Energiepreise, Inflation und Schuldenorgien als perfect storm für die Zinsmärkte?
Die Finanzmärkte rechnen nicht mit einer absehbaren Entspannung der Iran-Krise. Gegenseitige Eskalationen Amerikas und des Irans auf allen Ebenen halten den Ölpreis im Trend hoch.
Insofern wird die im Juni und Juli in den USA zu beobachtende Inflationsentspannung im August verpufft sein. Auch in der Eurozone hat der Preisdruck im August (3,3 nach 2,9 Prozent) wieder zugenommen.
Zugleich sorgt die galoppierende Staatsverschuldung für Abgabedruck bei Anleihen. Auch der zunehmende Finanzierungsbedarf der High-Tech-Unternehmen wird kritisch betrachtet, so dass viele Marktteilnehmer einen renditetreibenden Verdrängungswettbewerb befürchten. Nicht zuletzt ist das Ausland nicht mehr bereit, den USA wie früher große Volumina an Staatspapieren abzunehmen.
In puncto Verschuldung muss man jedoch nicht nur auf Amerika zeigen, sondern ebenso auf Europa, China und sowieso Japan, die nicht nur schuldentrunken, sondern geradezu -besoffen sind. Mit Blick auf Inflationssorgen und Bonitätsskepsis werden weltweit höhere Risikoaufschläge für Zinspapiere verlangt.
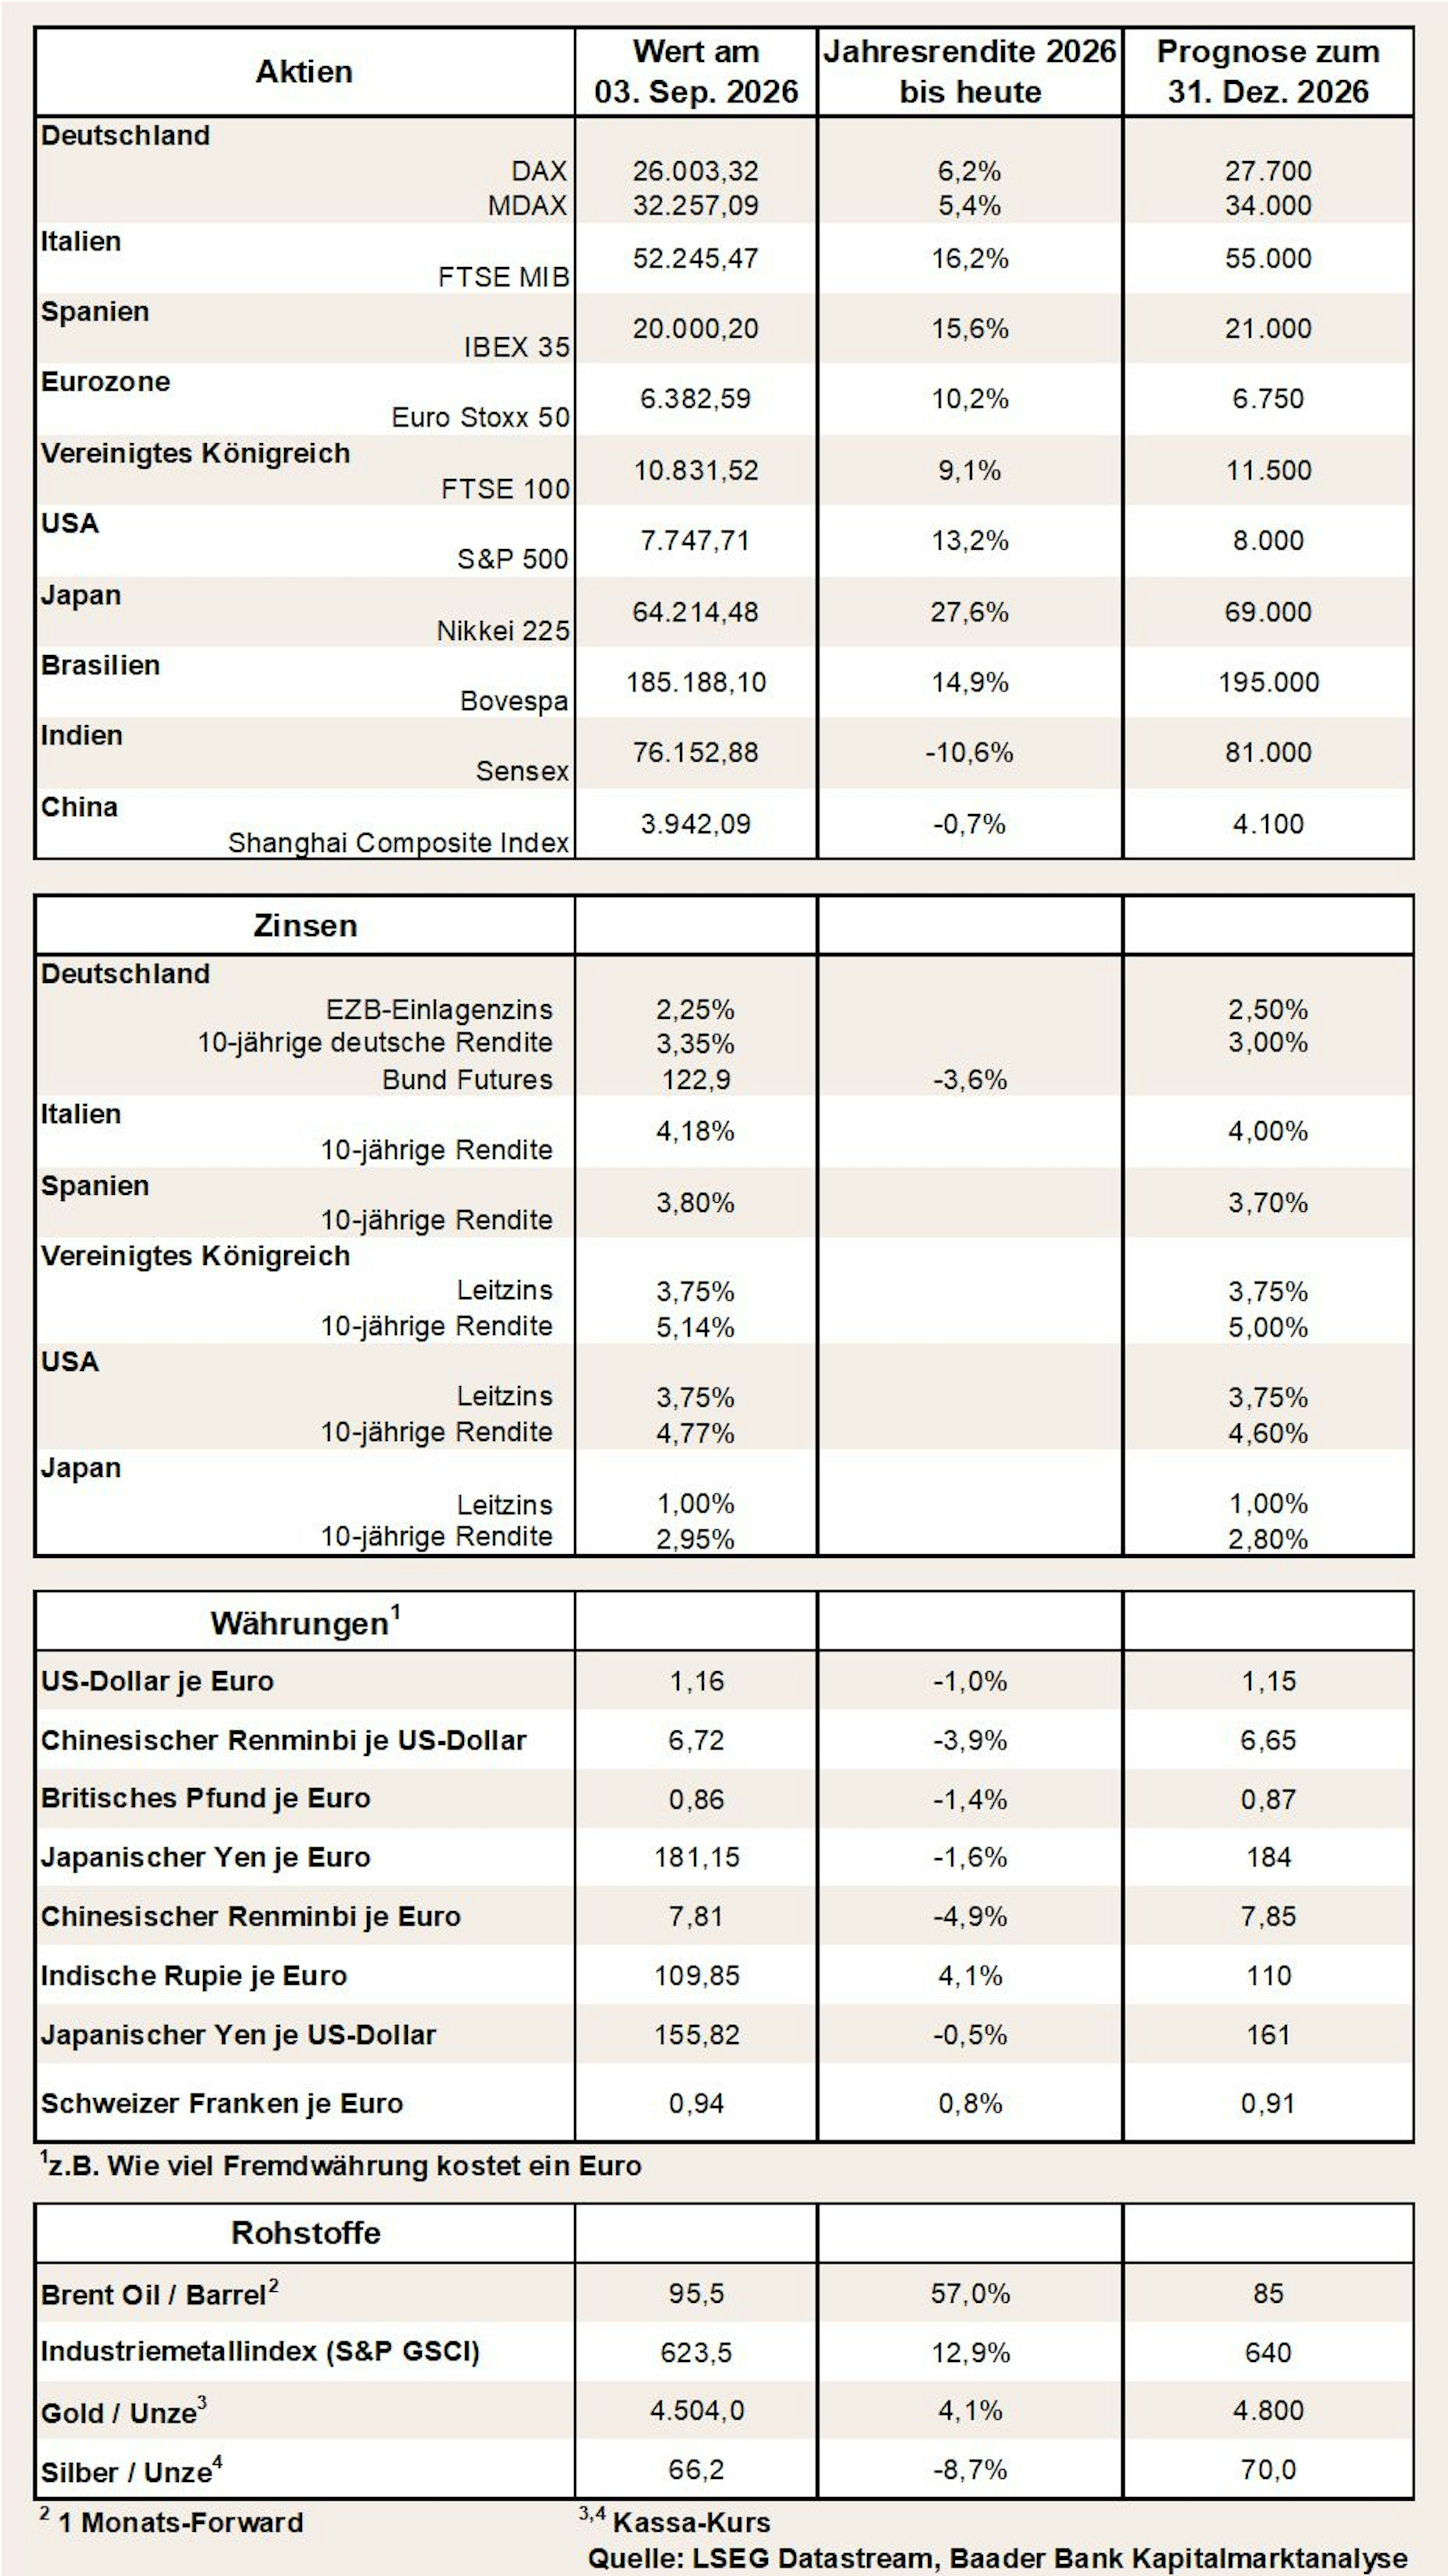
Und so rückt bei 10-jährigen US-Staatsanleihen die Fünf-Prozent-Marke und damit der höchste Stand seit 2007 näher. Britische Staatsanleihen gleicher Laufzeit zahlen so viel Rendite wie zuletzt 2008, deutsche wie 2011 und japanische wie 1996.
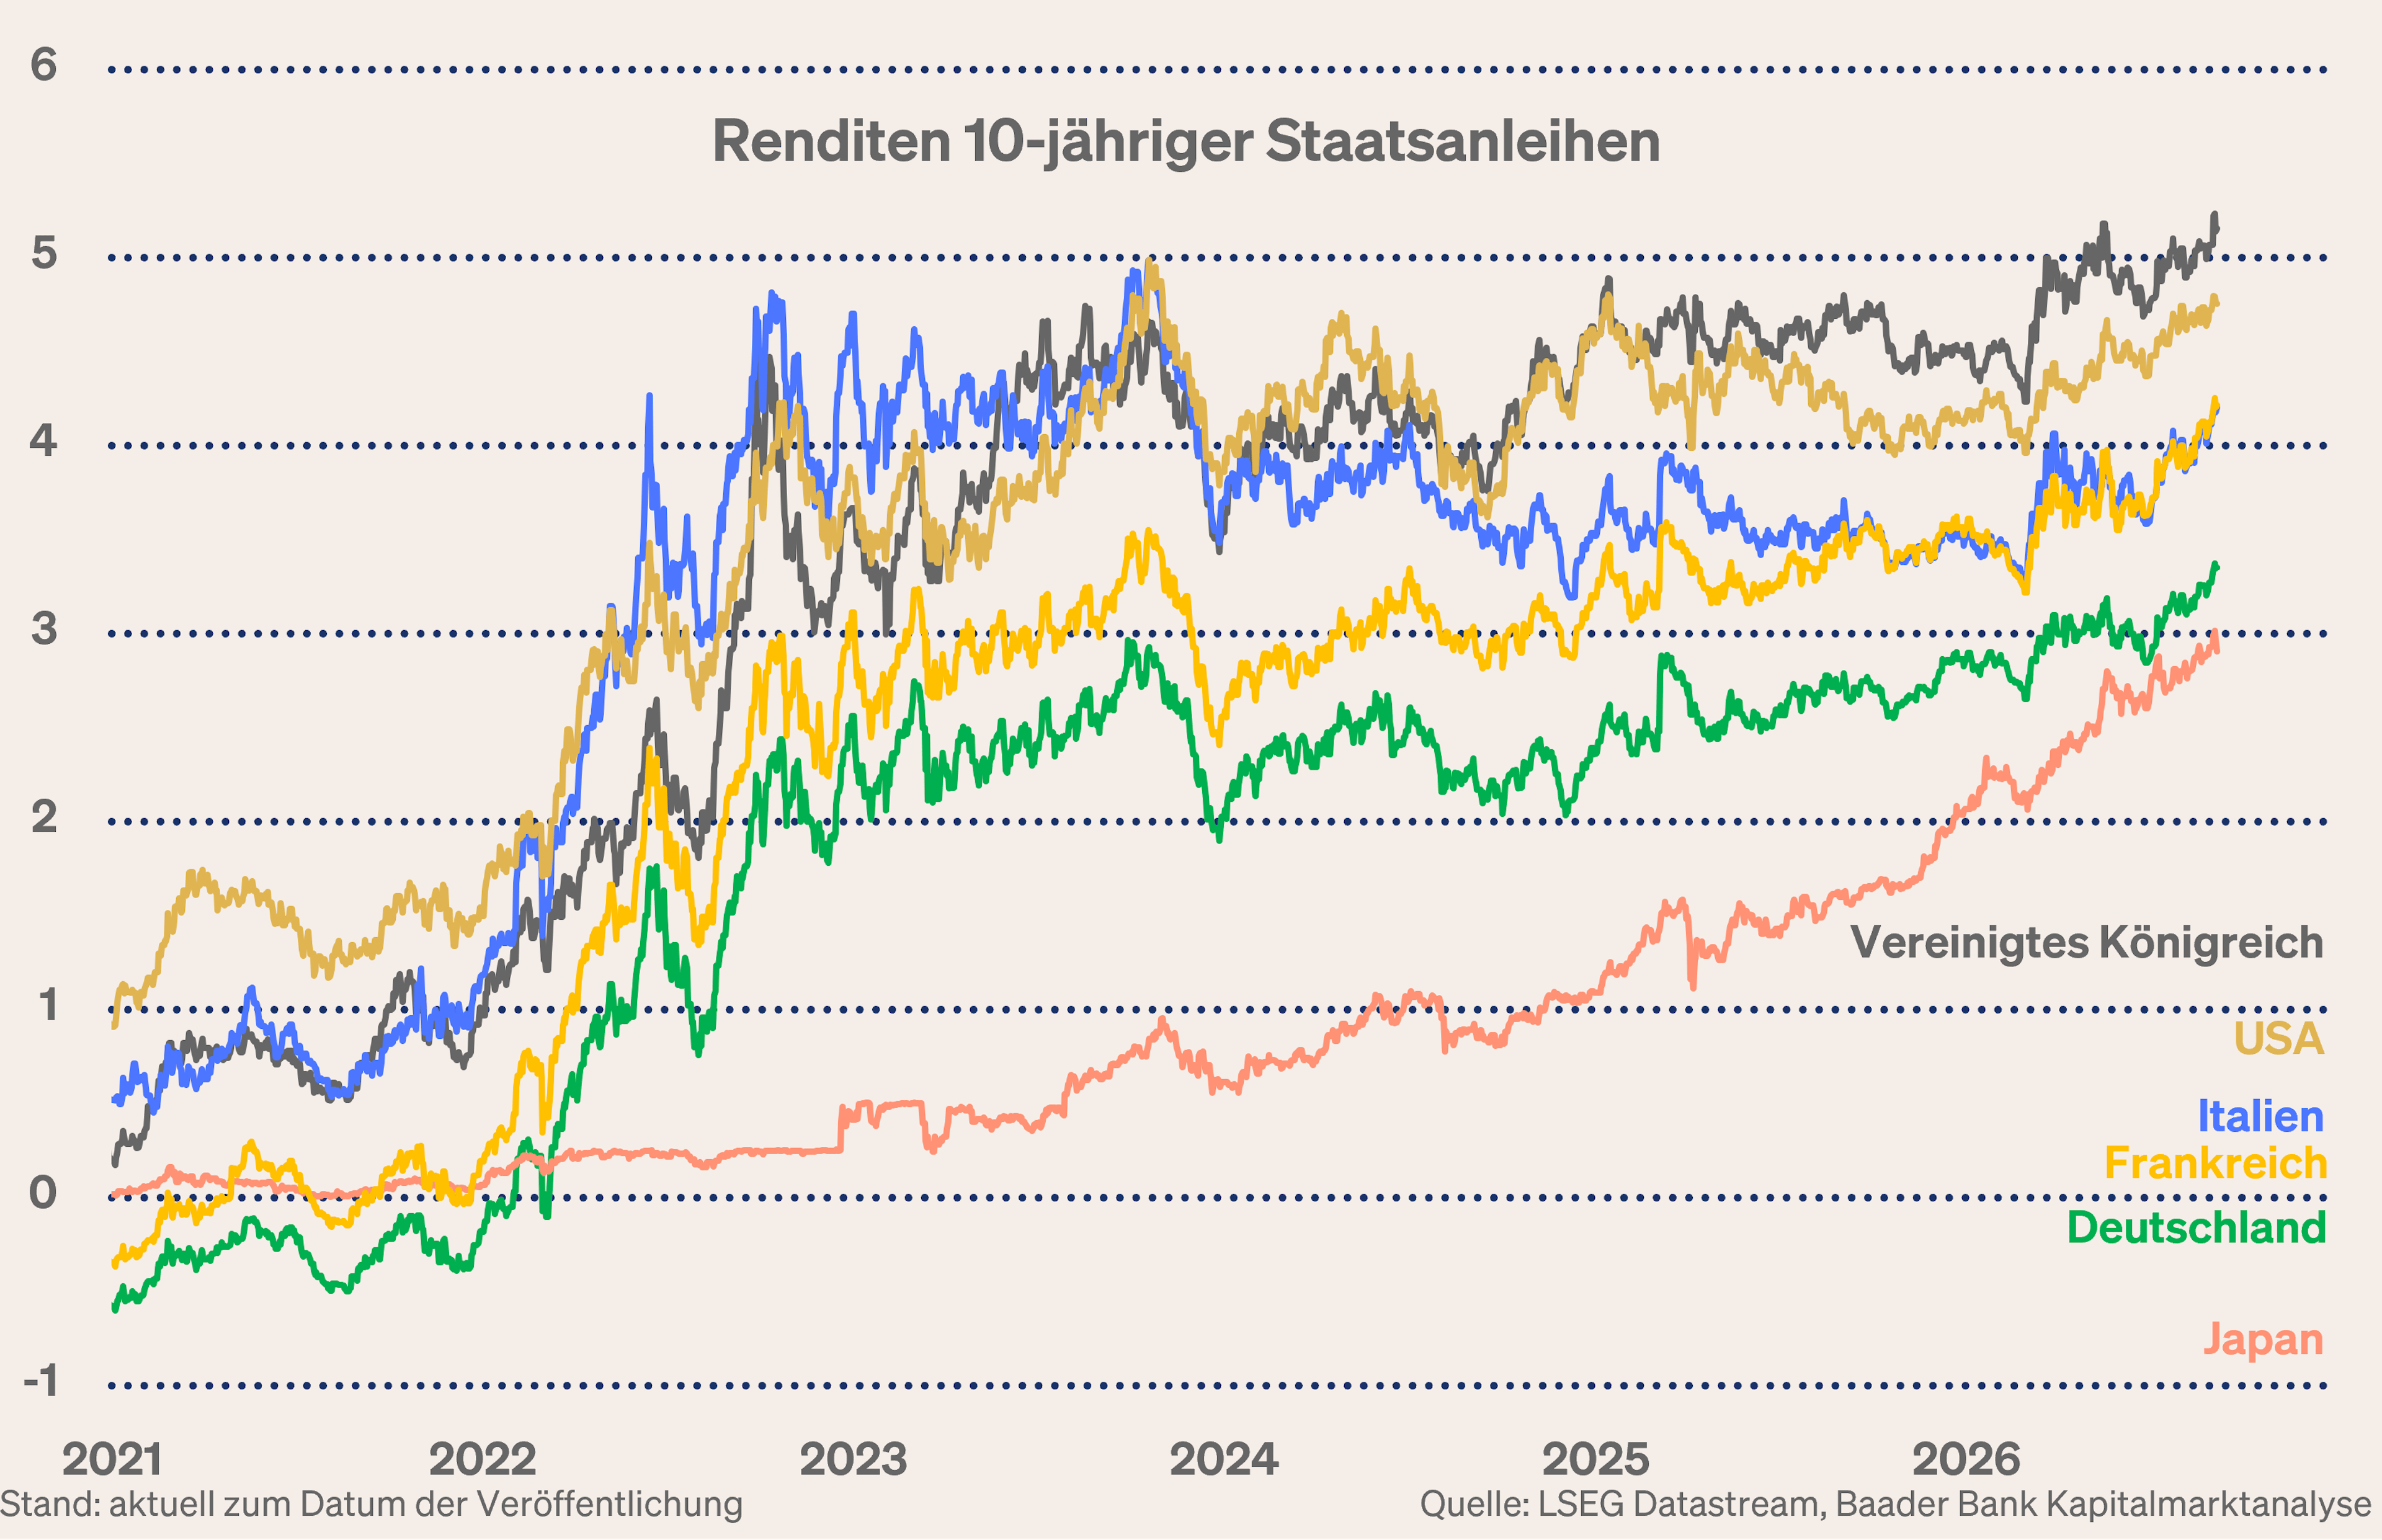
Ist die langjährige Happy Hour an den Zinsmärkten vorbei? Stehen wir vor einem massiven Zinsschock, was der September-Regel Wasser auf ihre Mühlen leitet?
Argumente gegen ein Zins-Armageddon
Grundsätzlich müssen Zinsentwicklungen immer ernst genommen werden. Sie haben massive Auswirkungen auf Konjunktur und Finanzmärkte.
Zunächst jedoch, ab einer Rendite von rund fünf Prozent für 10-jährige US-Staatsanleihen wäre ein attraktives Renditeniveau erreicht, dass zu deutlichen Anleihekäufen von großen Kapitalsammelbecken in Amerika führen würde.
Hinzu kommt der Vorteil, dass die aktuell energieseitig getriebenen Inflationsraten spätestens in einem halben Jahr gegenüber Vorjahr nachgeben. Auch aus dieser Perspektive werden dann länger laufende Staatstitel interessant, um von der Wechselwirkung aus fallenden Inflationsrisikoprämien und Kurssteigerungen zu profitieren. Als globaler Referenzmarkt wird eine Entspannung der US-Staatsanleiherenditen auch eine Abwärtsbewegung an den globalen Anleihemärkten bewirken.
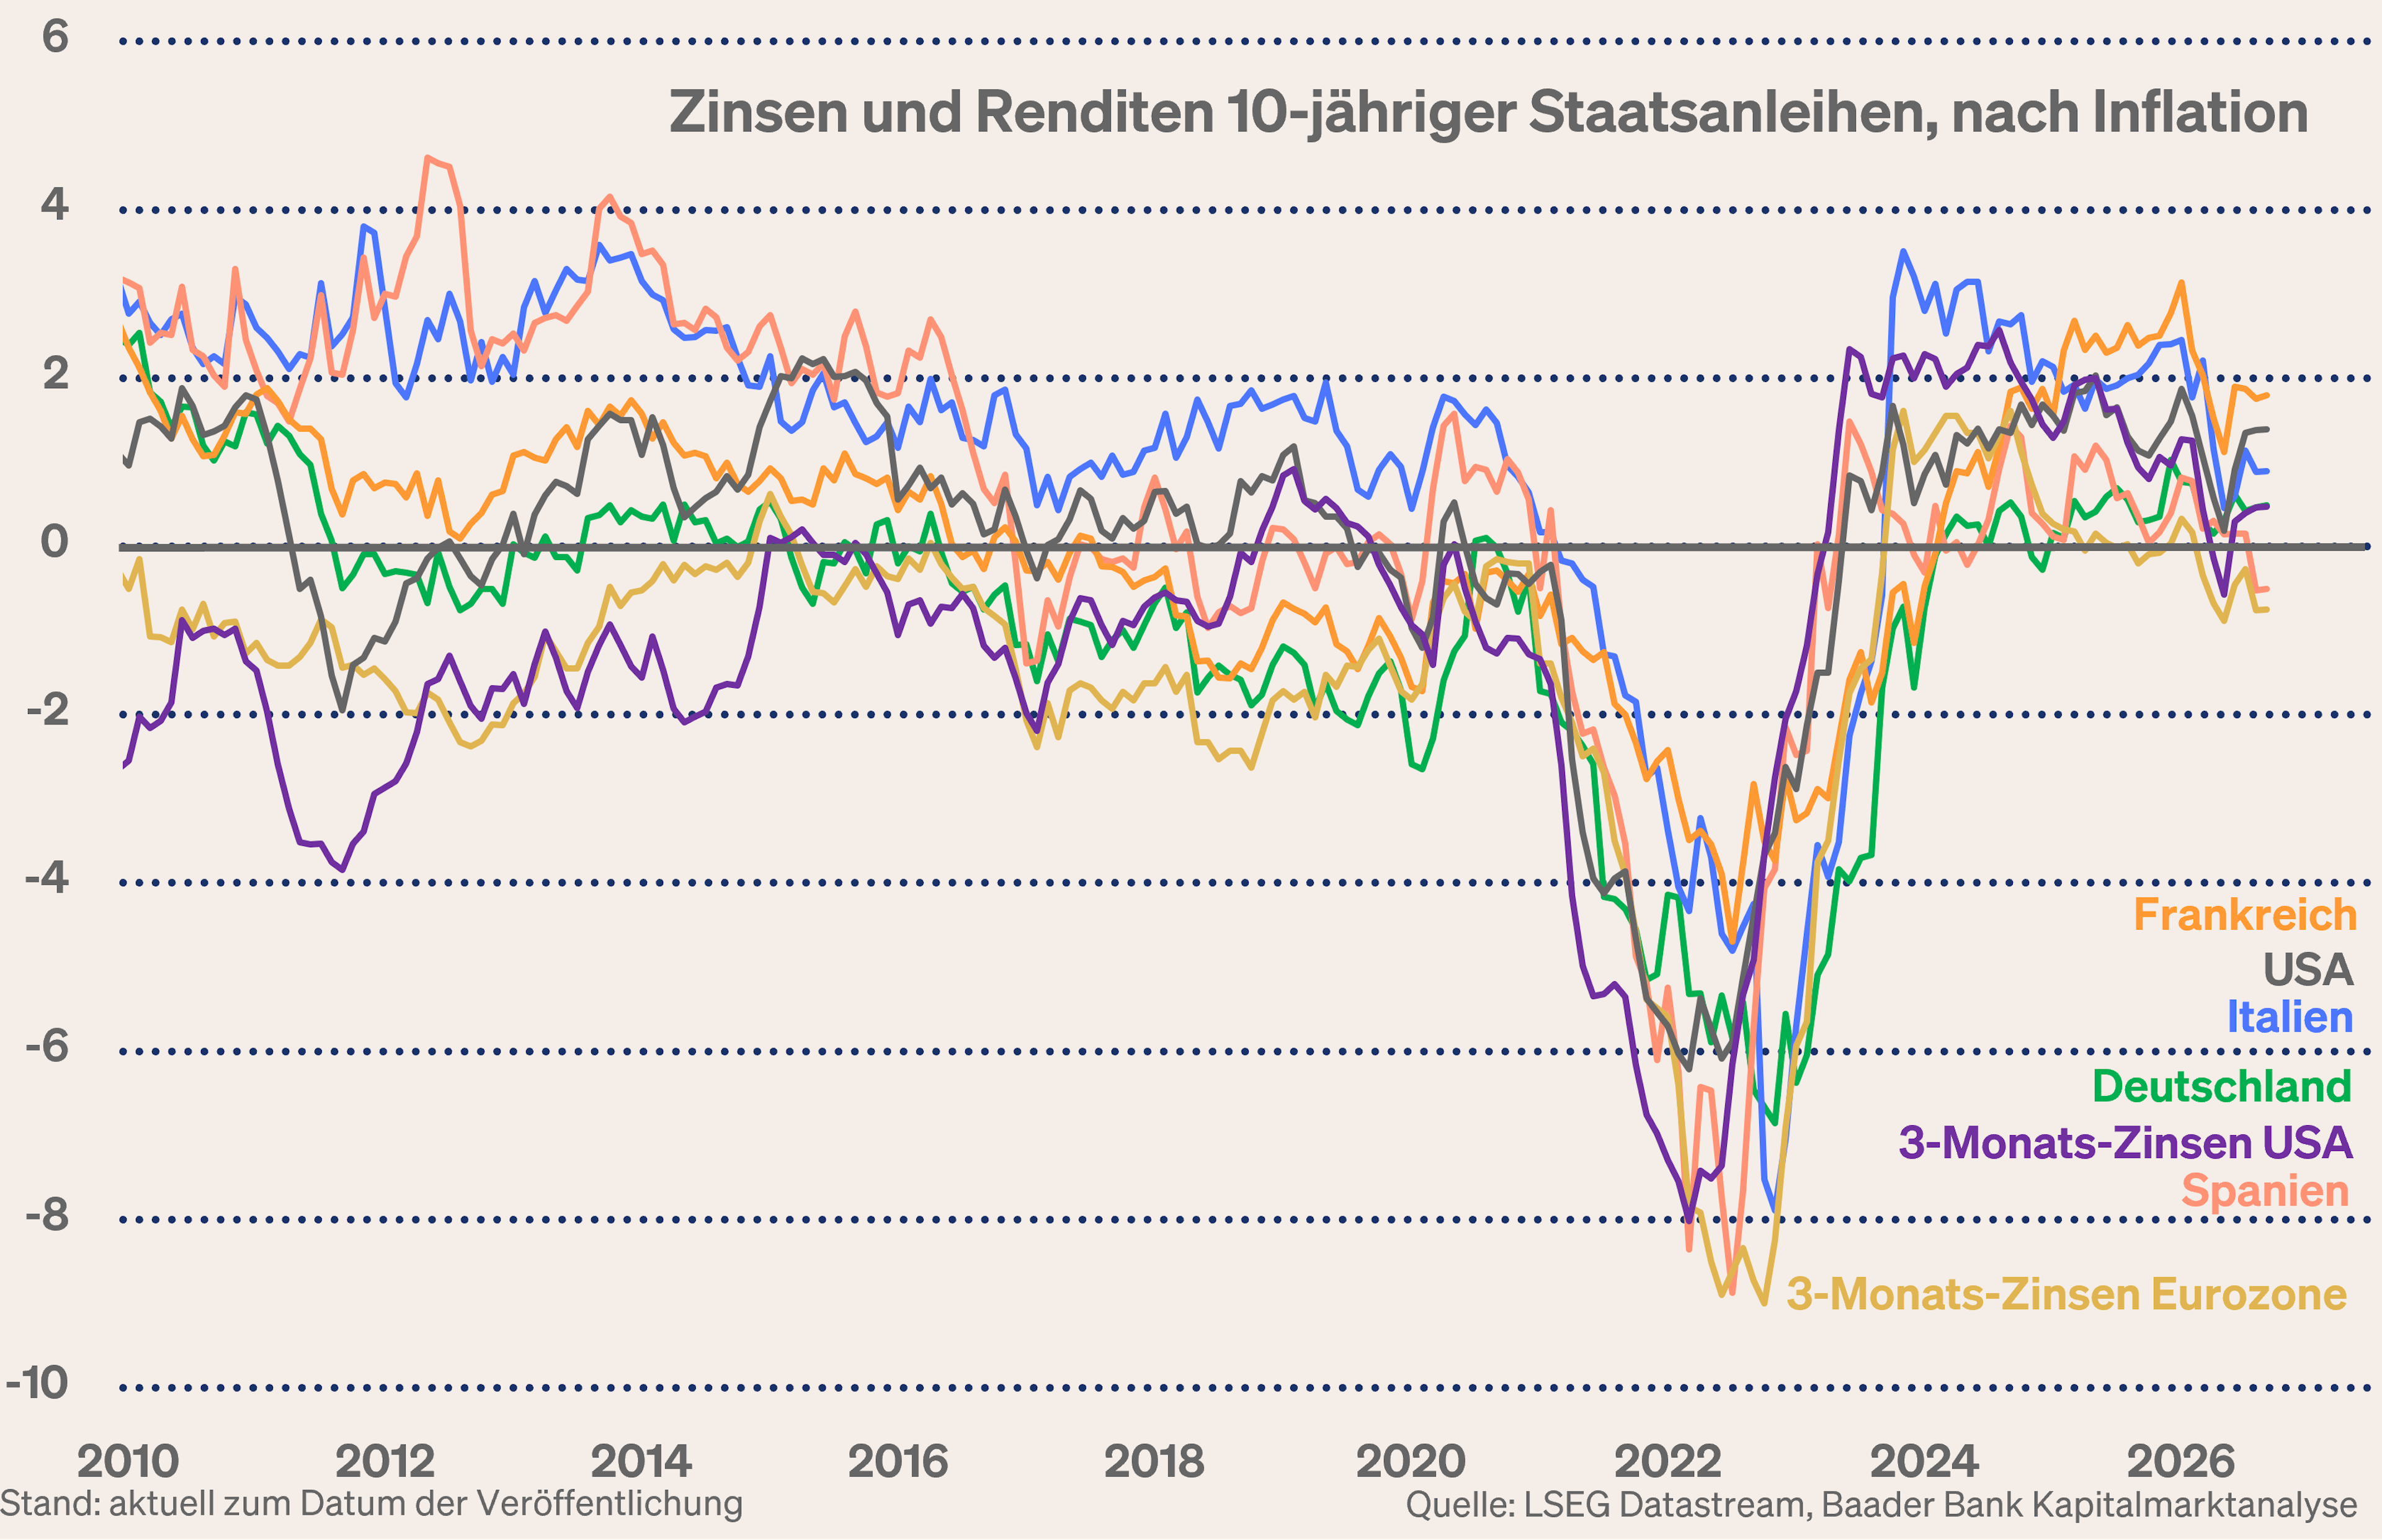
Apropos Inflation, bei historischer Betrachtung von Zinsen und Anleiherenditen nach Inflation zeigt sich aktuell, abgesehen von der Corona-Phase, keine Verschlimmerung.
Grafik der Woche
Wie streng sind die Notenbanken wirklich?
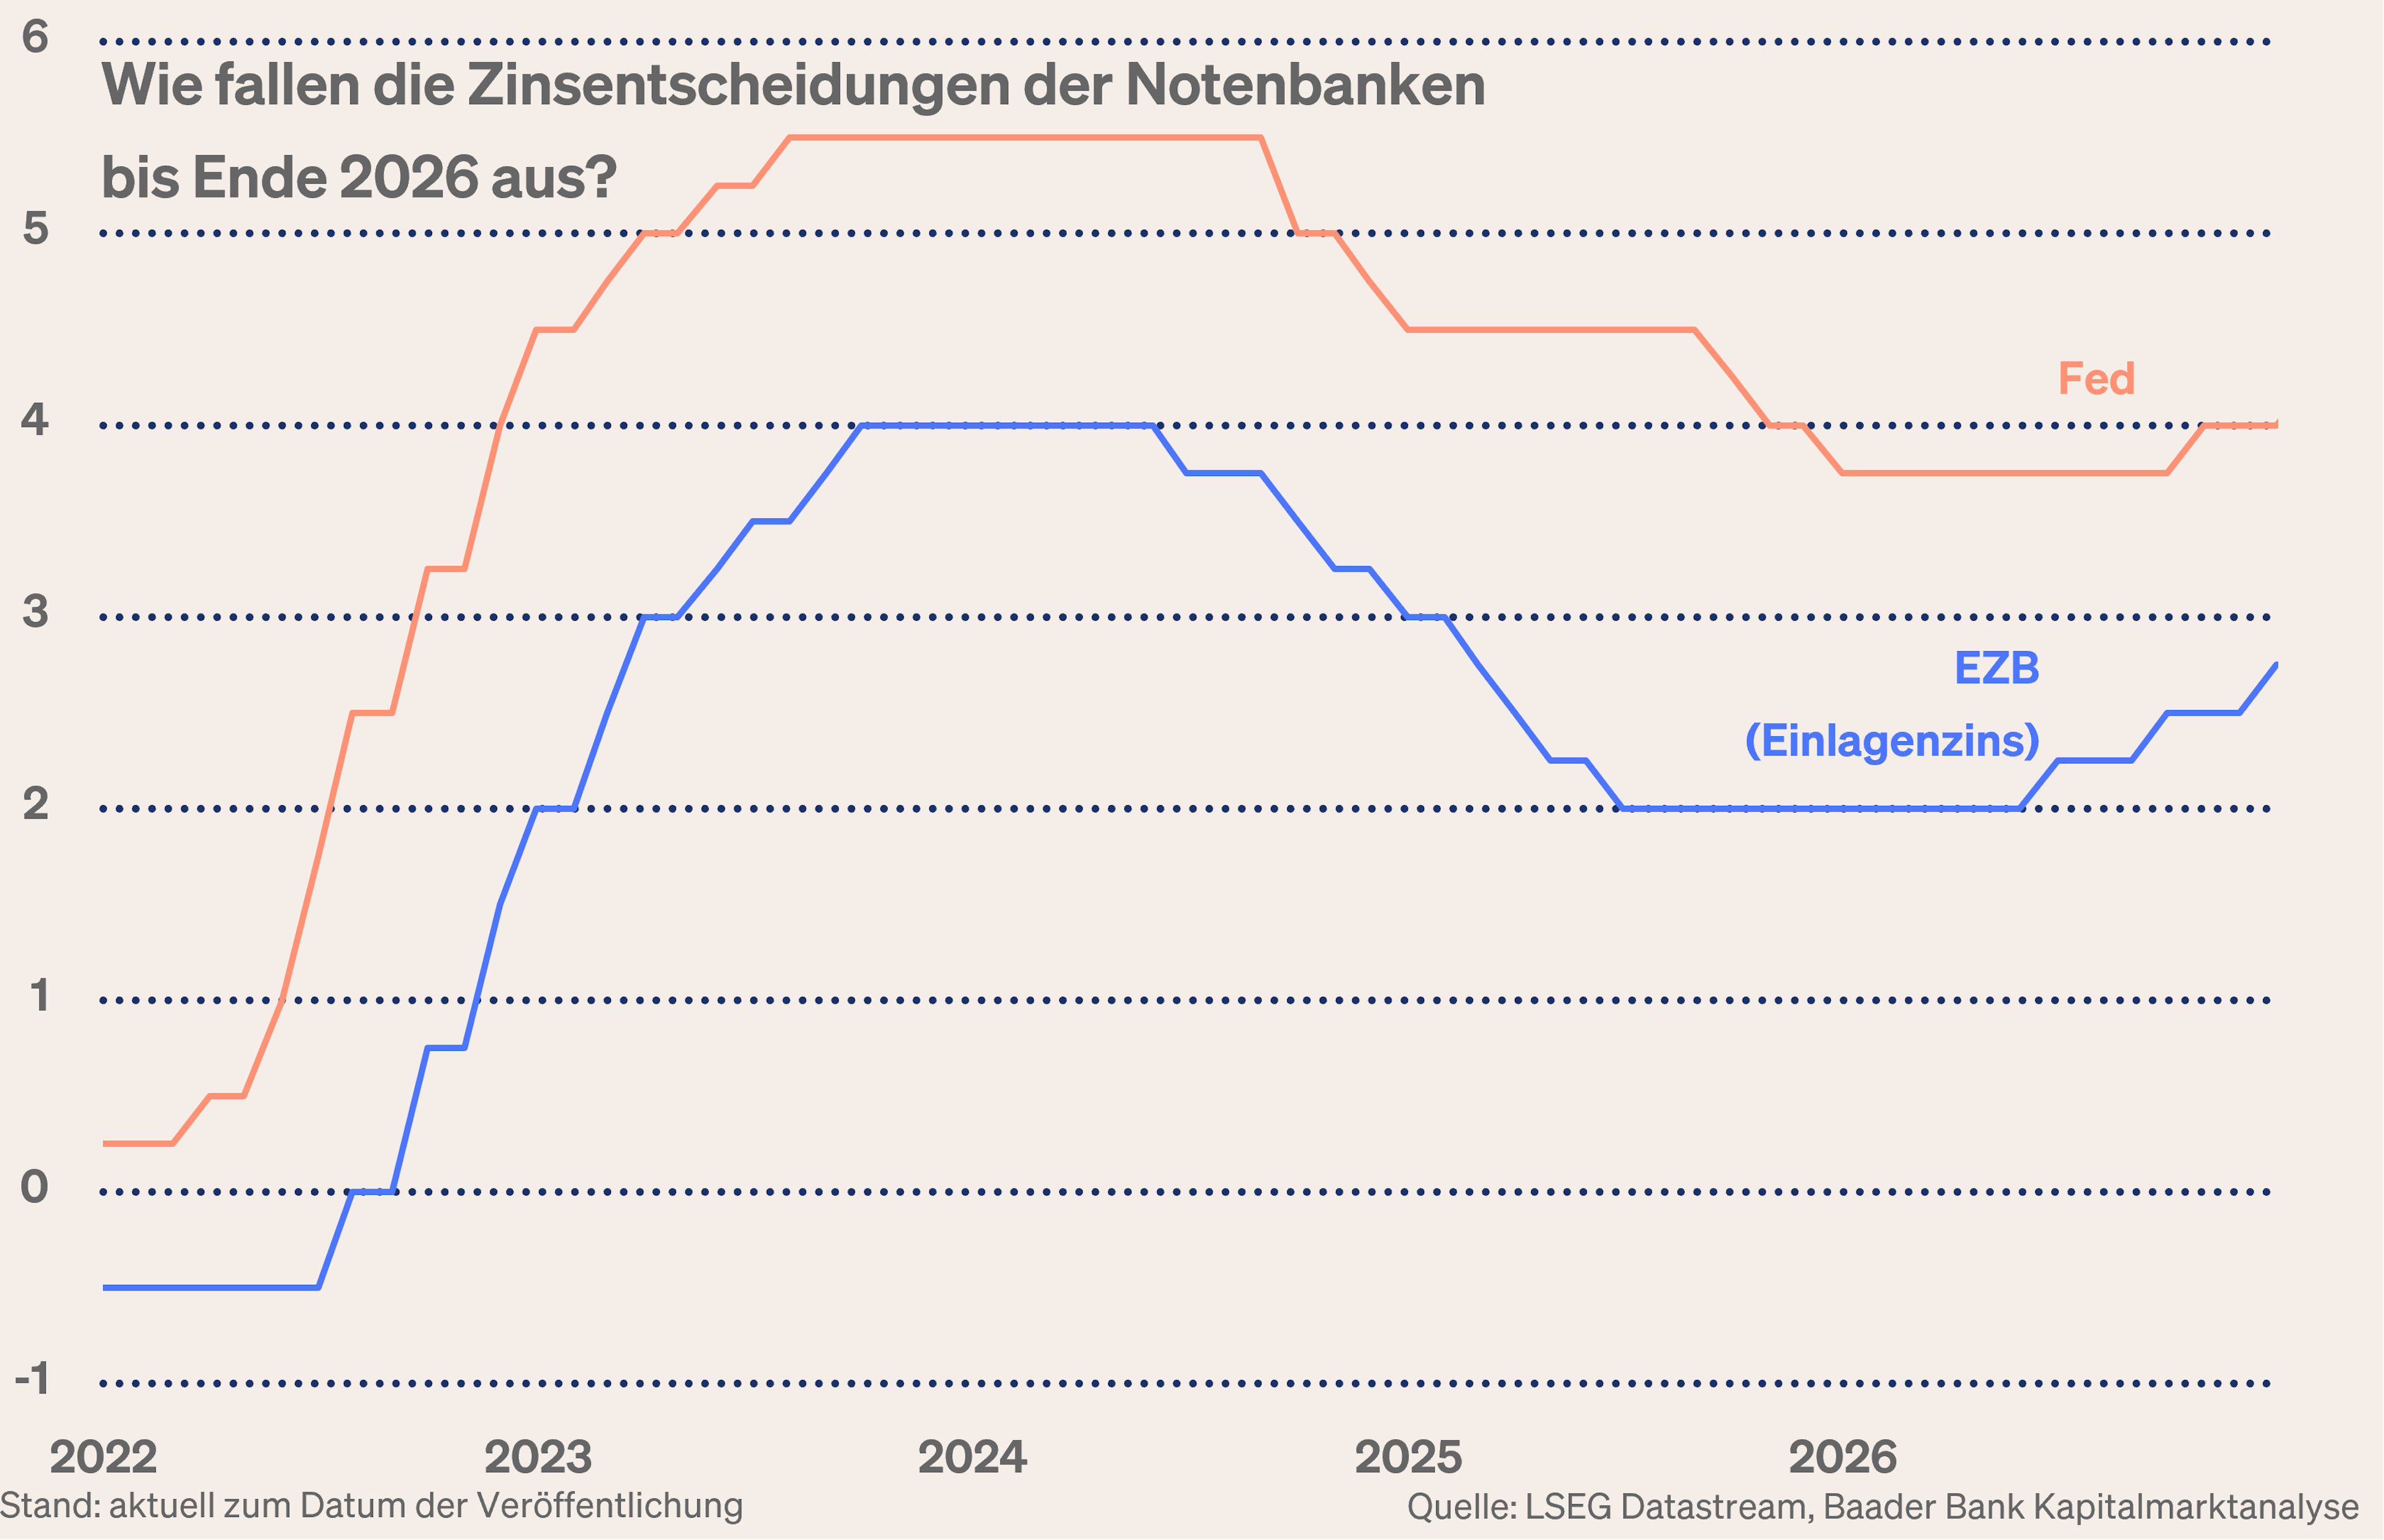
Mit Blick auf die aktuell hohe Inflation hat die Zinserhöhungsrhetorik der Notenbanken, speziell die unter Fed-Chef Warsh, Irritationen an den Börsen ausgelöst. Aktionäre hatten den Eindruck, als würden sie aus dem langjährigen Paradies geldpolitischer Freizügigkeit vertrieben.
Natürlich muss die US-Notenbank ihre „Bonität“ aufrechterhalten. Gleichzeitig jedoch muss ebenso zwischen den Zeilen gelesen werden. Bemerkungen Kevin Warshs über modifizierte Inflationsberechnungen der Fed, z.B. unter Einbeziehung desinflationärer Entwicklungen durch KI, sind geeignet, zukünftige Preisdaten milder aussehen zu lassen. Denn dann lösen exogene Preisschocks weniger bis keine Zweitrundeneffekte aus.
Gemeinsam mit der Vision der Inflationsmäßigung ab Frühjahr 2007 spielt die Fed die Zeitkarte. Perspektivisch ist der Handlungsdruck für Zinserhöhungen niedriger. Selbst eine Glaubwürdigkeits-Zinserhöhung der Fed im Herbst ändert diese Einschätzung nicht. Sie ist nicht der Auftakt eines umfassenden Zinserhöhungsreigens.
Und die EZB? Auch wenn sie im September ihre Leitzinsen von 2,25 auf 2,5 Prozent erhöht, läuft sie immer noch der höheren europäischen Inflation hinterher. Zum Vergleich, die Deutsche Bundesbank ist der Inflation immer gerne vorausgelaufen. Das war wahre Inflationsbekämpfung.
Übrigens, im Ernstfall wird wieder das Motto gelten „Wo die Not am größten, ist die Notenbank am nächsten.“ Einen Systemcrash wird es nicht geben. Er würde alles zerstören.
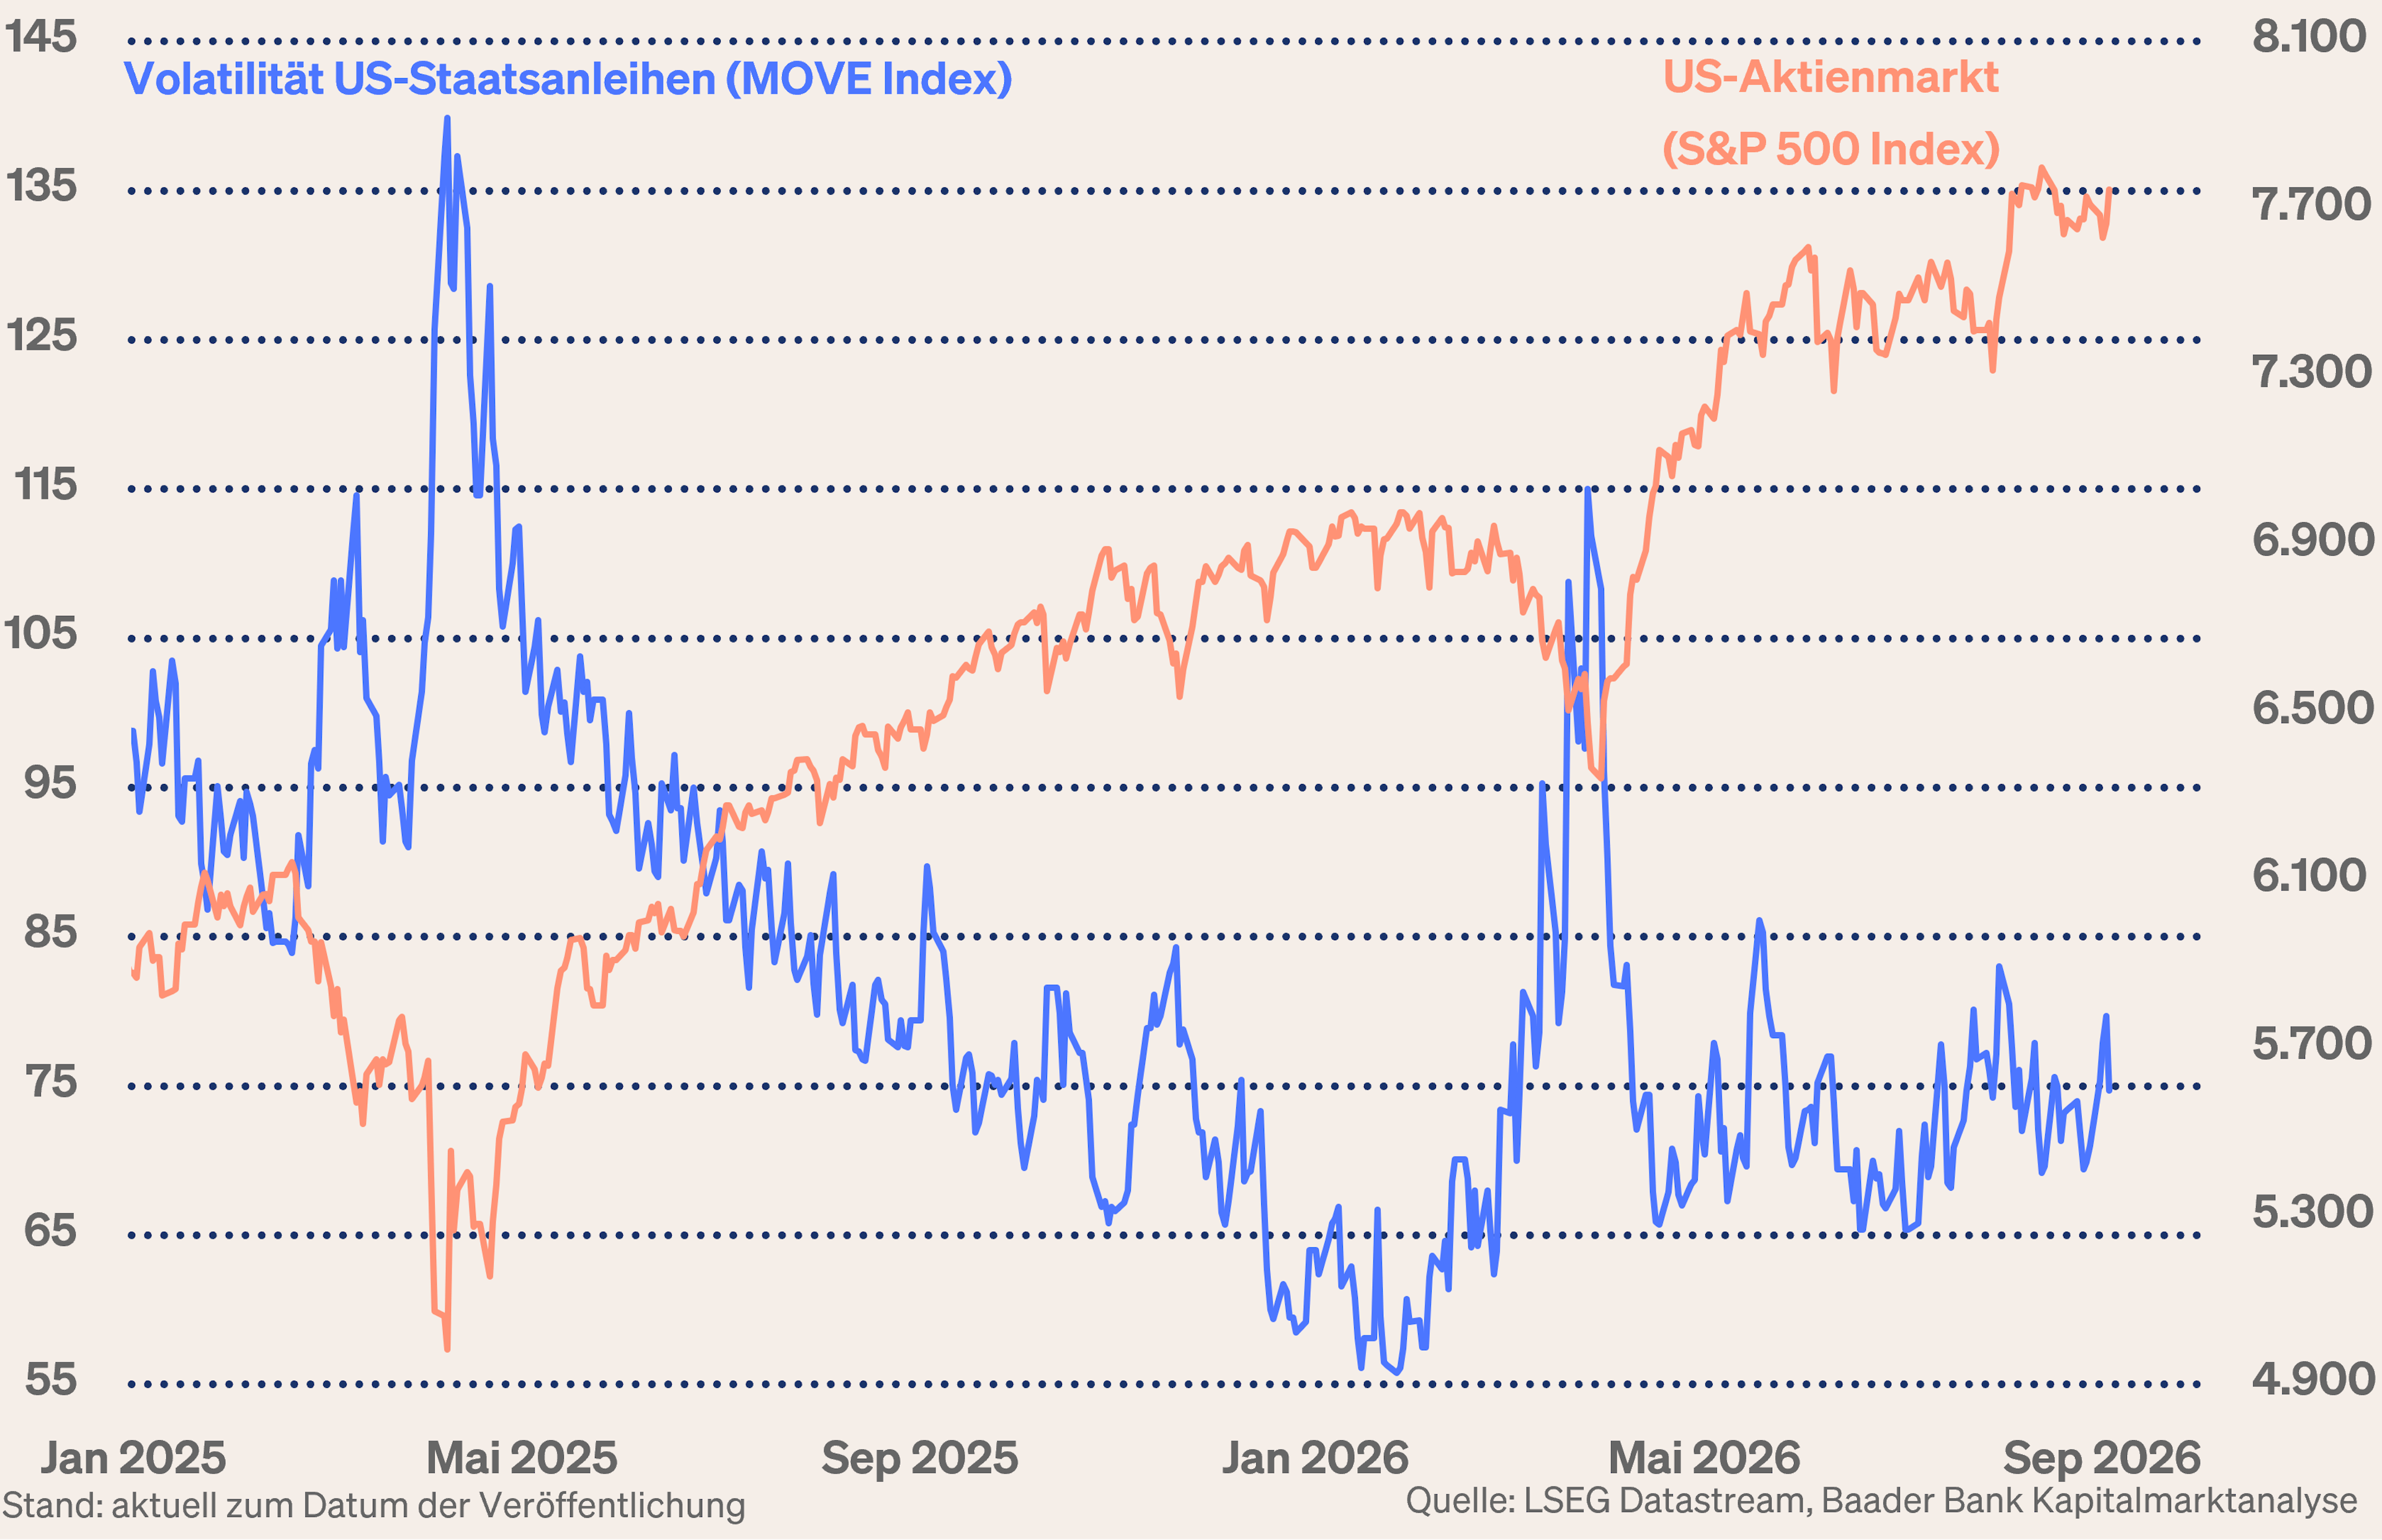
Tatsächlich zeigt die Volatilität am US-Staatsanleihemarkt kein verheerendes Bild, das die Aktienmärkte in Mark und Bein erschüttert. Überhaupt, Inflation, die nicht konsequent bekämpft wird, ist ein Elfmeter ohne Torwart für Sachkapital.
Die Weltkonjunktur ist stabil
Als maßgeblicher Stabilisator ist der KI-Superinvestitionszyklus - Energieversorgung und Stromnetze, Bauwirtschaft, Industrie und Automatisierungstechnik, Beratungs- und IT-Dienstleistungen - weiterhin intakt. Eine dynamische Wirtschaftsentwicklung in den USA bestätigt auch der Konjunkturbericht der Fed (sog. Beige Book).
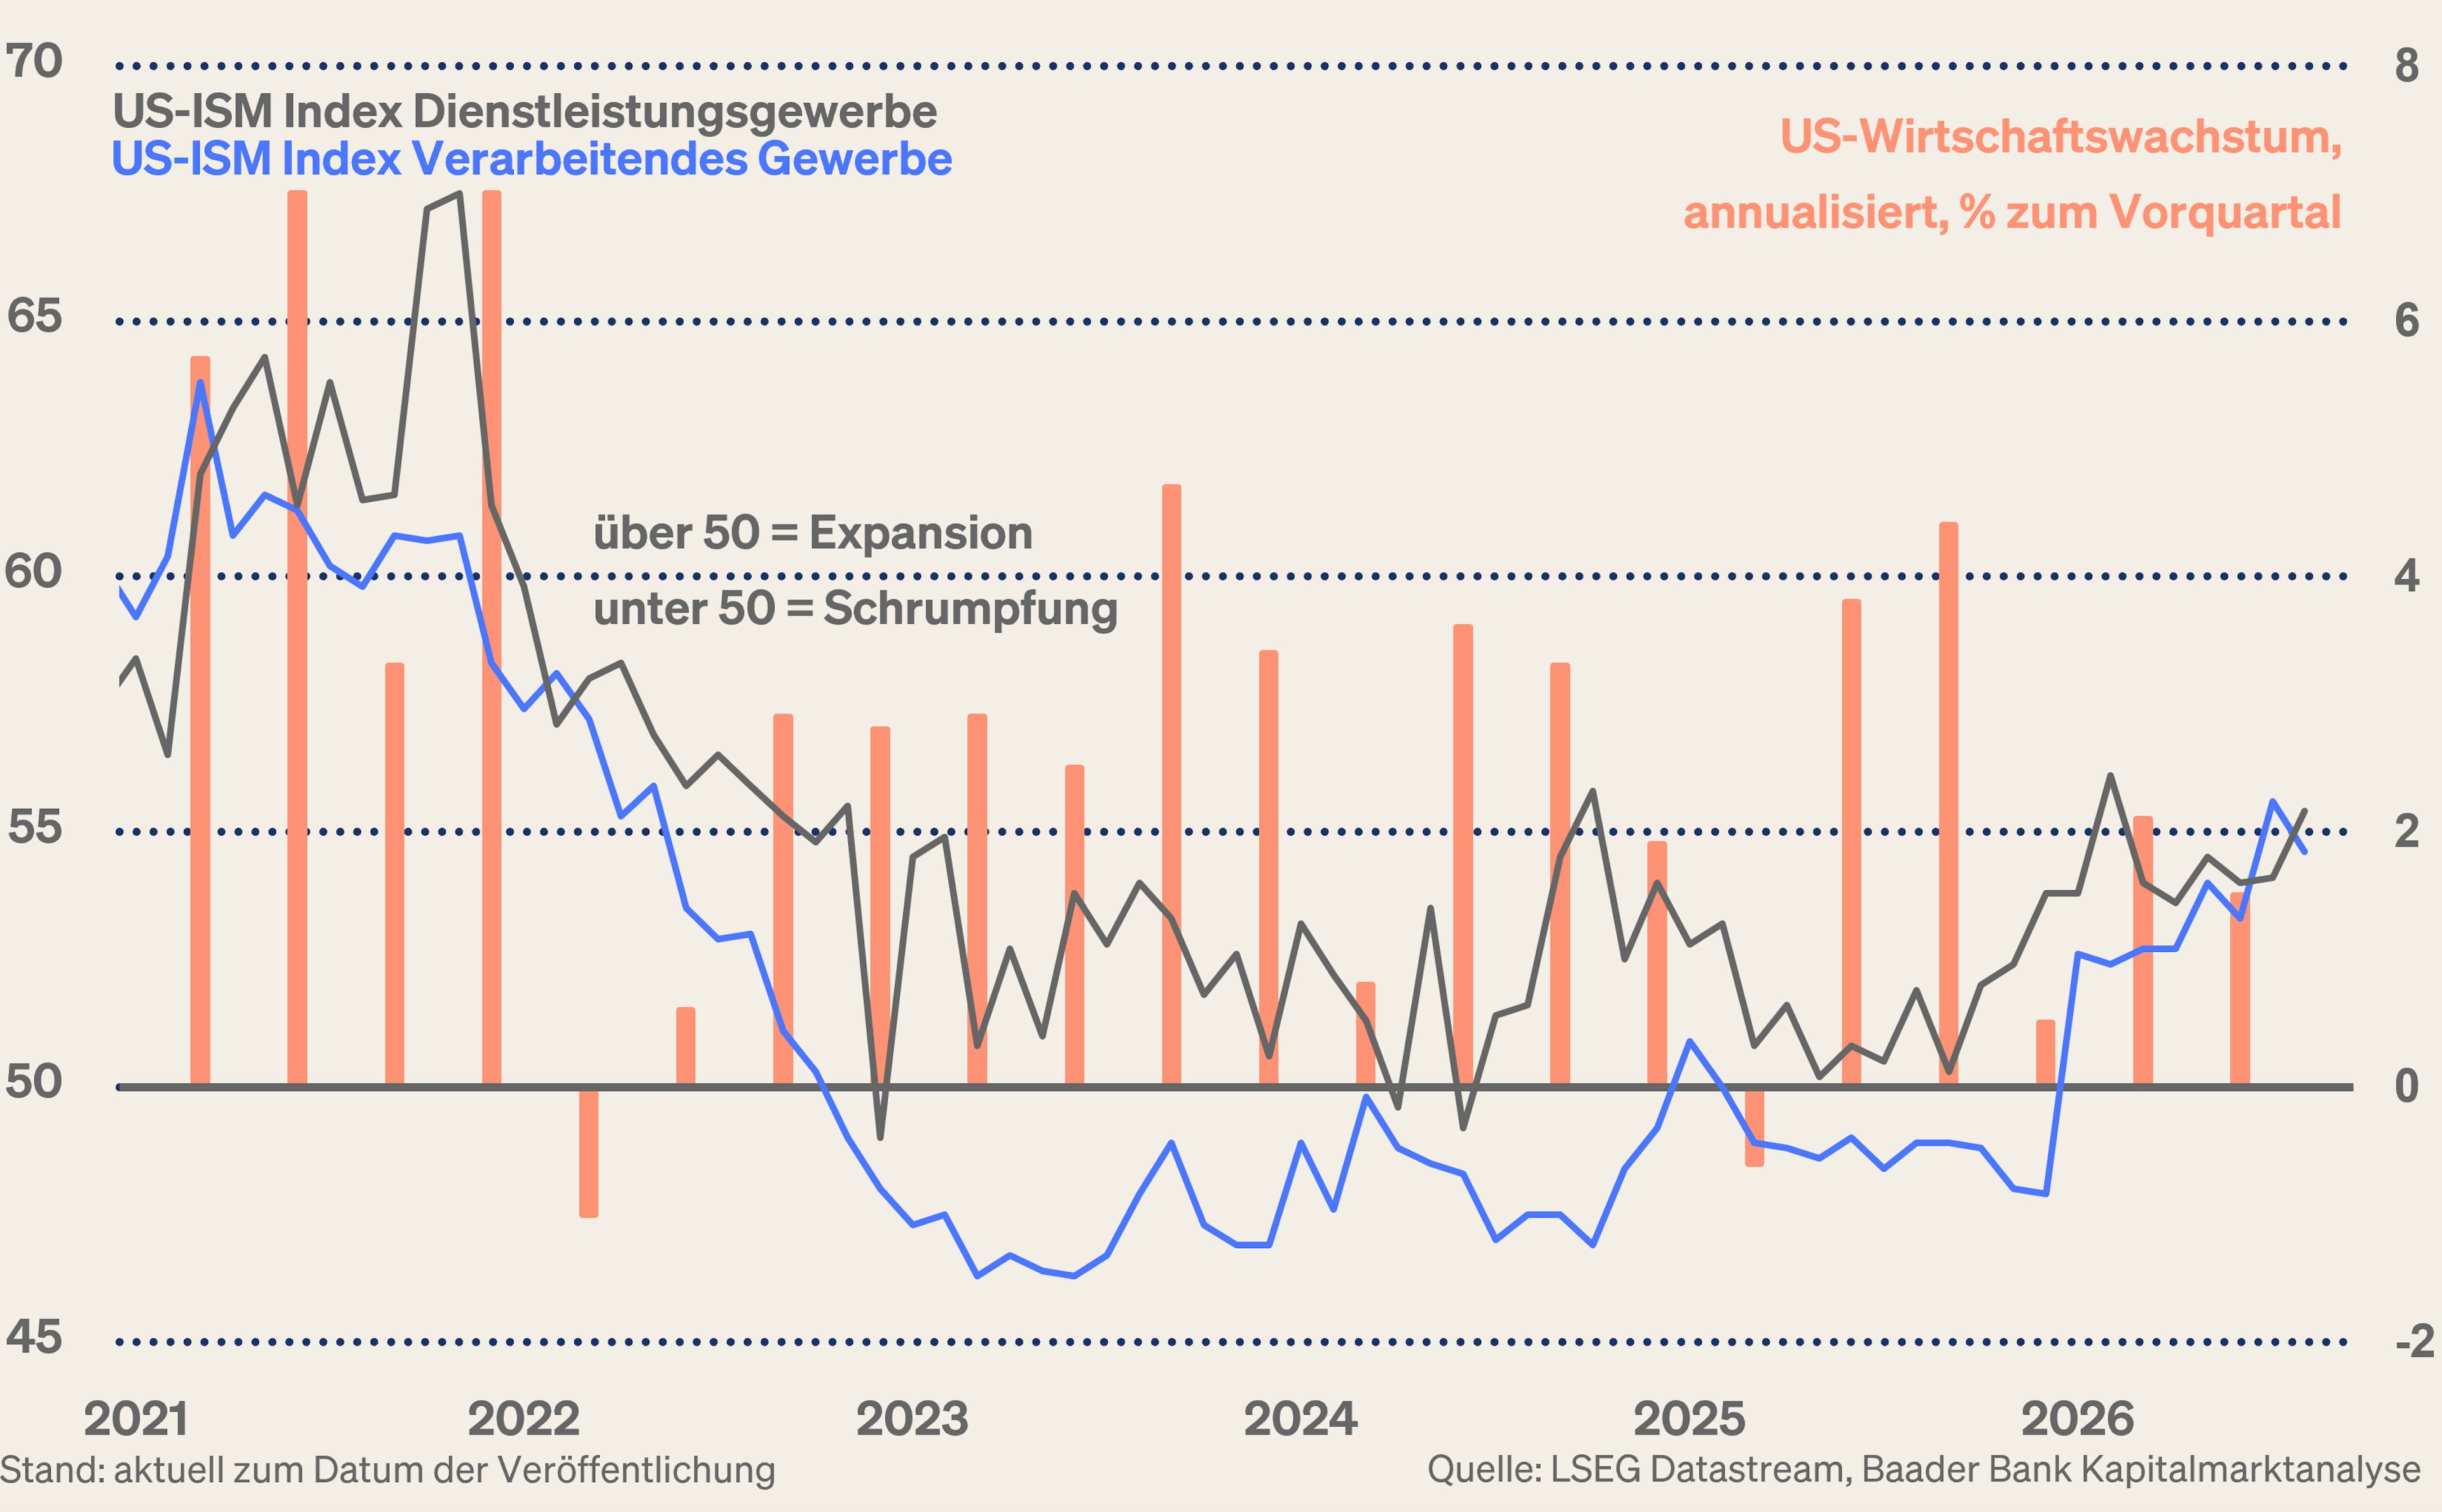
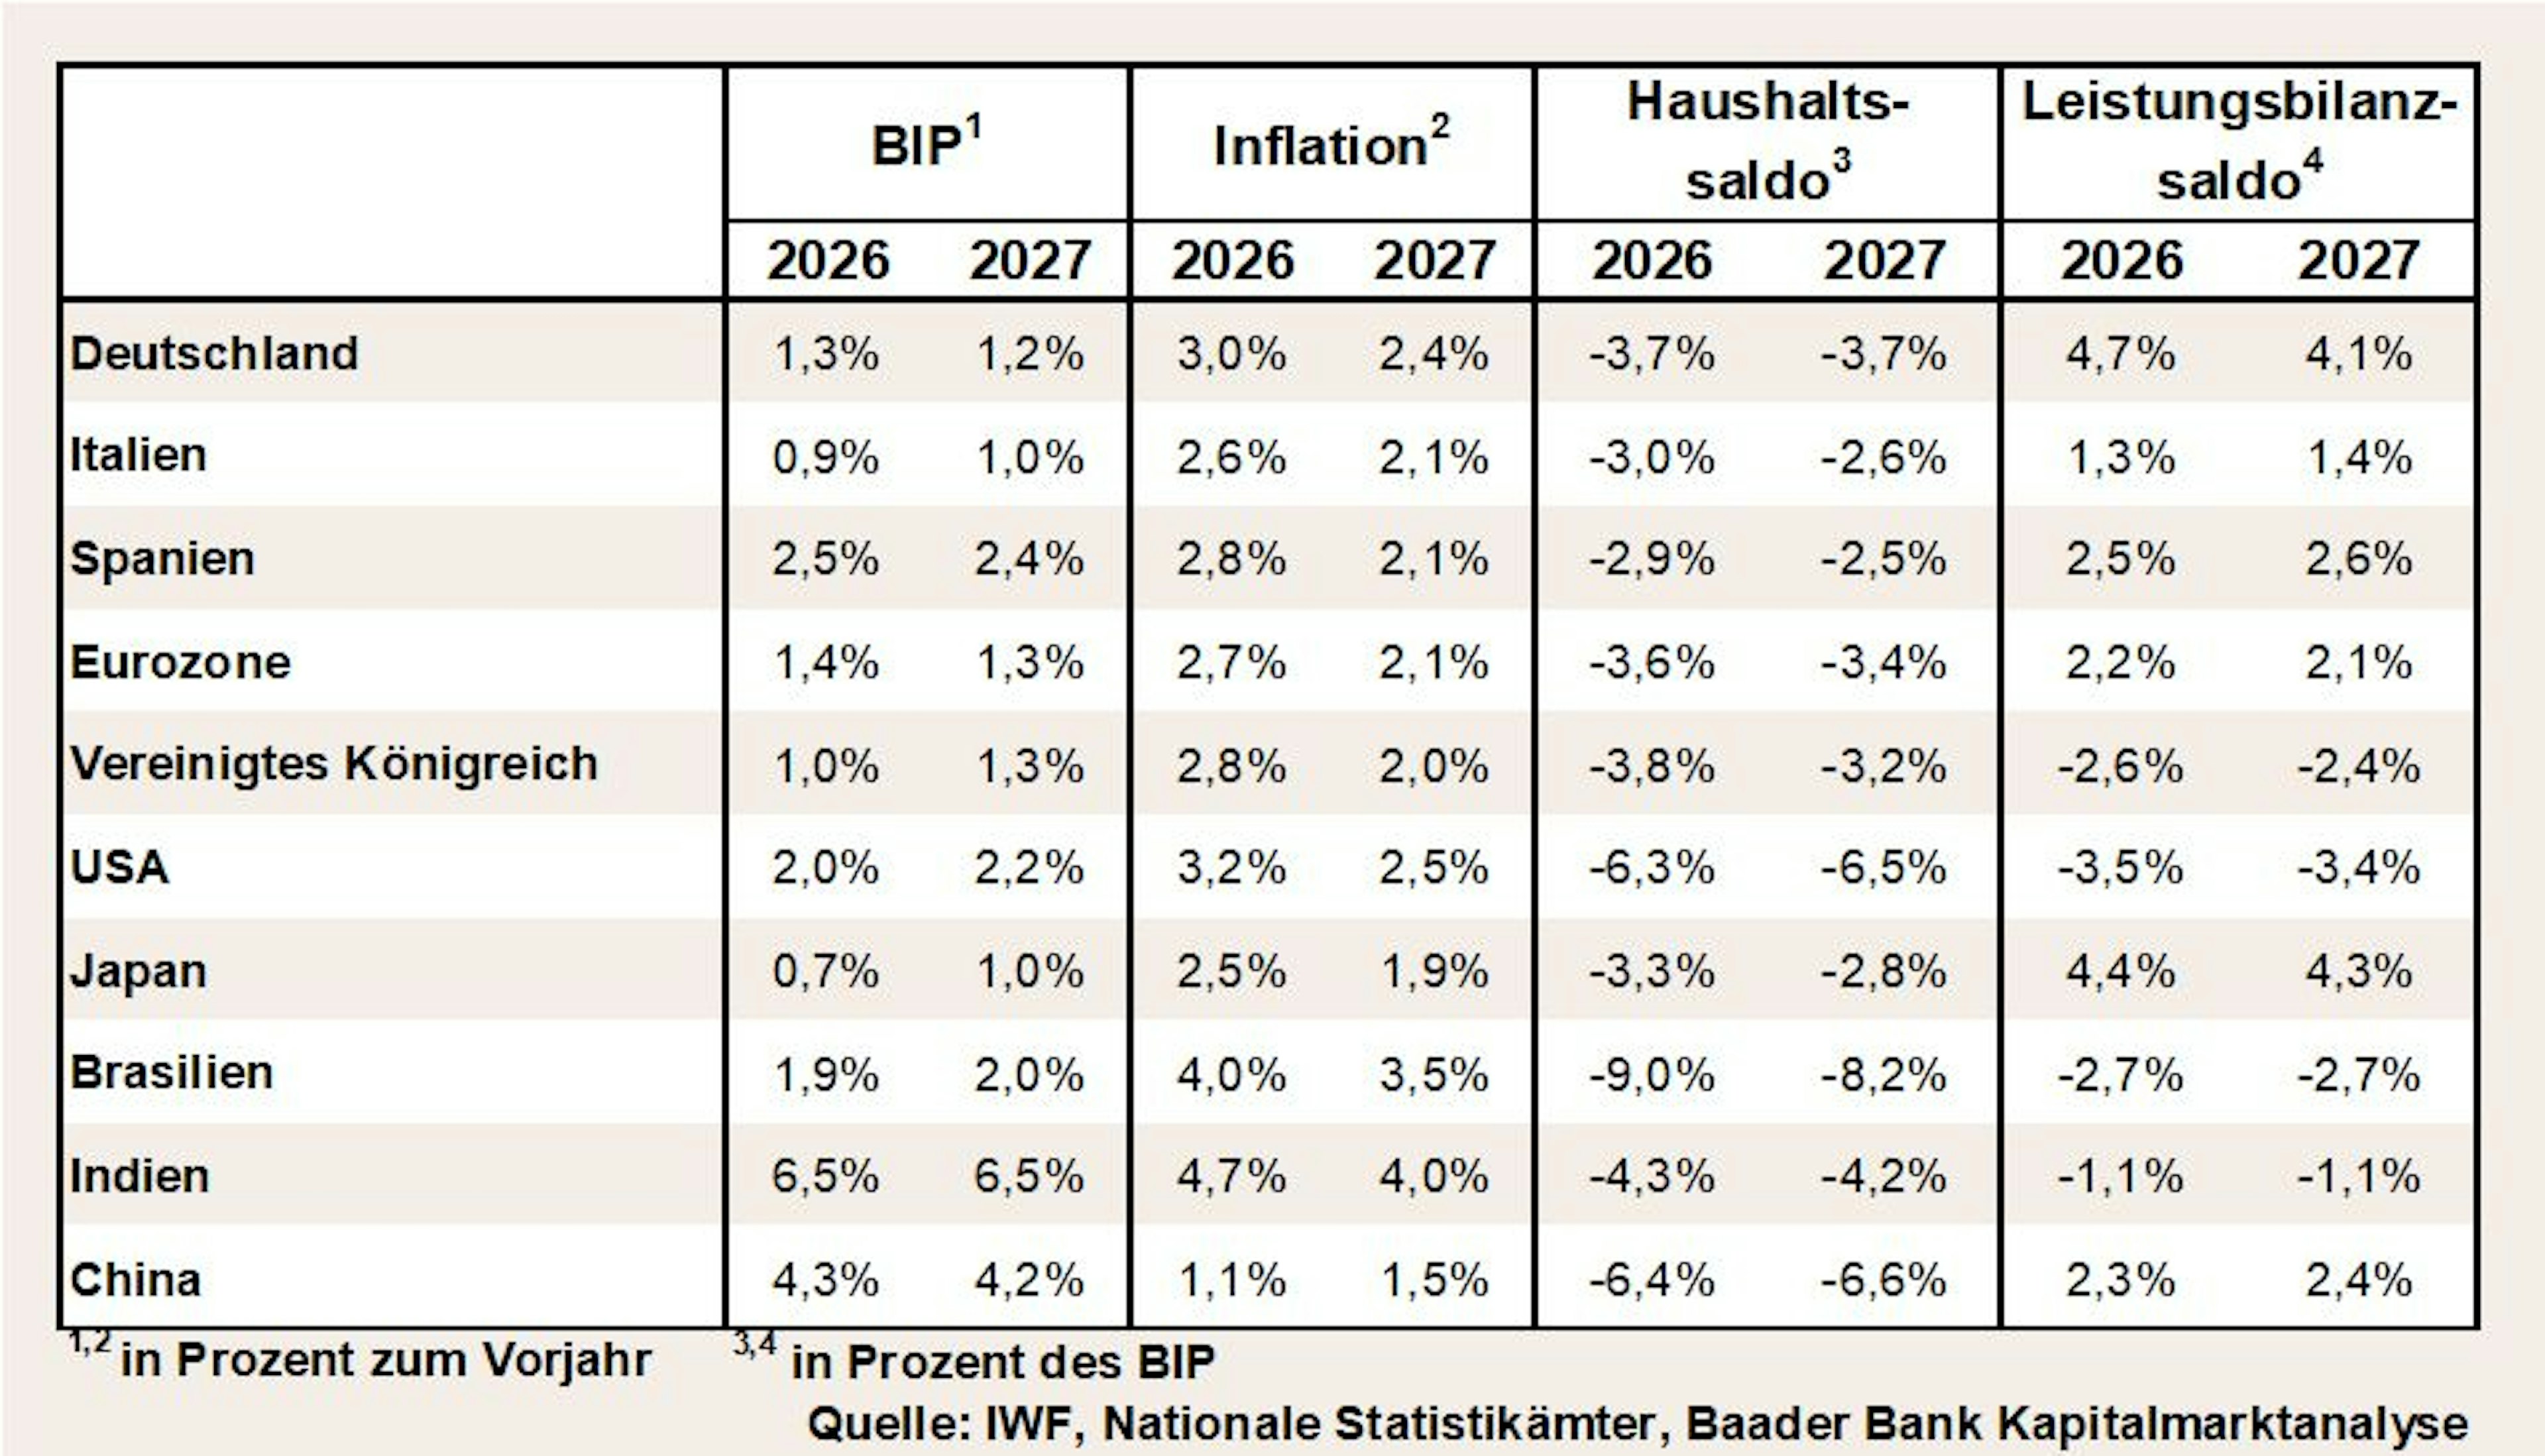
Angetrieben von Investitionen in Infrastruktur und Verteidigung wachsen selbst in der Eurozone die Hoffnungen auf ein Ende der Wirtschaftslethargie. Die neueste ifo Konjunkturprognose geht für Deutschland von einem Wirtschaftswachstum von 1,4 statt vorher 0,8 Prozent aus. Schön, allerdings sind hierfür vor allem staatliche Ausgaben verantwortlich. Erst wenn Investitionen von Unternehmen merklich zunehmen, ist Deutschland über den Berg.
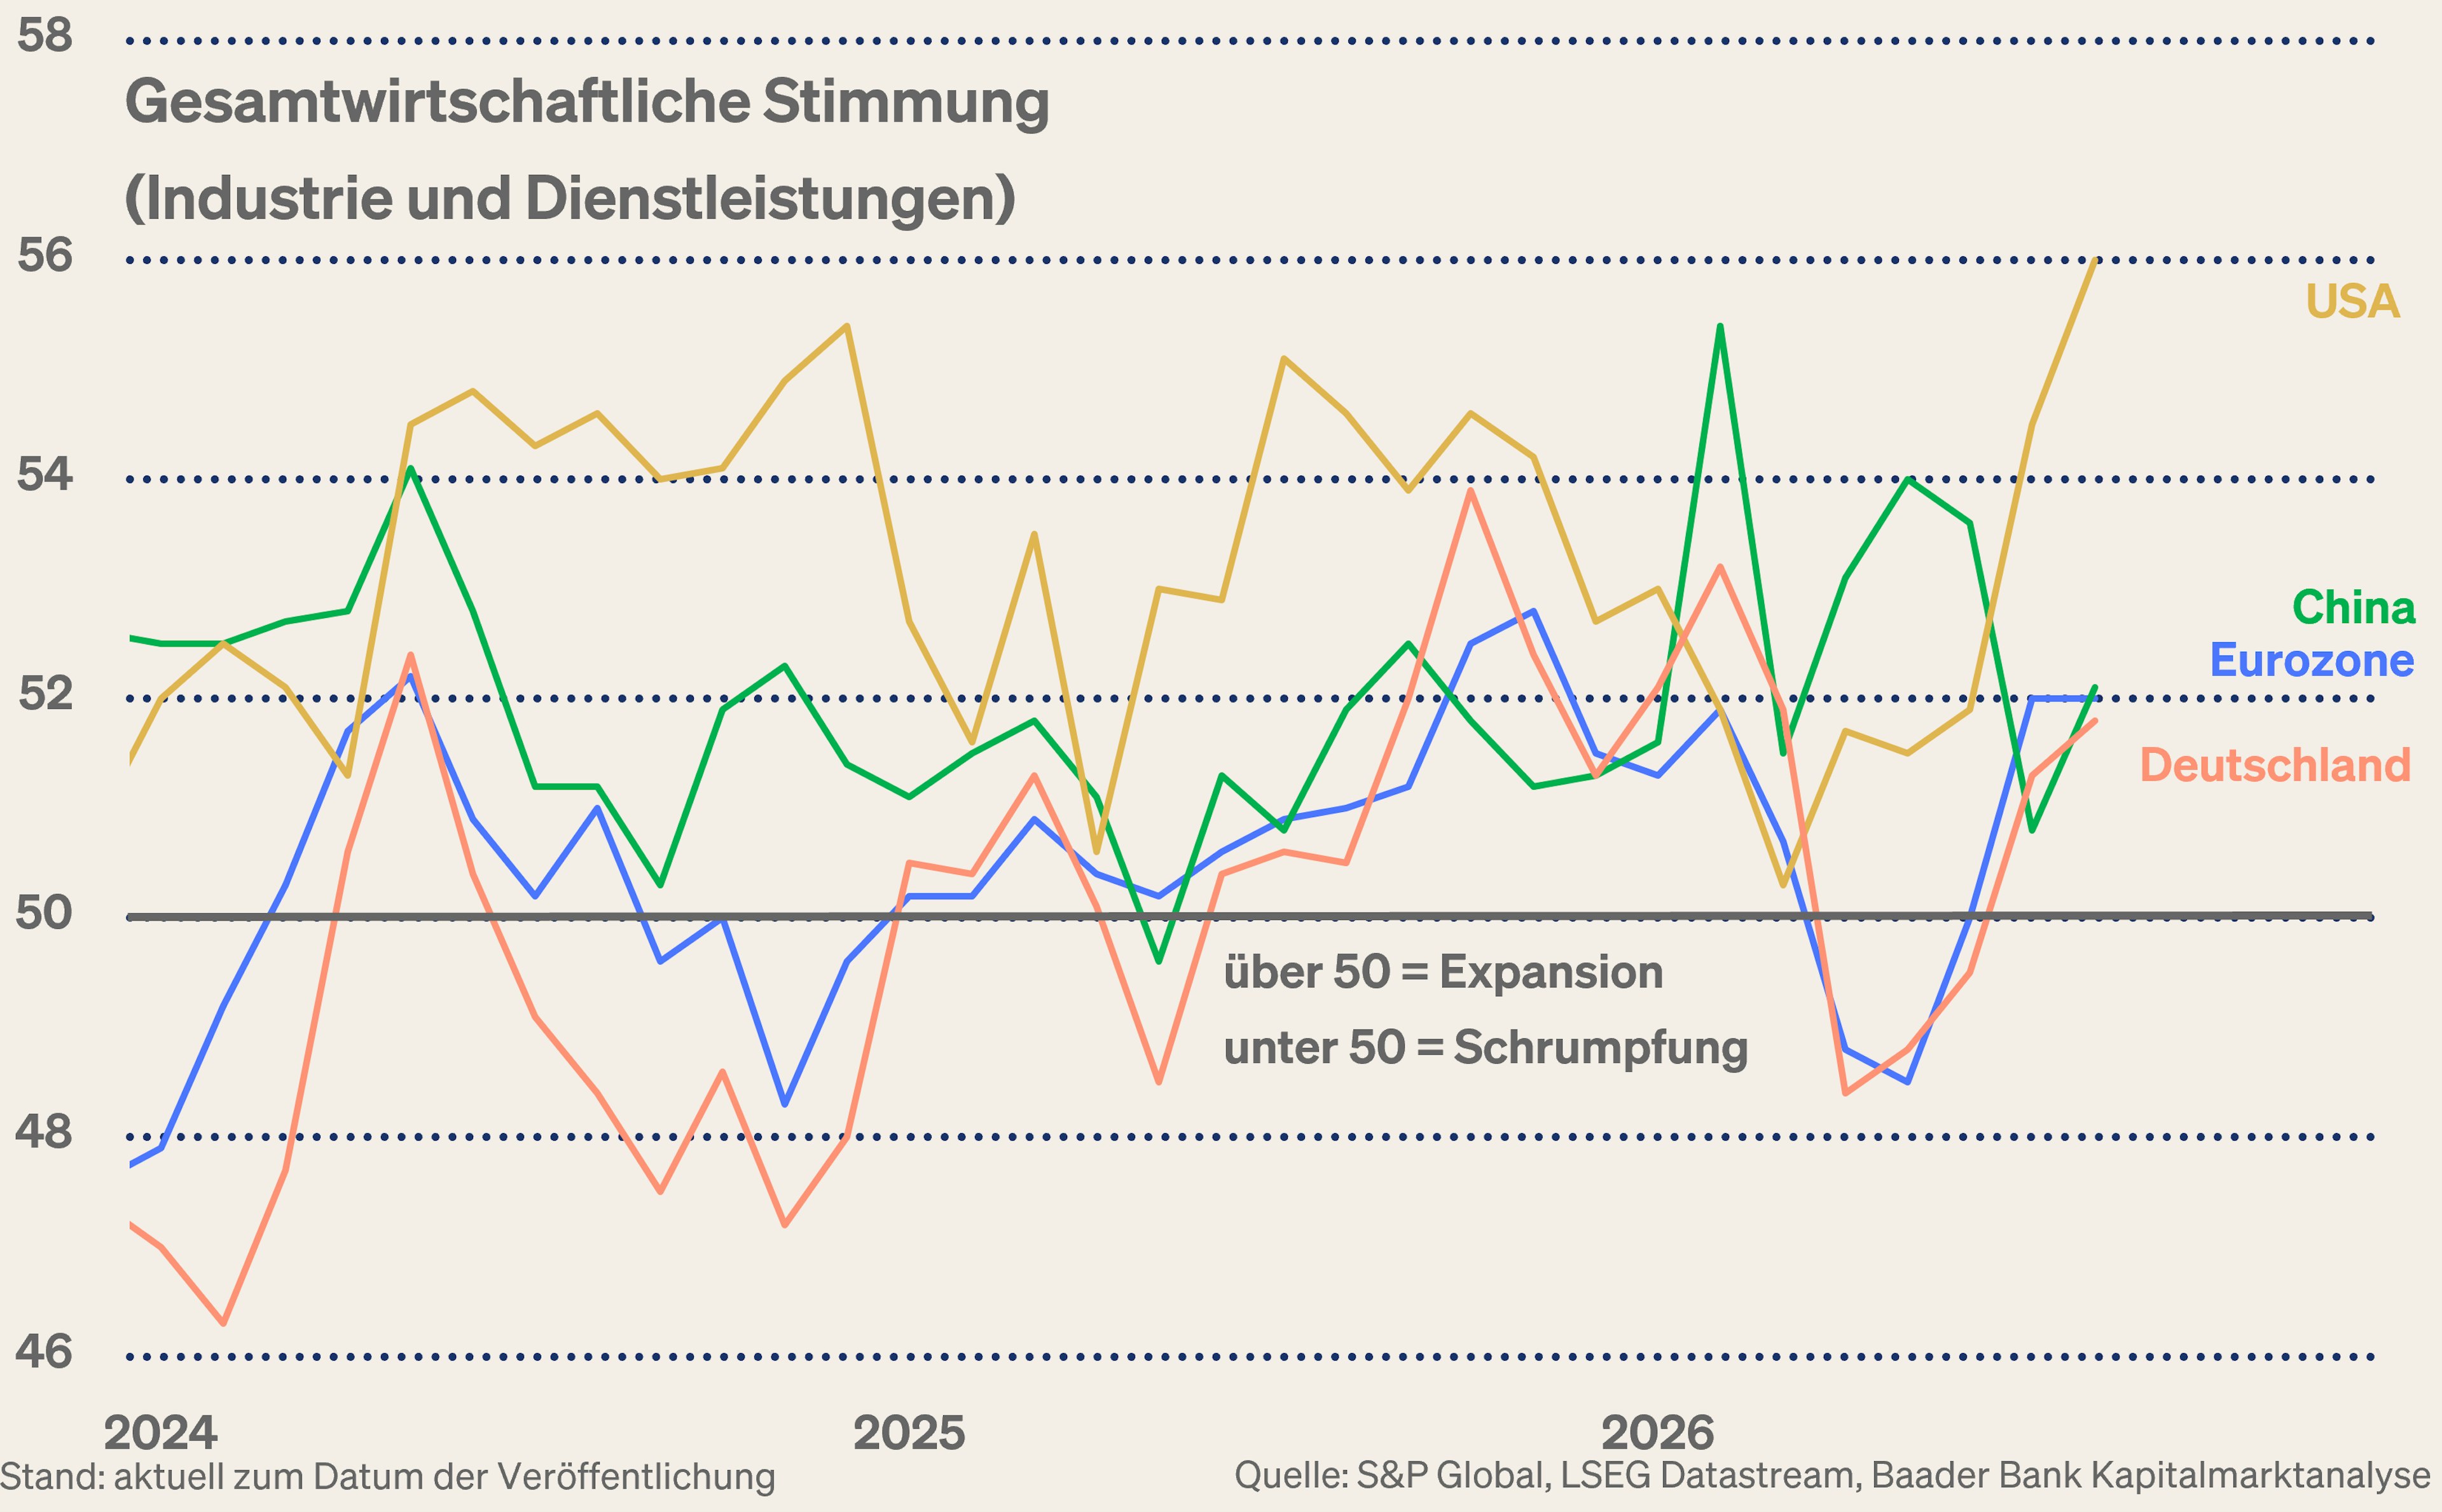
Weltweit haben sich die Frühindikatoren erholt.
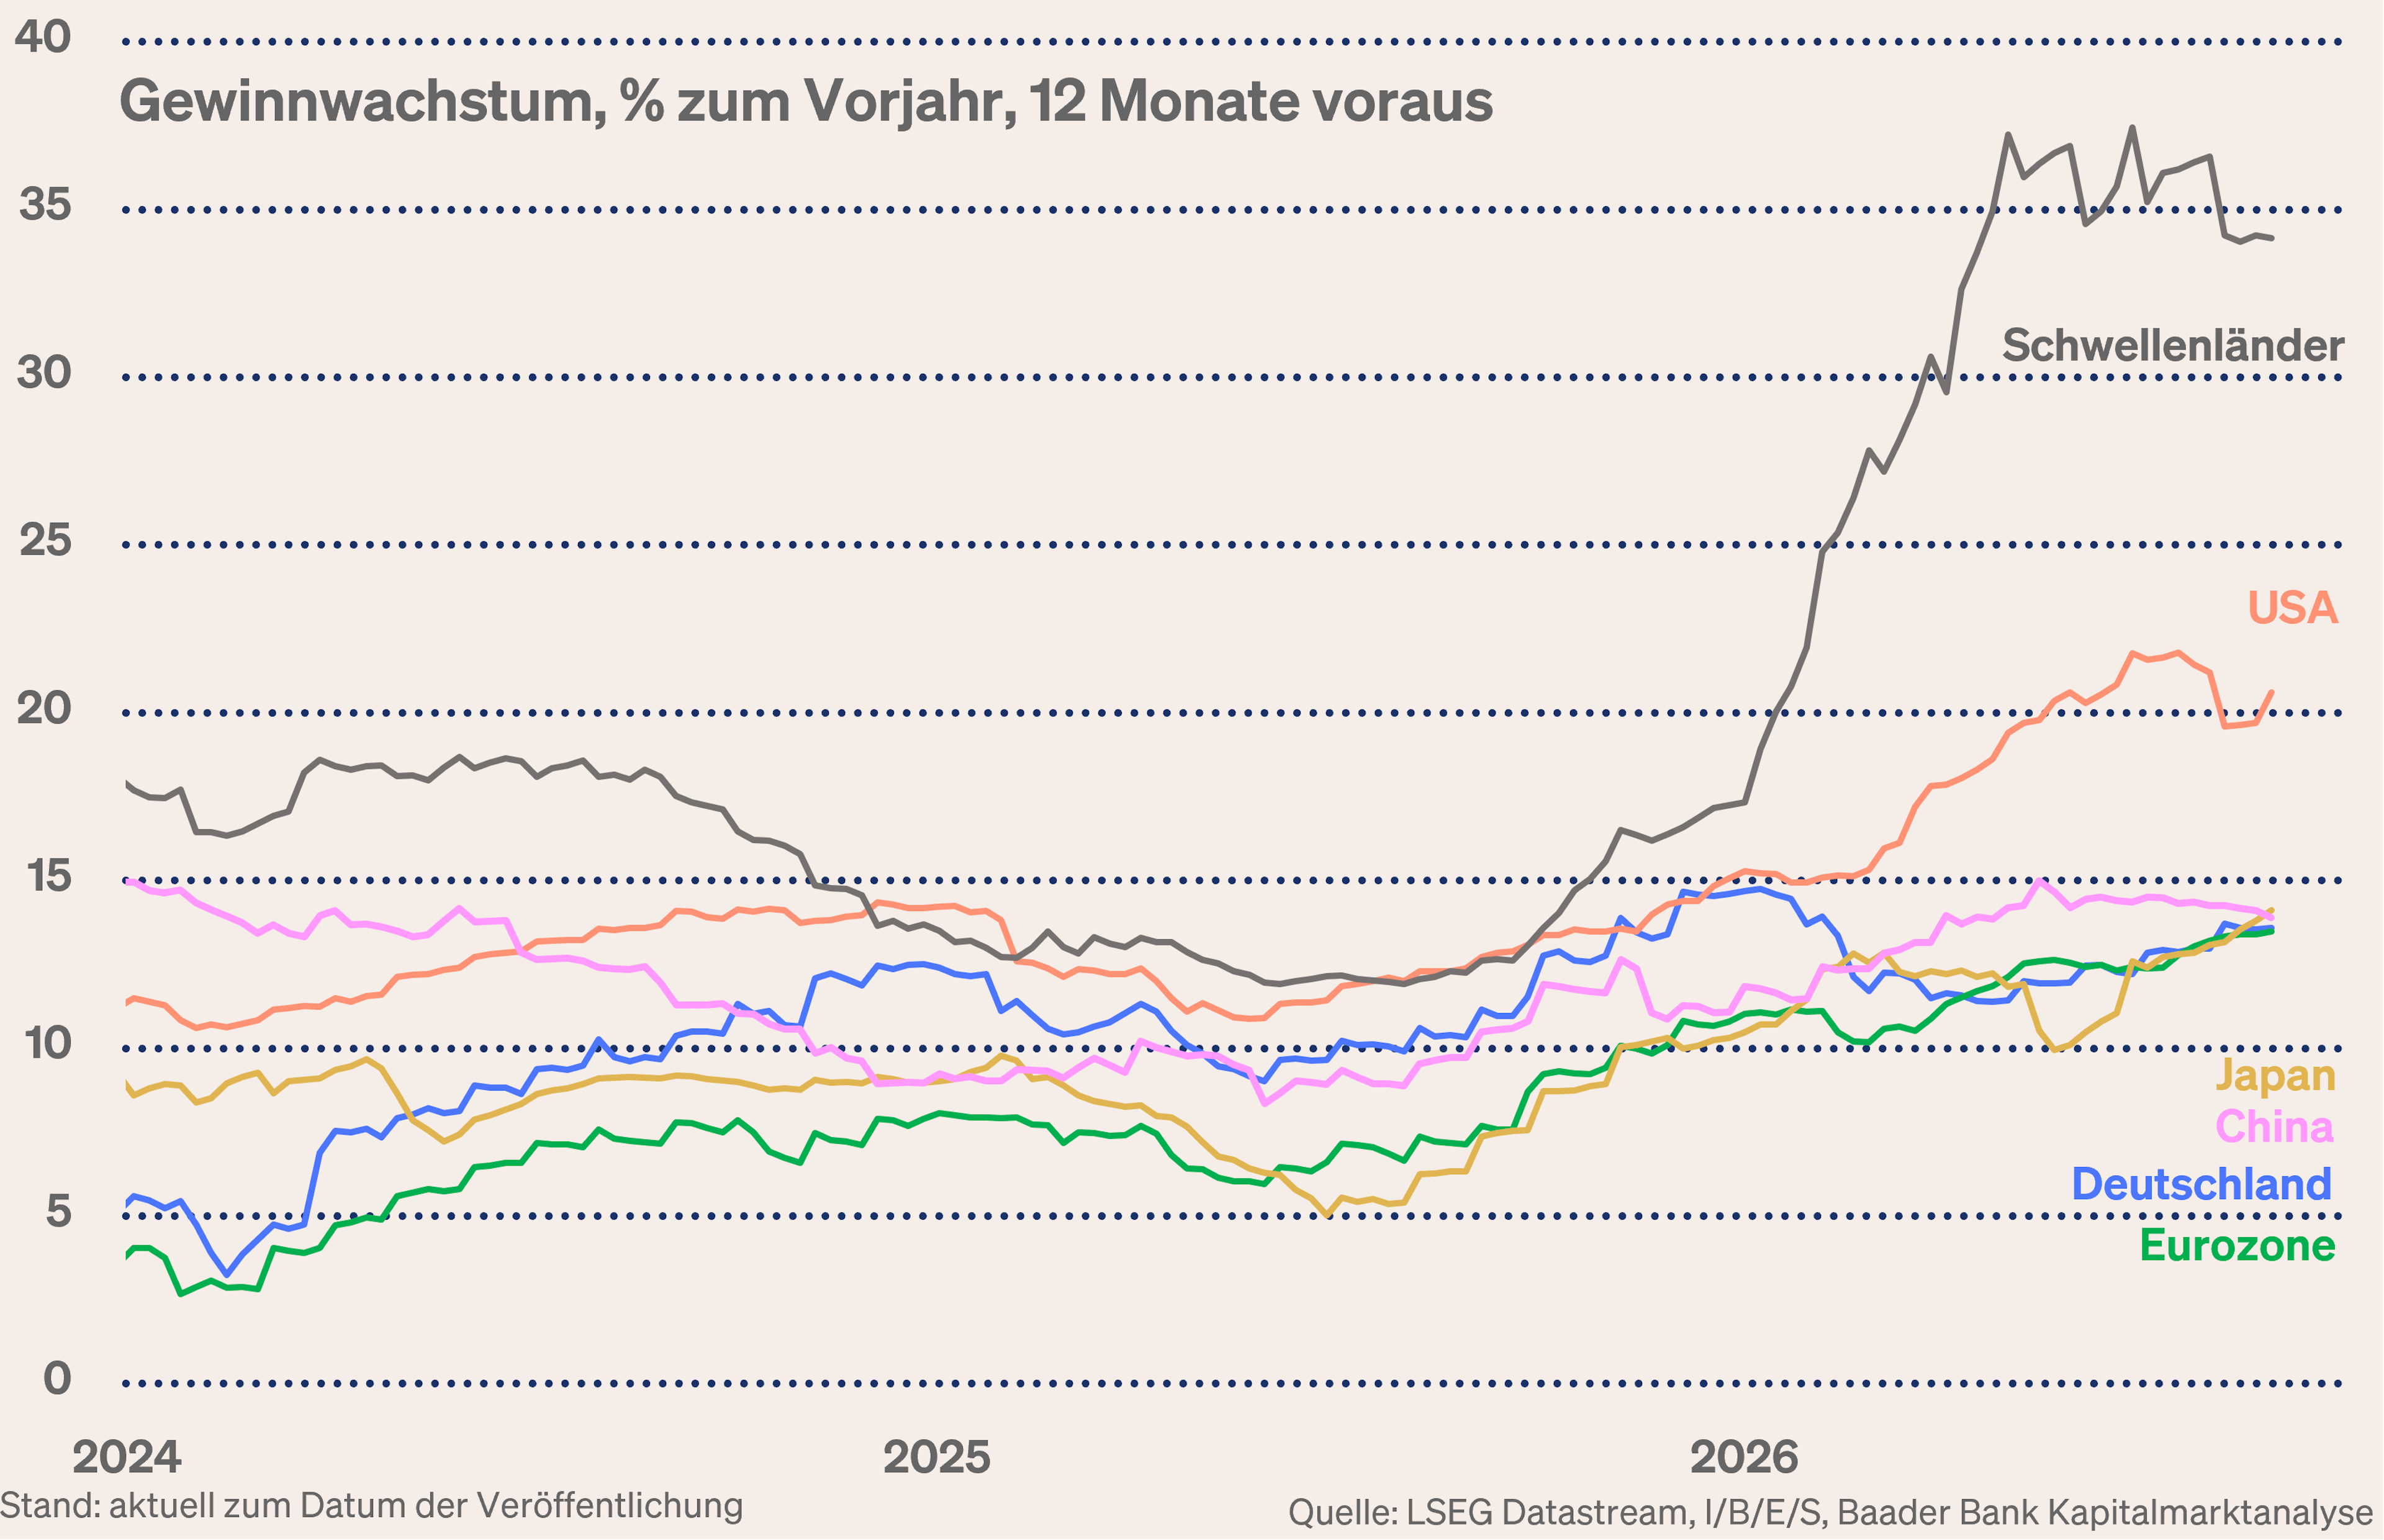
Damit setzt sich ebenso das solide Gewinnwachstum als Fundamentalstütze für die globalen Aktienmärkte fort.
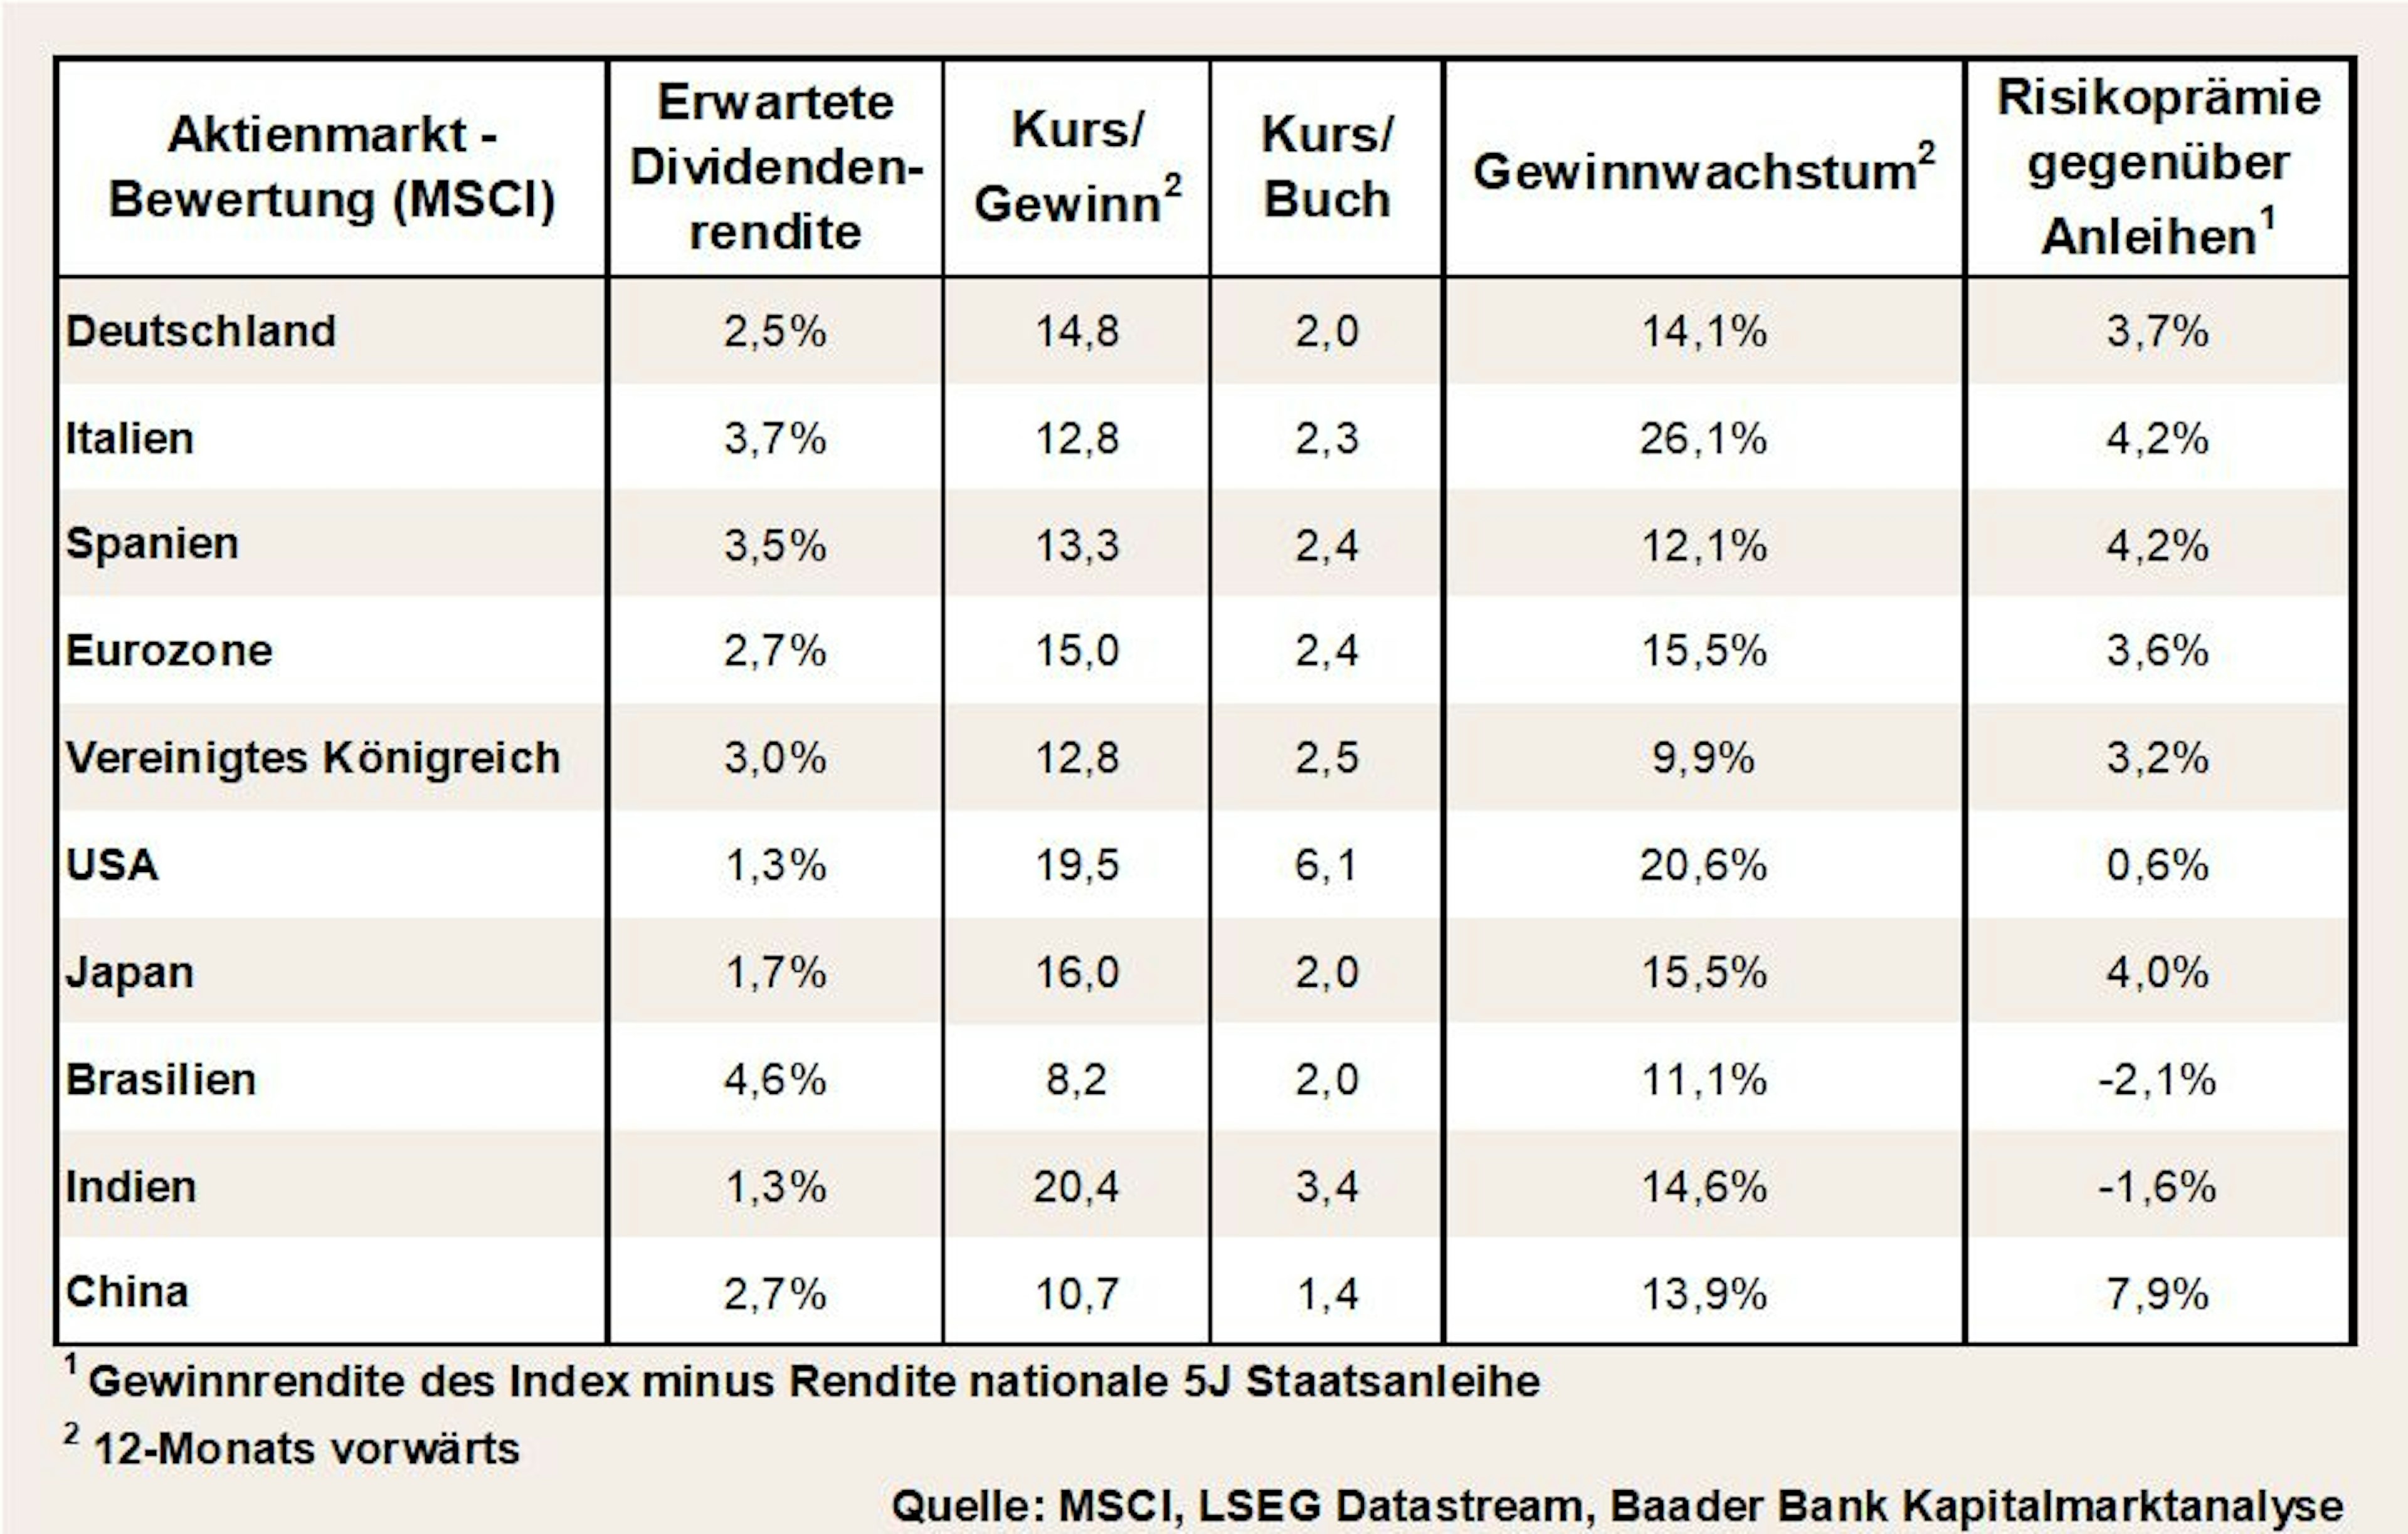
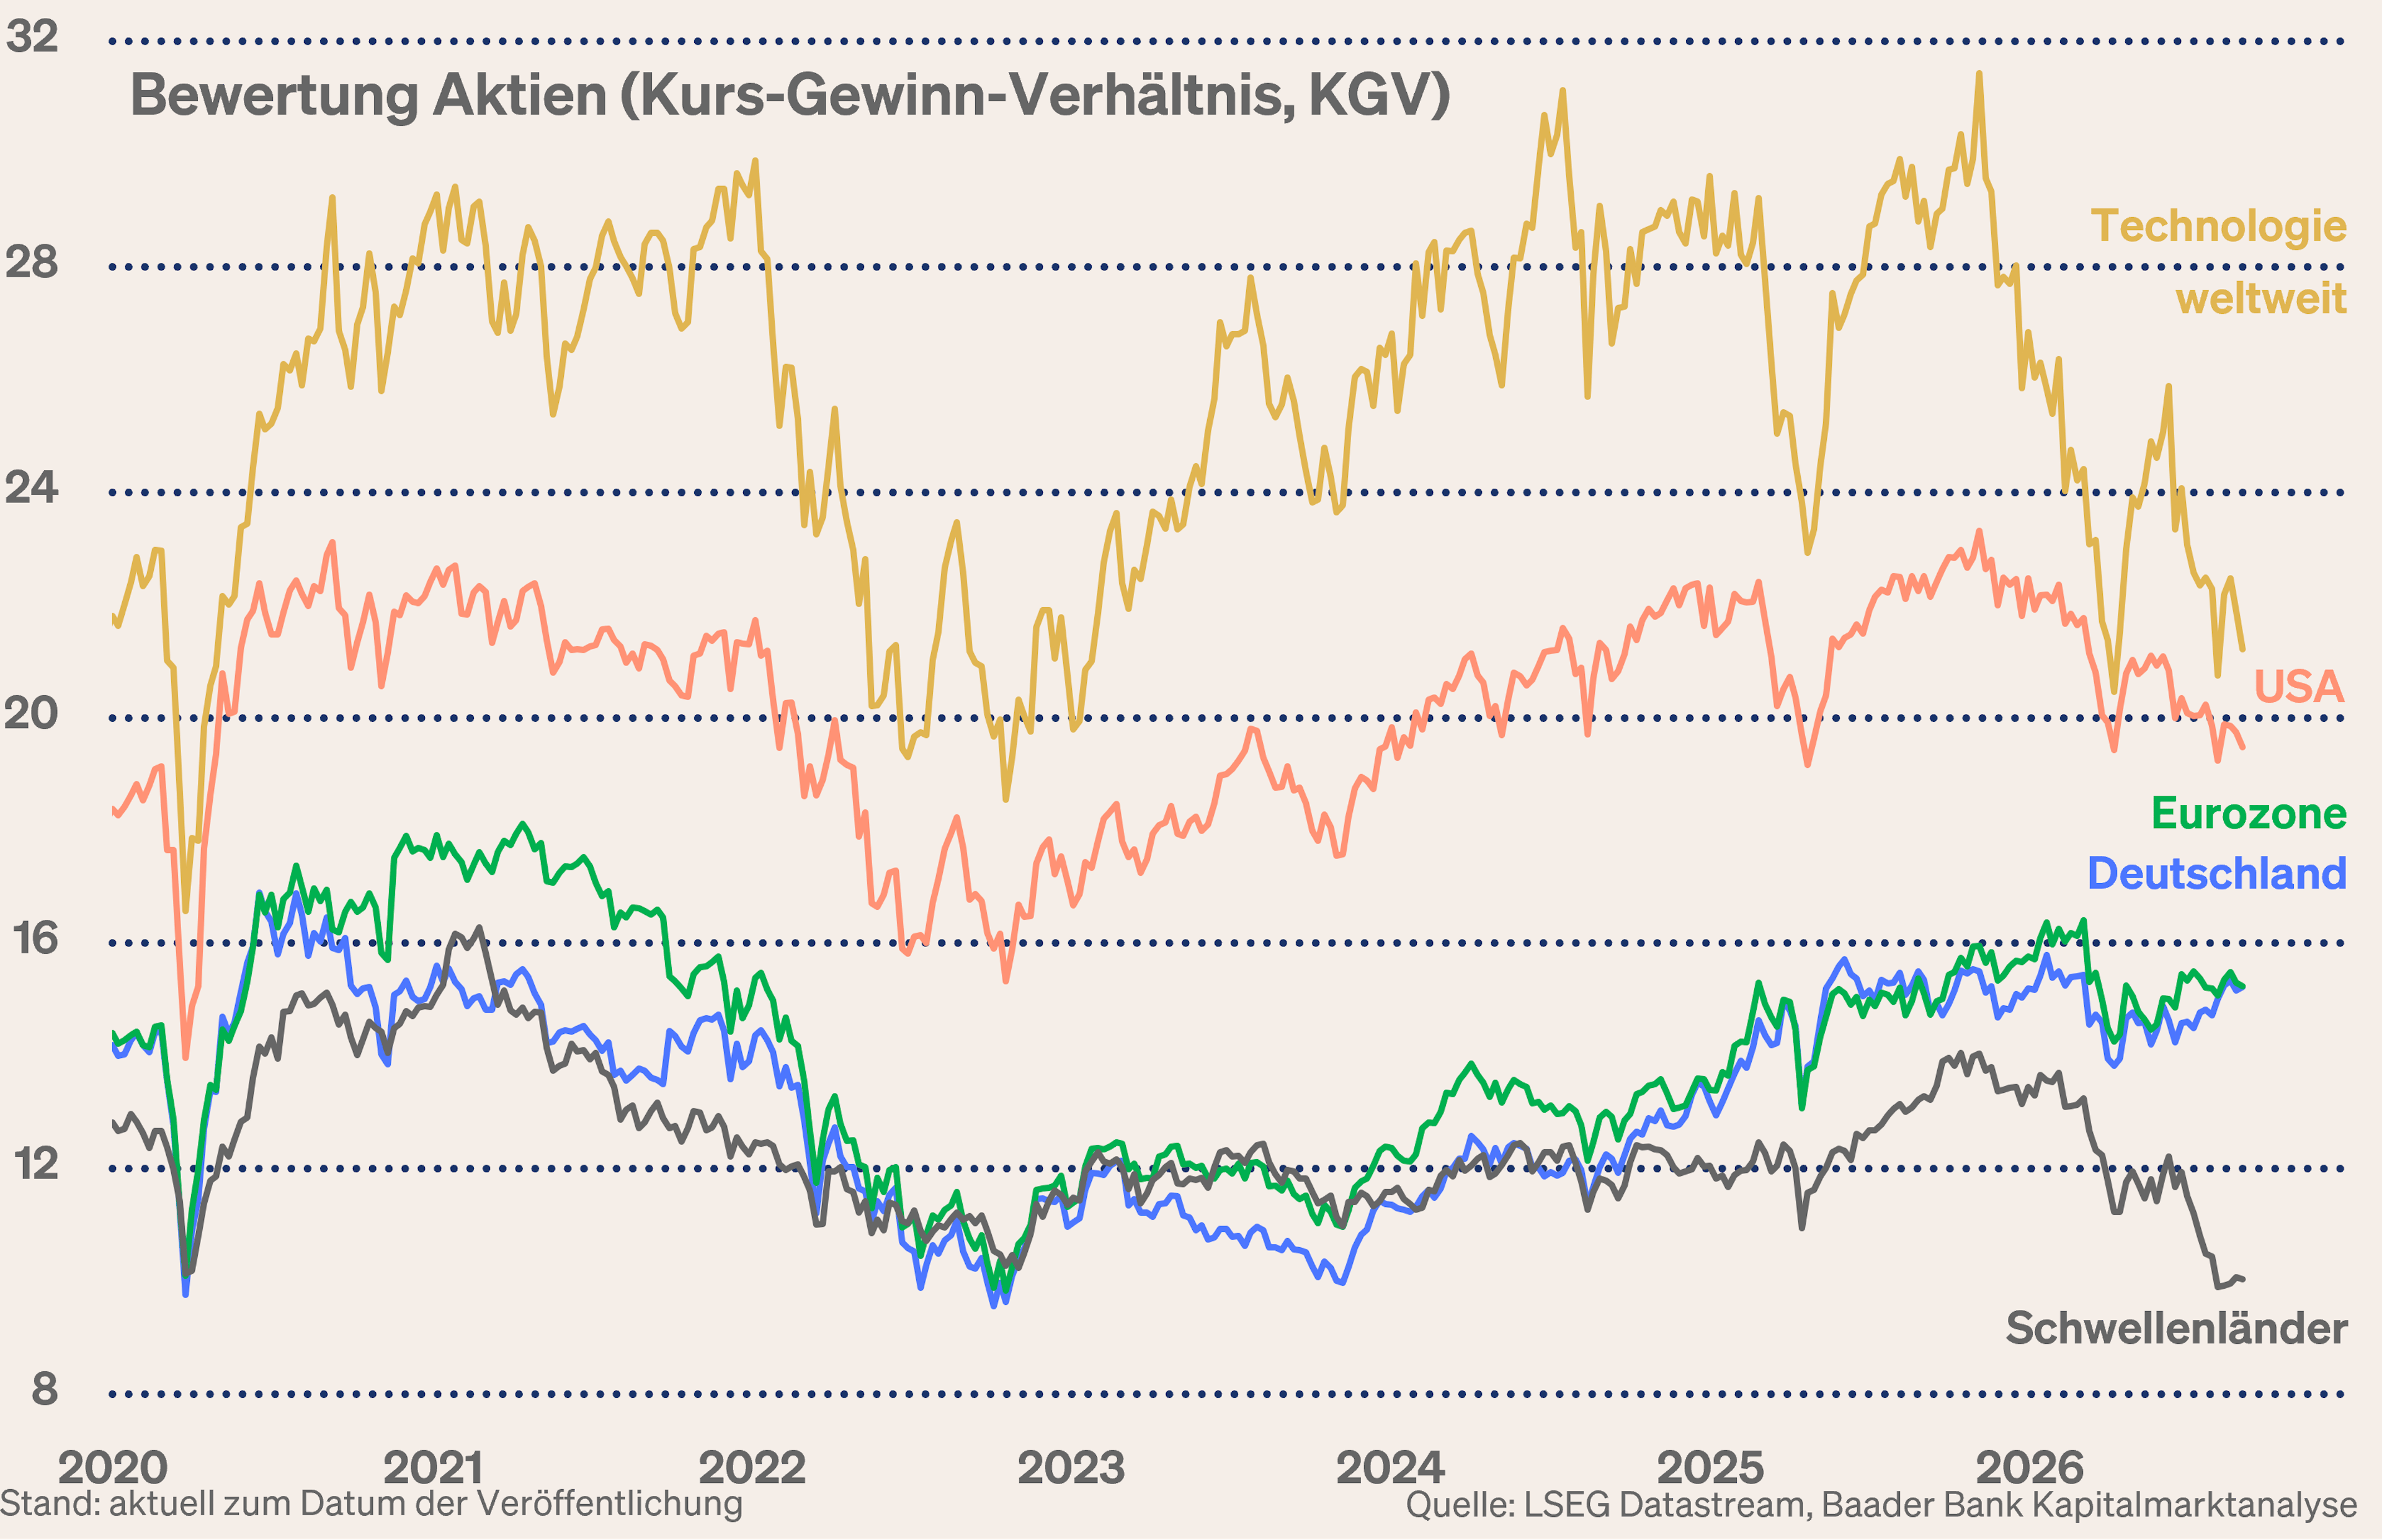
Nicht zuletzt haben sich die Bewertungsniveaus von Tech-Aktien inzwischen deutlich normalisiert. Auch die Schwellenländer sind alles andere als teuer.
Marktlage - Wie negativ kann der September 2026 an den Aktienmärkten werden?
Angesichts der vorhandenen Skepsis hinsichtlich Geopolitik, US-Zwischenwahlen und Zinserhöhungsängsten sind zwischenzeitliche Konsolidierungen an den Aktienmärkten einzukalkulieren.
Tatsächlich spielt dabei die Börsenpsychologie eine Rolle. Durchschnittlich verzeichnet der DAX seit 2000 im September einen Kursrückgang um gut zwei Prozent. Klammert man jedoch die dramatischen besonderen September-Ausreißer aus, z.B. der Angriff auf das World Trade Center, die Nachwirkungen des Platzens der Internet-Blase oder die Finanzkrise, relativiert sich der „böse“ September aber deutlich.
Überhaupt, wer regelgläubig ist, sollte dann auch auf den Oktober schauen und jetzt zukaufen, da dieser sich im Durchschnitt besser darbietet. Und dann gibt es ja noch die Jahresendrallye.
Prinzipiell hängt die Börsenverfassung immer von den konkret vorliegenden Daten ab. Und diese sind aktuell im September 2026 nicht apokalyptisch. Im Gegenteil, die oben beschriebenen Marktperspektiven sind attraktiv.
Ein bisschen Blues ist möglich. Für Trauermusik besteht aber kein Anlass.
Sentiment und Charttechnik DAX - Warten auf neue Impulse
Für die richtungsgebenden US-Aktienmärkte deuten die Sentiment-Indikatoren trotz der grundsätzlich hohen Kursstände kurzfristig nicht auf großes Drohpotenzial hin. Der von CNN Business veröffentlichte Fear & Greed Index bewegt sich im Bereich der Angst und zeigt keine starke Konsolidierung an.
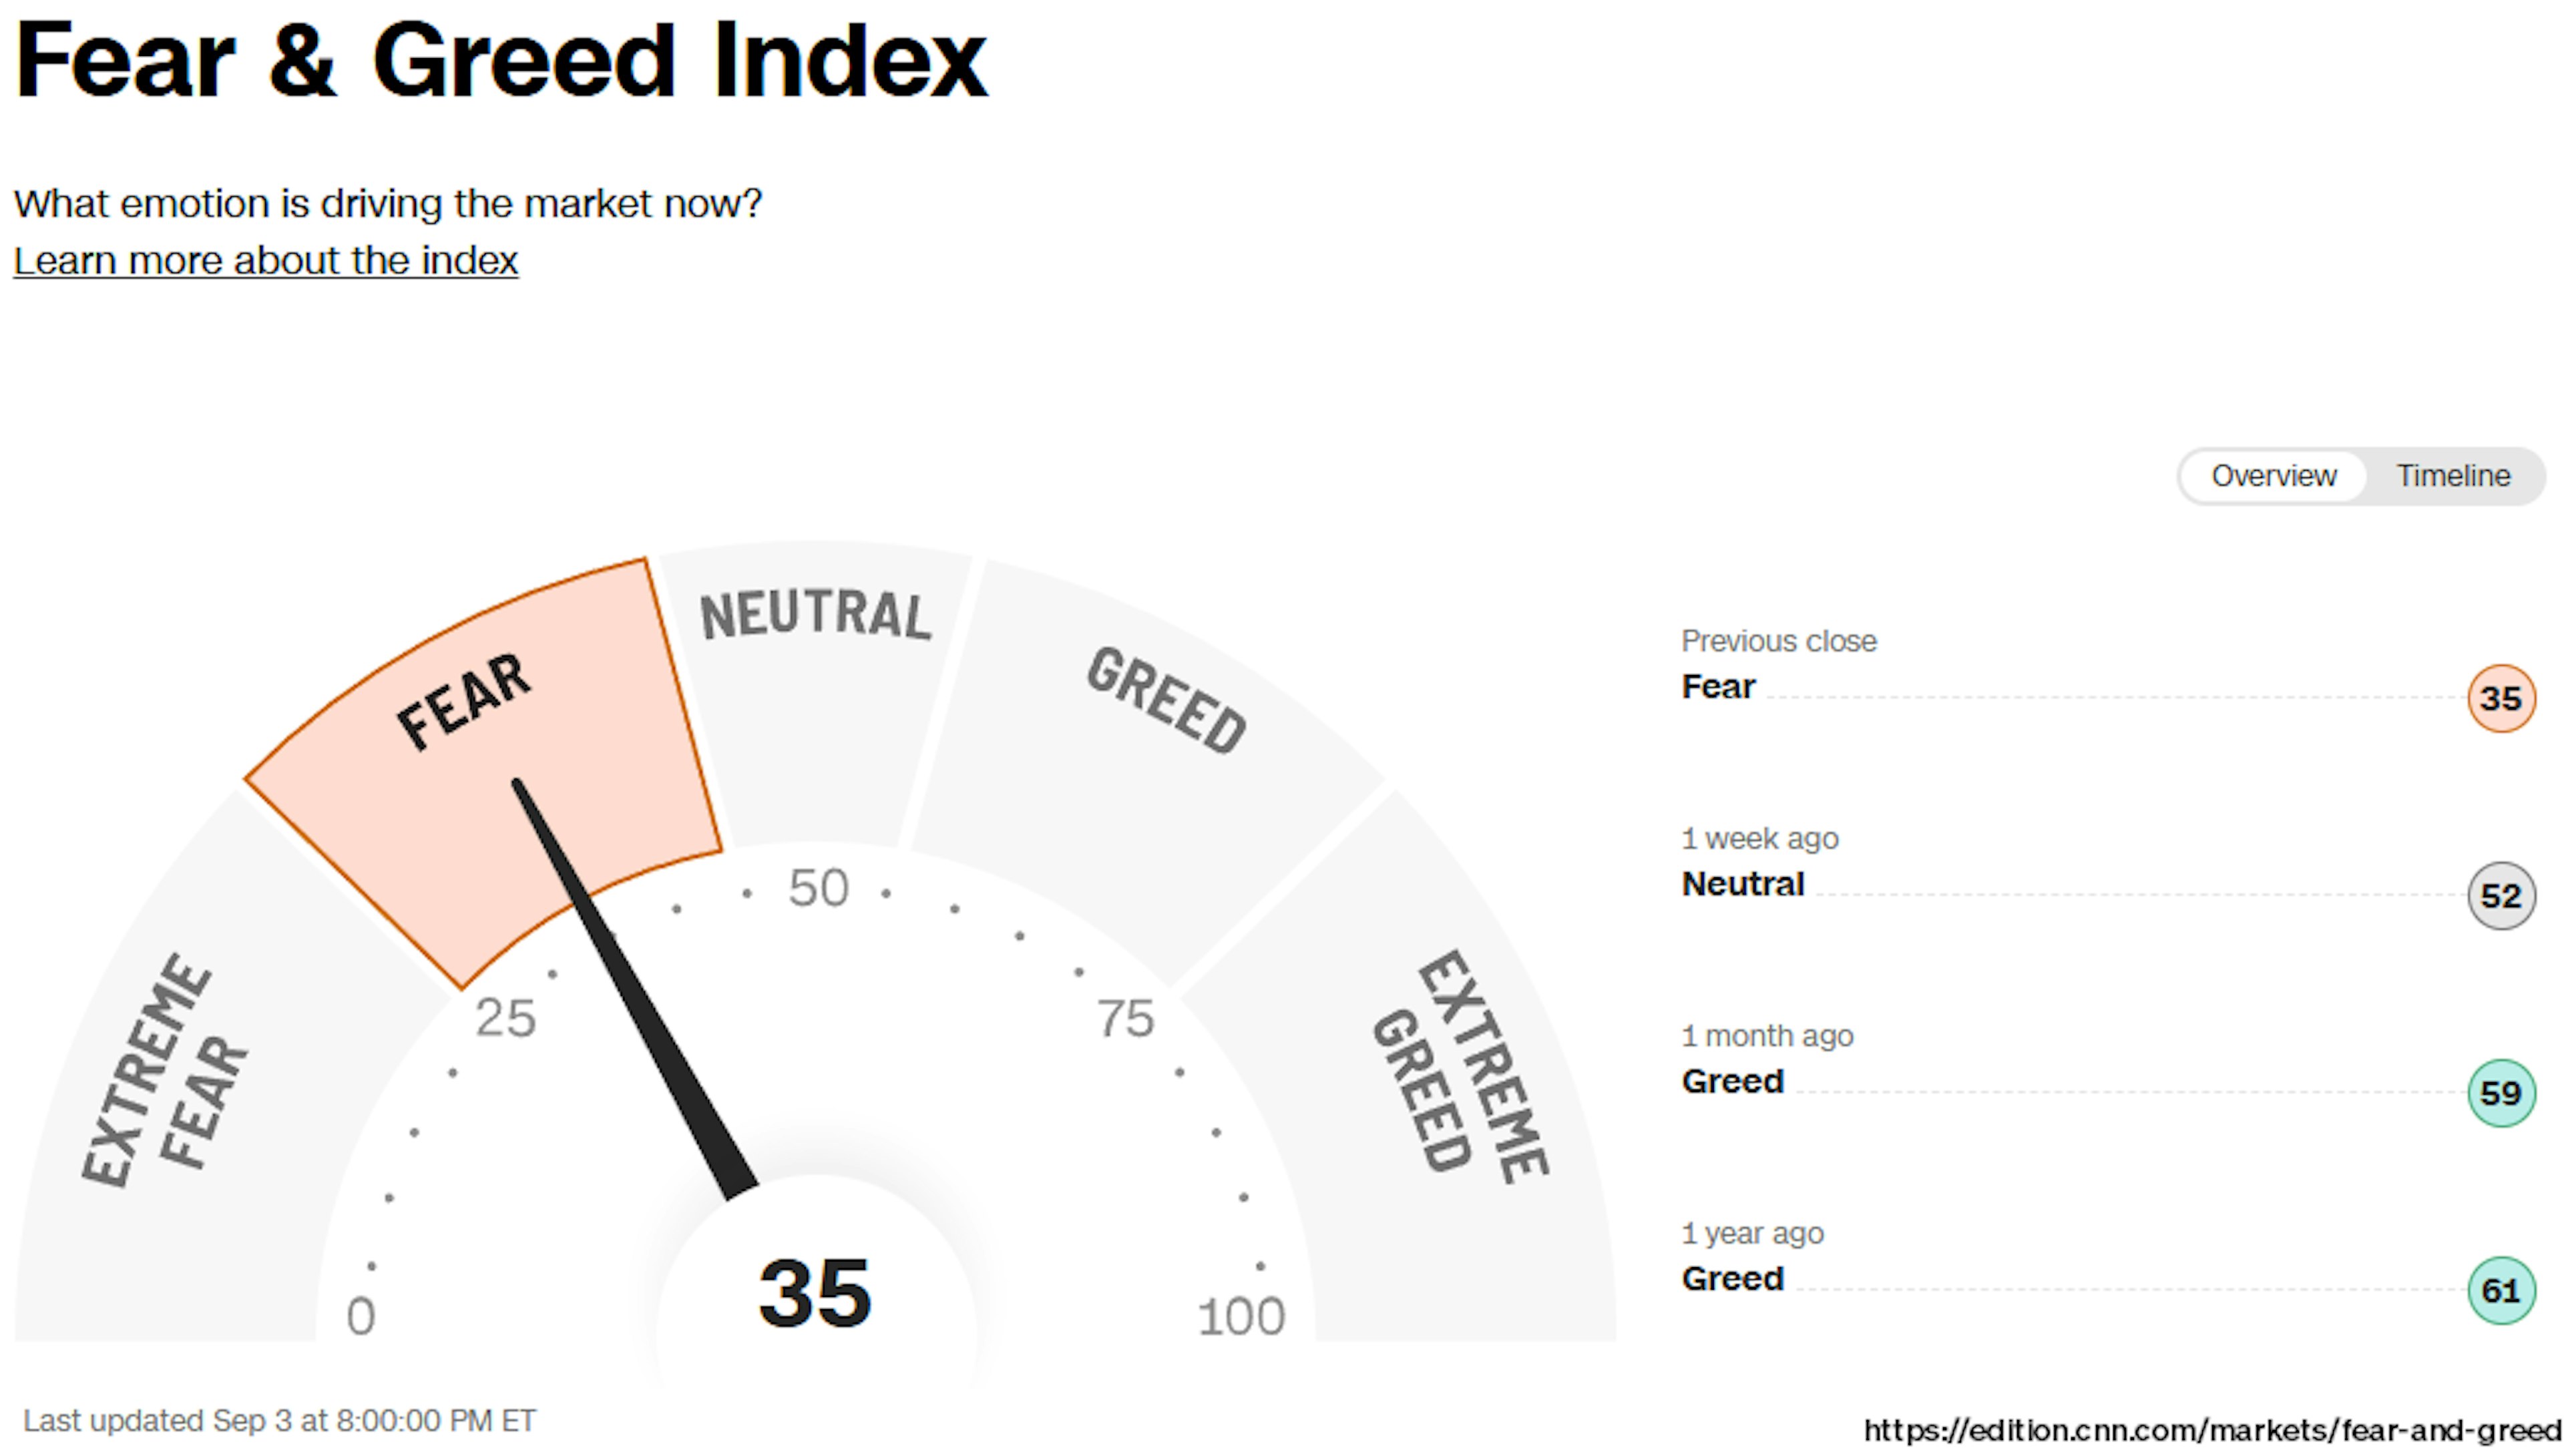
Je nach Nachrichtenlage in puncto Zinserhöhungsängste und (Geo-)Politik ist zwar mit emotionalisierten Kursschwankungen zu rechnen. Dieser „Druckablass“ ist aber nicht ungewöhnlich. Er bietet günstige Einstiegsgelegenheiten. Mindestens sollten Anleger ihre Aktiensparpläne fortsetzen oder bitte damit beginnen.
Charttechnisch liegen im DAX die nächsten Widerstände an den Marken von 26.100, 26.250, 26.367 Punkten. Unterstützungen liegen hingegen bei 25.949, 25.928, 25.914, 25.630 sowie 25.598 Punkten.