Bei Unsicherheit leiden Schwellen- stärker als Industrieländer
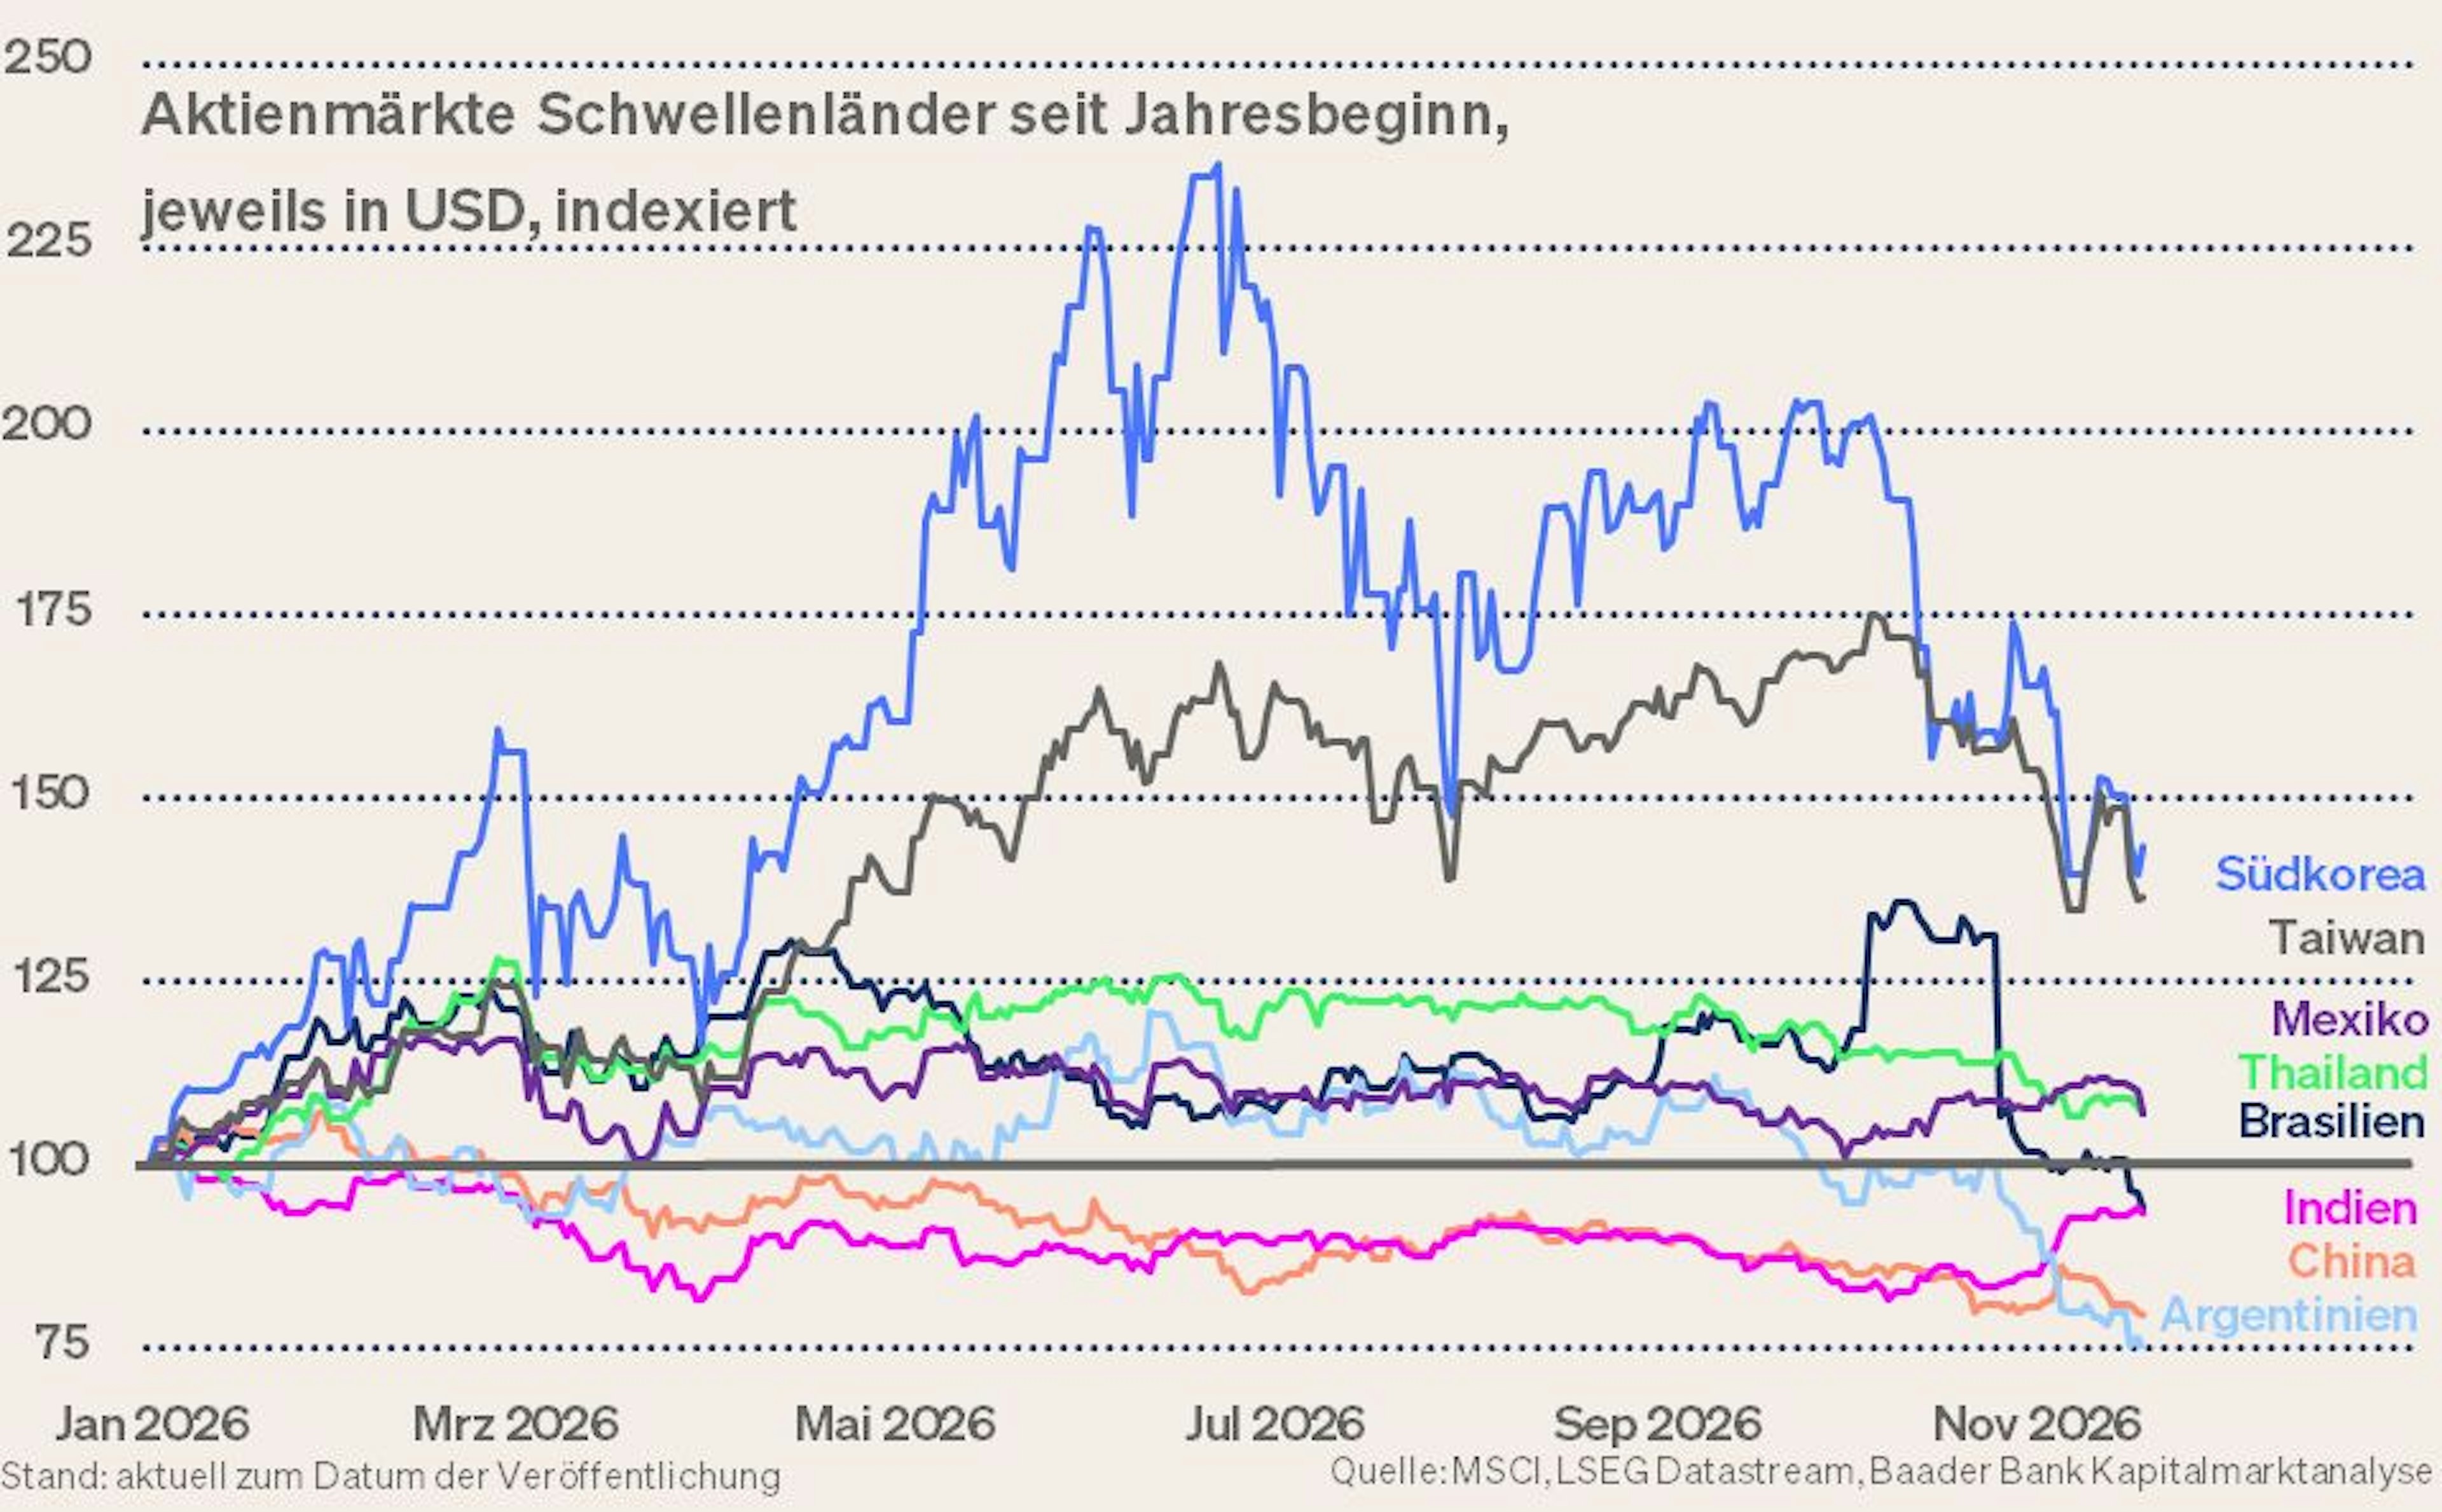
Der Stimmungsumschwung an den Technologiebörsen macht auch vor Schwellenländer nicht halt. Sorgen gelten vor allem den Ausrüstern der KI-Infrastruktur, insbesondere Halbleiter- und Speicherchipherstellern aus Südkorea und Taiwan. Hier hat sich zunächst der Preiswettbewerb durch die günstige, subventionierte Massenproduktion aus China verschärft.
Vor allem aber will Washington mit verschärften US-Beschränkungen für KI-Chip-Exporte zunächst für Singapur und Malaysia - im Gespräch sind auch Thailand, Indonesien und Brasilien - nun verhindern, dass chinesische Unternehmen über dortige Rechenzentren indirekt auf die amerikanischen Halbleiter zugreifen. Sollten in diesen Ländern dann weniger Kapazitäten genutzt werden und sich der Ausbau von Rechenzentren verlangsamen, wären asiatische Zulieferer unmittelbar betroffen.
Dass überhaupt Ausnahmen für Chip-Exporte nach China gewährt wurden, ging auf das intensive Lobbying von Jensen Huang und dem US-Handelsministerium zurück. Ihre Annahme war, dass China bei Verfügbarkeit amerikanischer Spitzen-Halbleiter eigene Fertigungsbemühungen beschränkt. Wer jedoch Pekings technologische Ambitionen kennt, weiß, dass diese Vermutung haltlos ist. Und so ist davon auszugehen, dass trotz der viel diskutierten „Neuen Weltordnung“, die eine verstärkte Zusammenarbeit von Amerika, China und Russland vorsieht, sich nichts an der Devise ändert: Jeder ist sich selbst der Nächste.
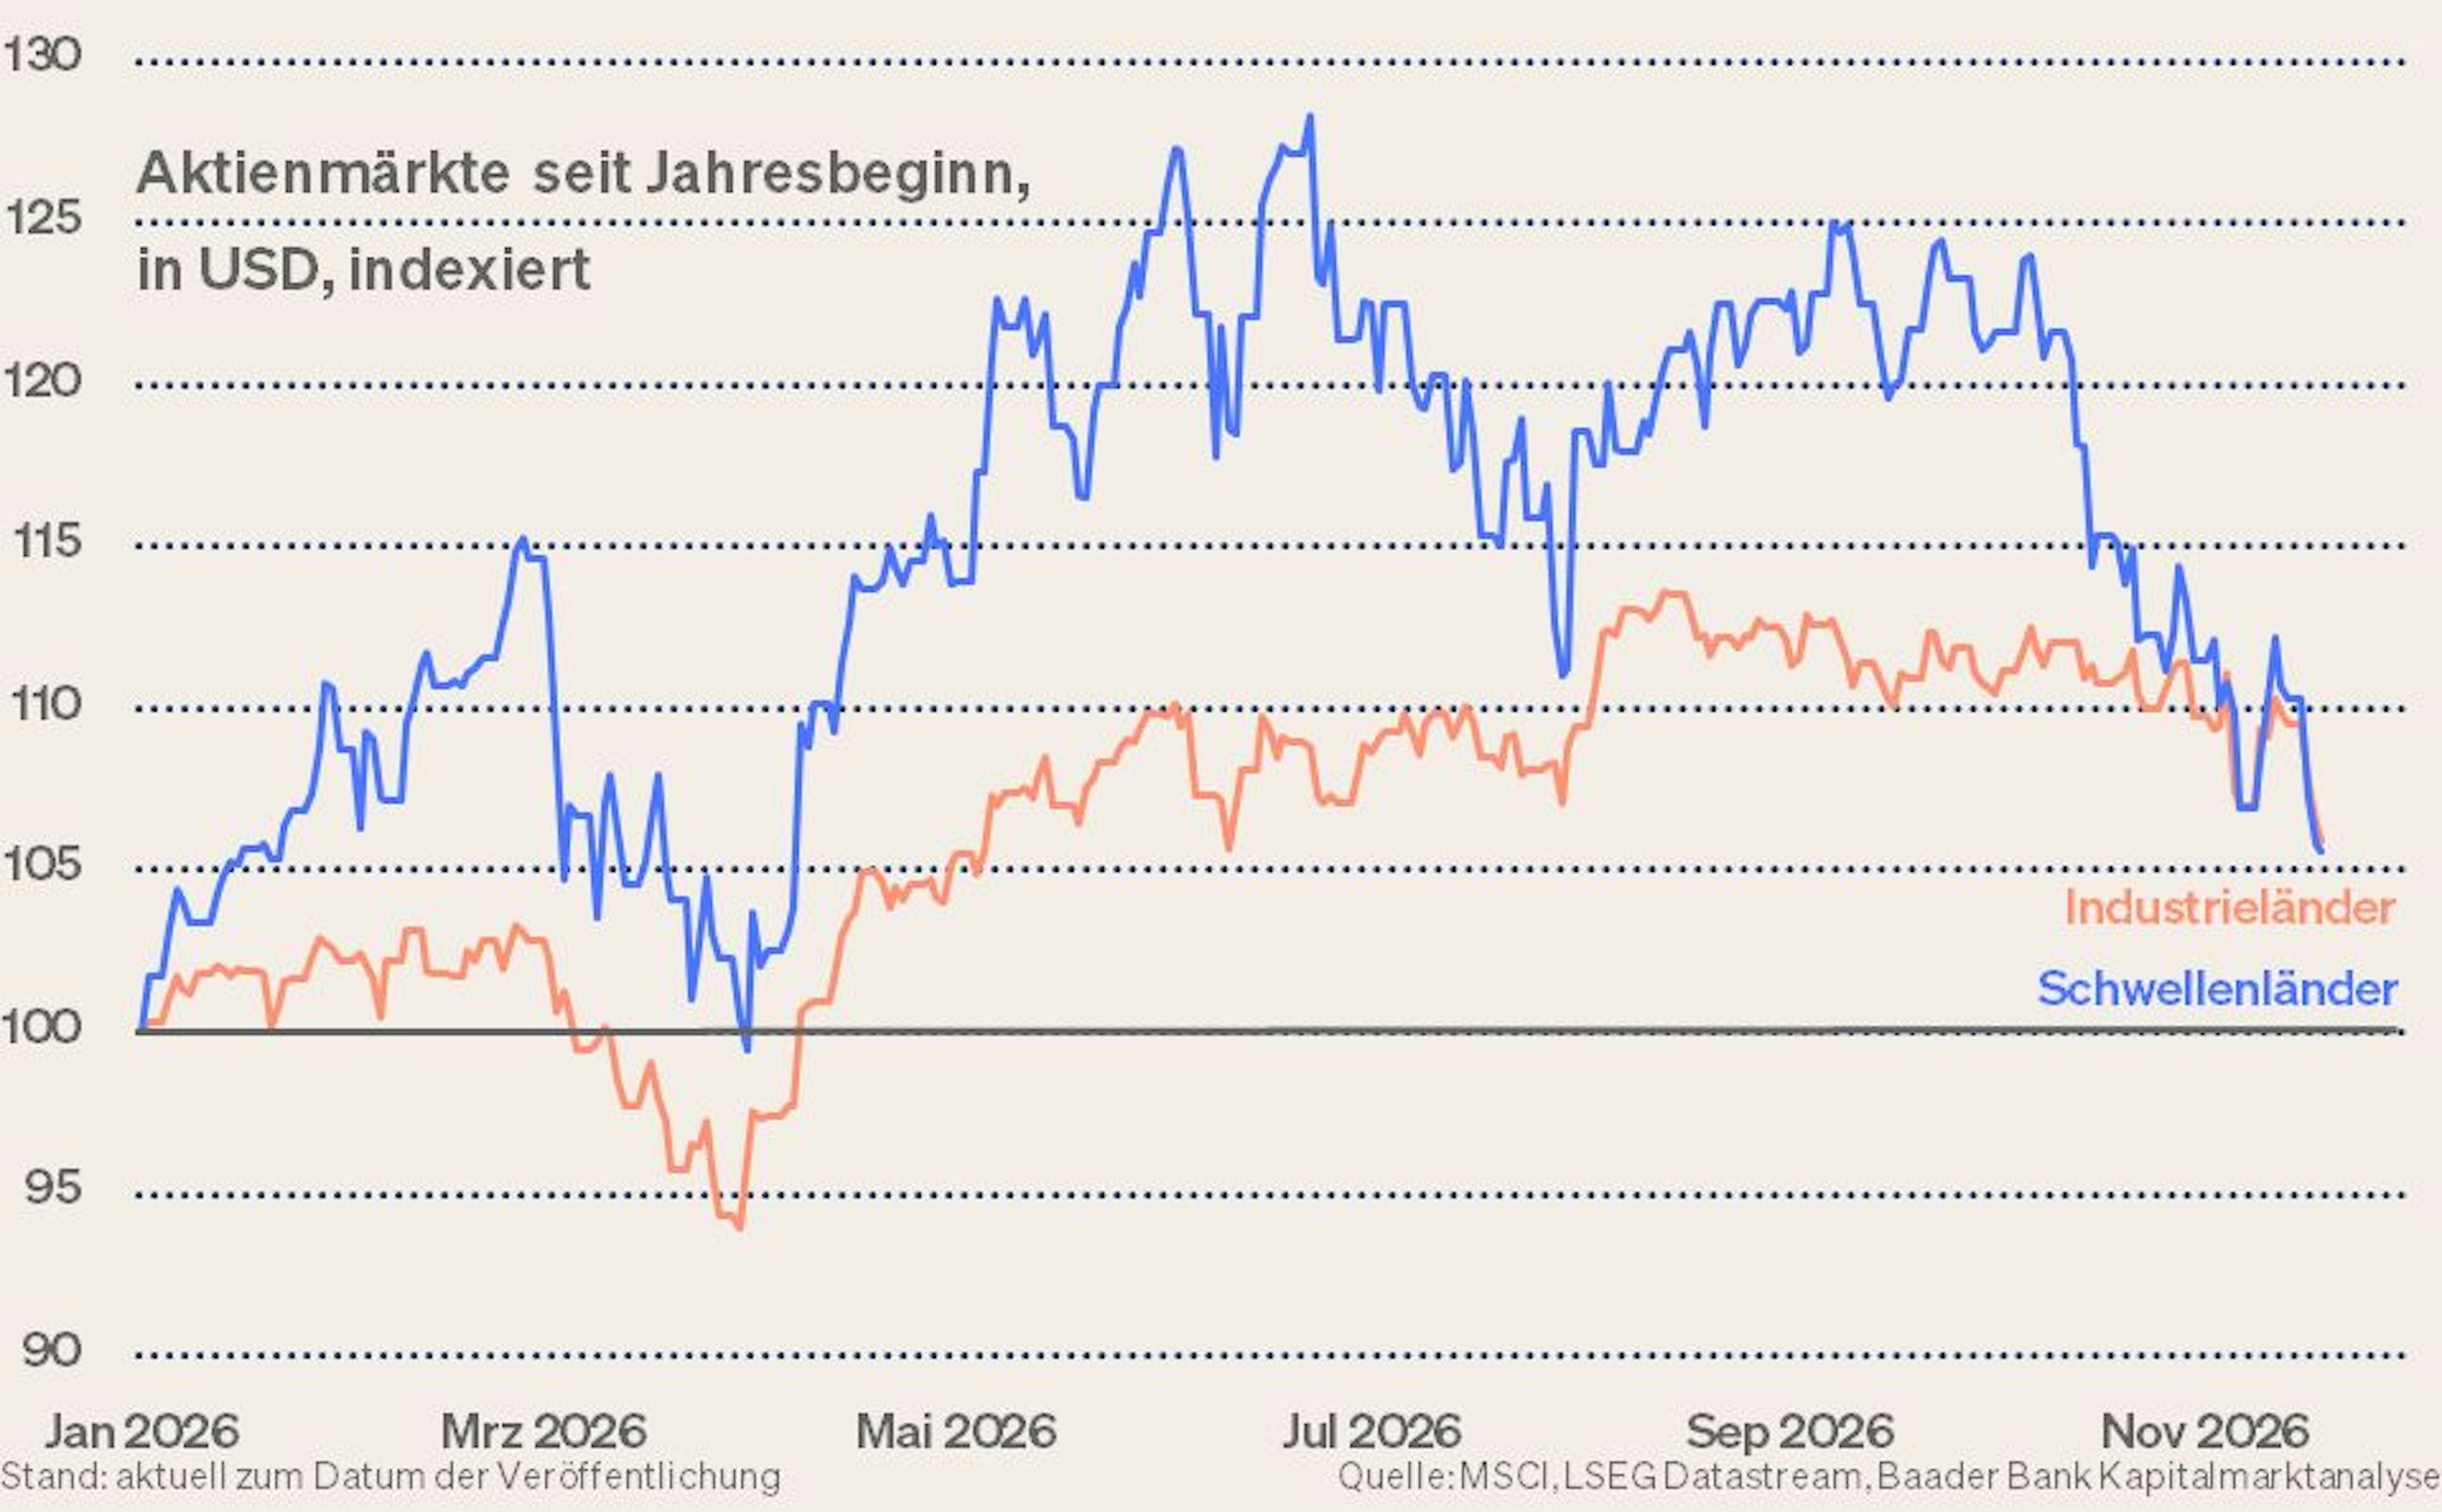
Vor diesem Hintergrund verloren einzelne asiatische Chiphersteller zeitweise mehr als 50 Prozent und rissen den MSCI Emerging Markets mit nach unten. Damit ist dessen von Jahresbeginn bis Oktober deutliche Outperformance gegenüber den Industrieländern dahin.
US-Dollar als Spielverderber?
Befürchtungen steigender US-Leitzinsen sowie die breite KI-Skepsis am Aktienmarkt sorgen für eine Flucht in hochrentierliche amerikanische Staatsanleihen und damit eine Aufwertung des Dollars auch gegenüber Schwellenland-Währungen. Ist das schädliche Thema Kapitalflucht wieder da?
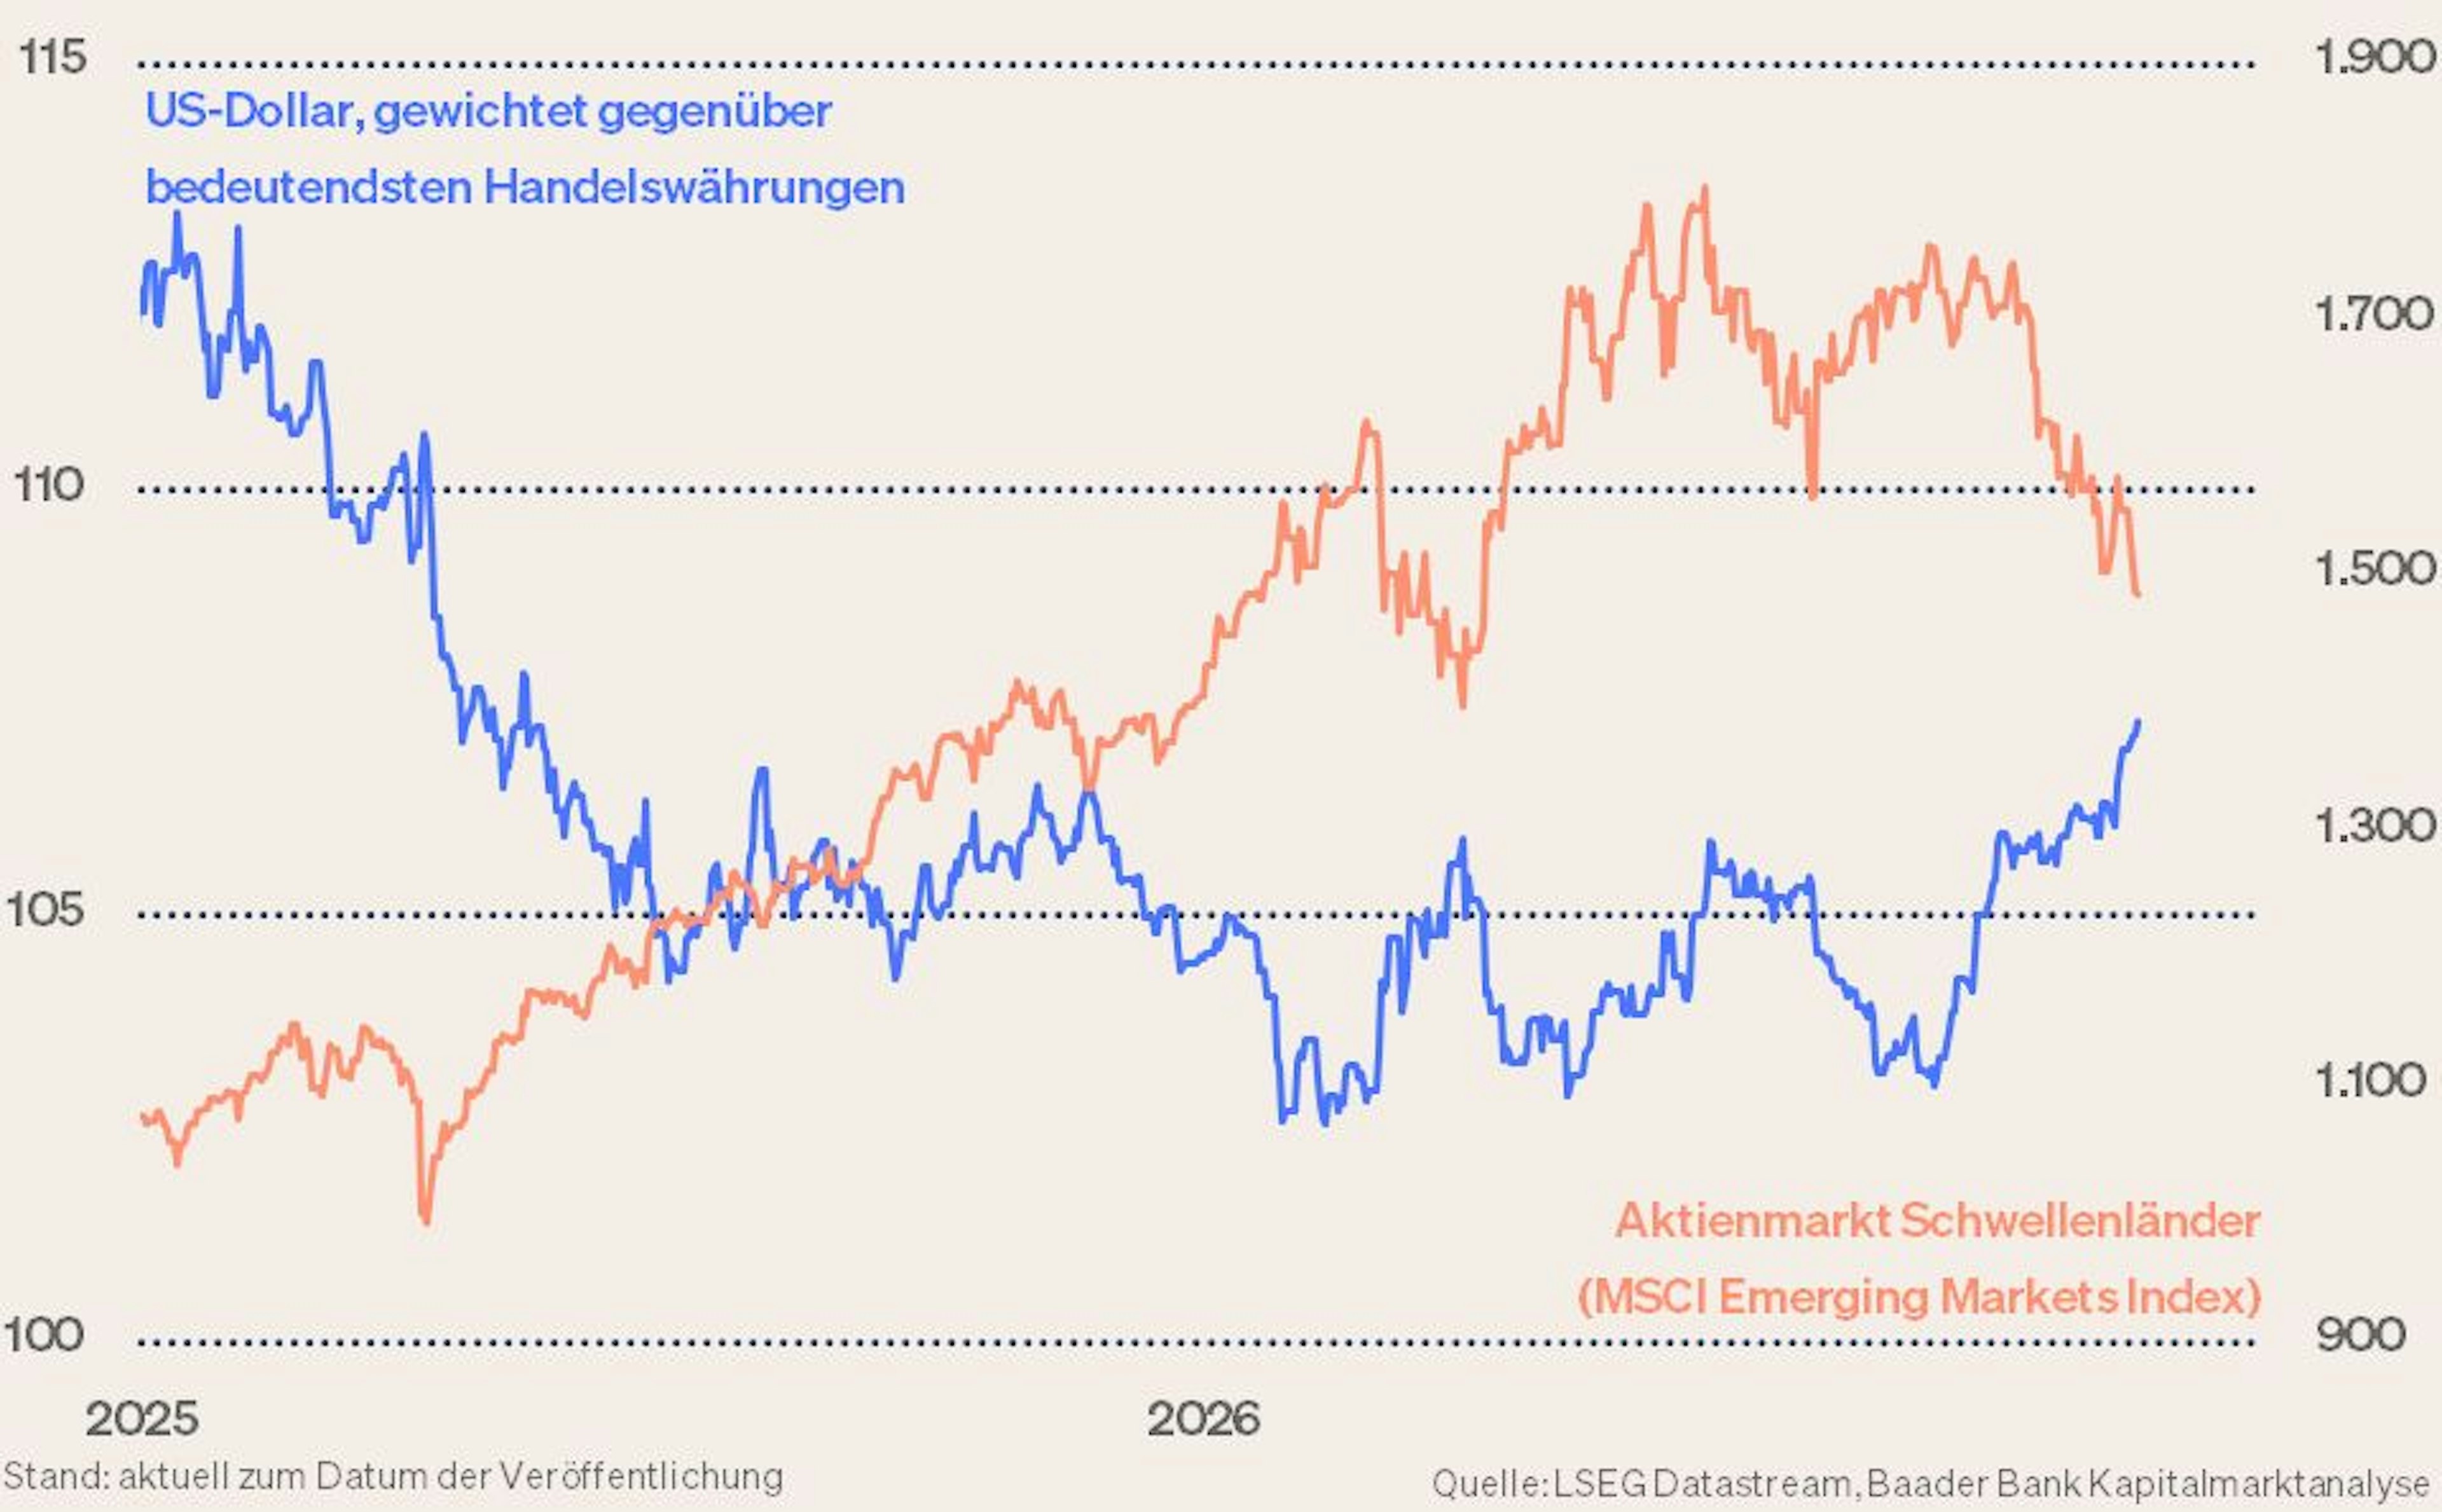
Dauerhaft wird der US-Dollar nicht zum Spielverderber. Trotz anderslautender Aussagen von Fed-Direktoren nähert sich der amerikanische Zinserhöhungszyklus seinem Höhepunkt. Denn im kommenden Jahr lässt der Inflationsdruck nach, wie die fallenden Energiepreise nahelegen. Ohnehin strebt die amerikanische Administration keinen zu starken Dollar an, um ihre Exportwirtschaft zu unterstützen. Dieser amerikanische „Freundschaftsdienst“ soll zudem die Beziehungen zu Asien und Südamerika stärken.
Der Schuldendienst der Schwellenländer, die ihre Kredite immer noch umfangreich in Dollar aufnehmen, ist insofern nicht in Gefahr. Ohnehin verfügen diese Länder über erhebliche Exportüberschüsse, die alle Zahlungsverpflichtungen mühelos ermöglichen.
Die Euphorie ist weg, die Substanz bleibt
Fundamental bleiben die Schwellenländer gut aufgestellt. Taiwan und Südkorea sind aus der Halbleiter-Wertschöpfungskette nicht wegzudenken und profitieren trotz aller kurzfristigen Querschläger langfristig vom weltweit fortgeführten KI-Ausbau. In Südkorea beginnt zudem das Corporate-Value-Up-Programm Früchte zu tragen. Ähnlich wie zuvor in Japan sollen bessere Unternehmensführung, höhere Kapitaleffizienz und mehr Aktionärsorientierung den Kapitalmarkt attraktiver machen. Ähnlich positiv hat auch die Auflösung der Deutschland AG Anfang des Jahrhunderts gewirkt.
Dass Schwellenländer mehr als High-Tech bieten, zeigt Mexiko. Das Land profitiert von der Einbindung in die nordamerikanischen Lieferketten und dem Bestreben internationaler Unternehmen, ihre Produktionsstandorte zu Lasten Chinas zu diversifizieren. Vom weiteren Rohstoffhunger der Welt wird Brasilien langfristig profitieren.
Selbst der stiefmütterlich behandelte indische Aktienmarkt zeigt wieder bessere Stimmung. Indiens Regierung treibt den Umbau der Wirtschaft mit umfangreichen Investitionen in Infrastruktur, Digitalisierung und Industrie voran. Das funktioniert sicherlich nicht über Nacht. Doch genau darin liegt die langfristige Story. Steigt die Produktivität der Wirtschaft, verbessert dies die Basis für wachsende Unternehmensgewinne und nachhaltig steigende Aktienkurse.
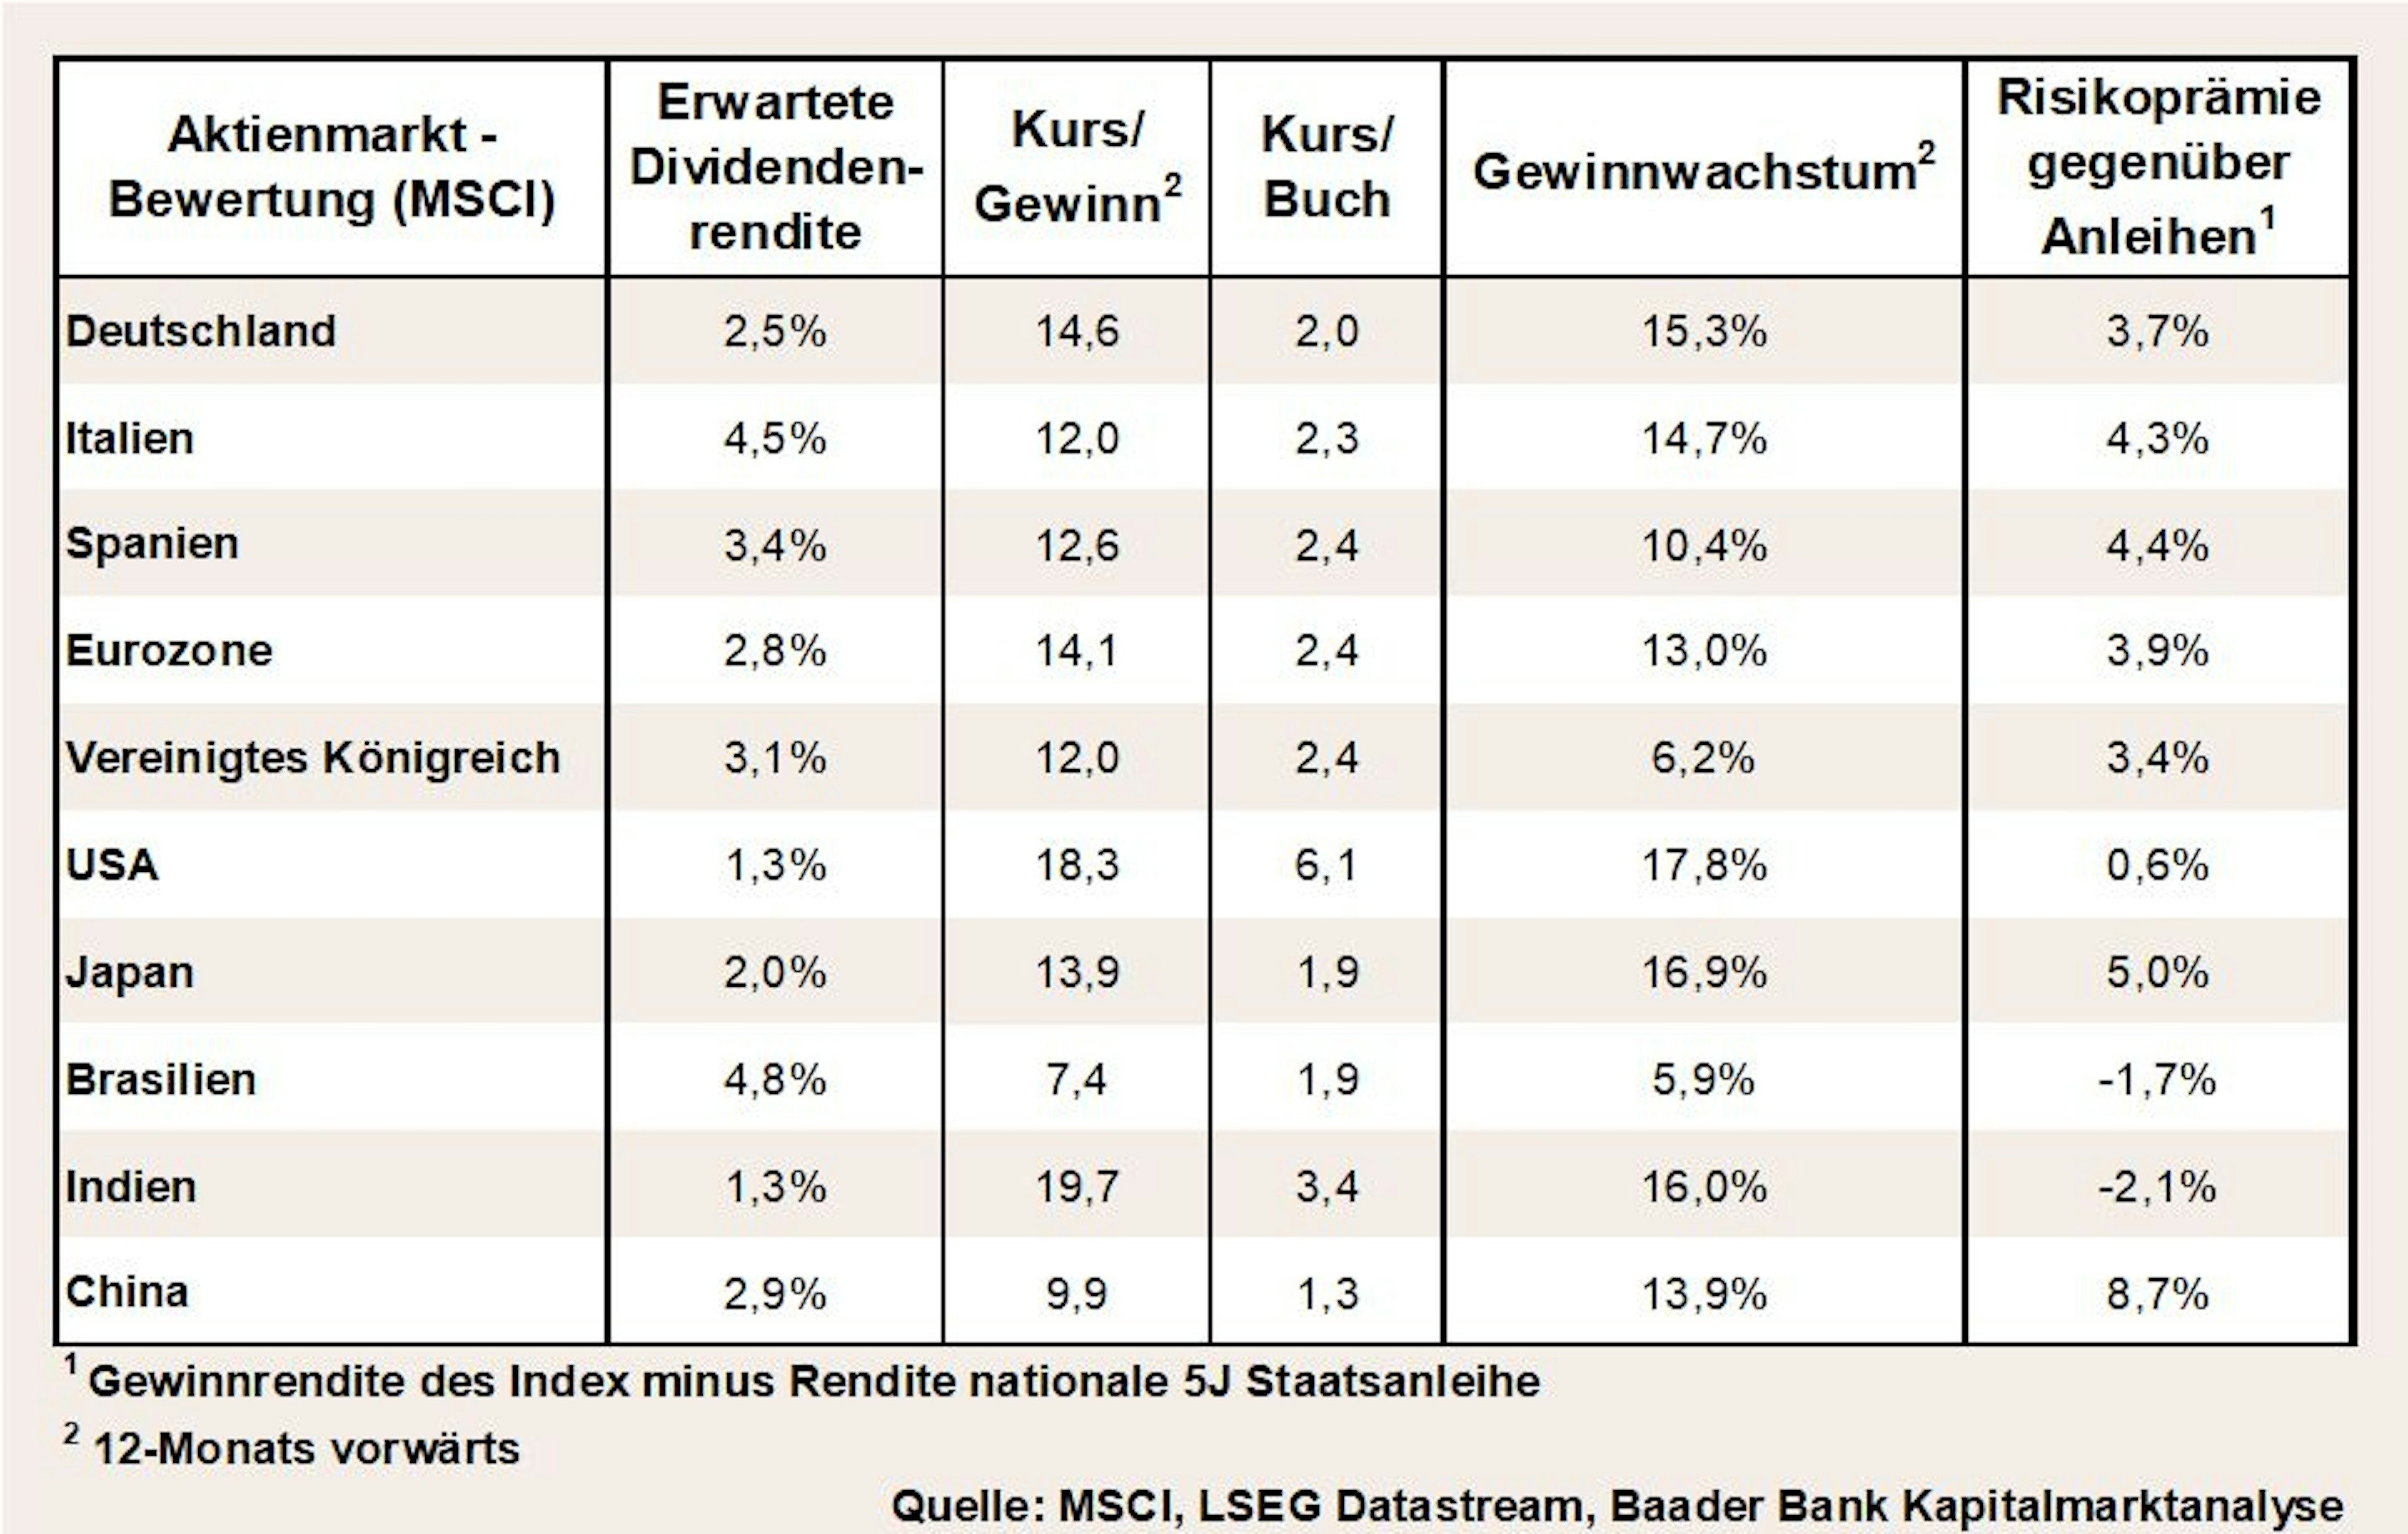
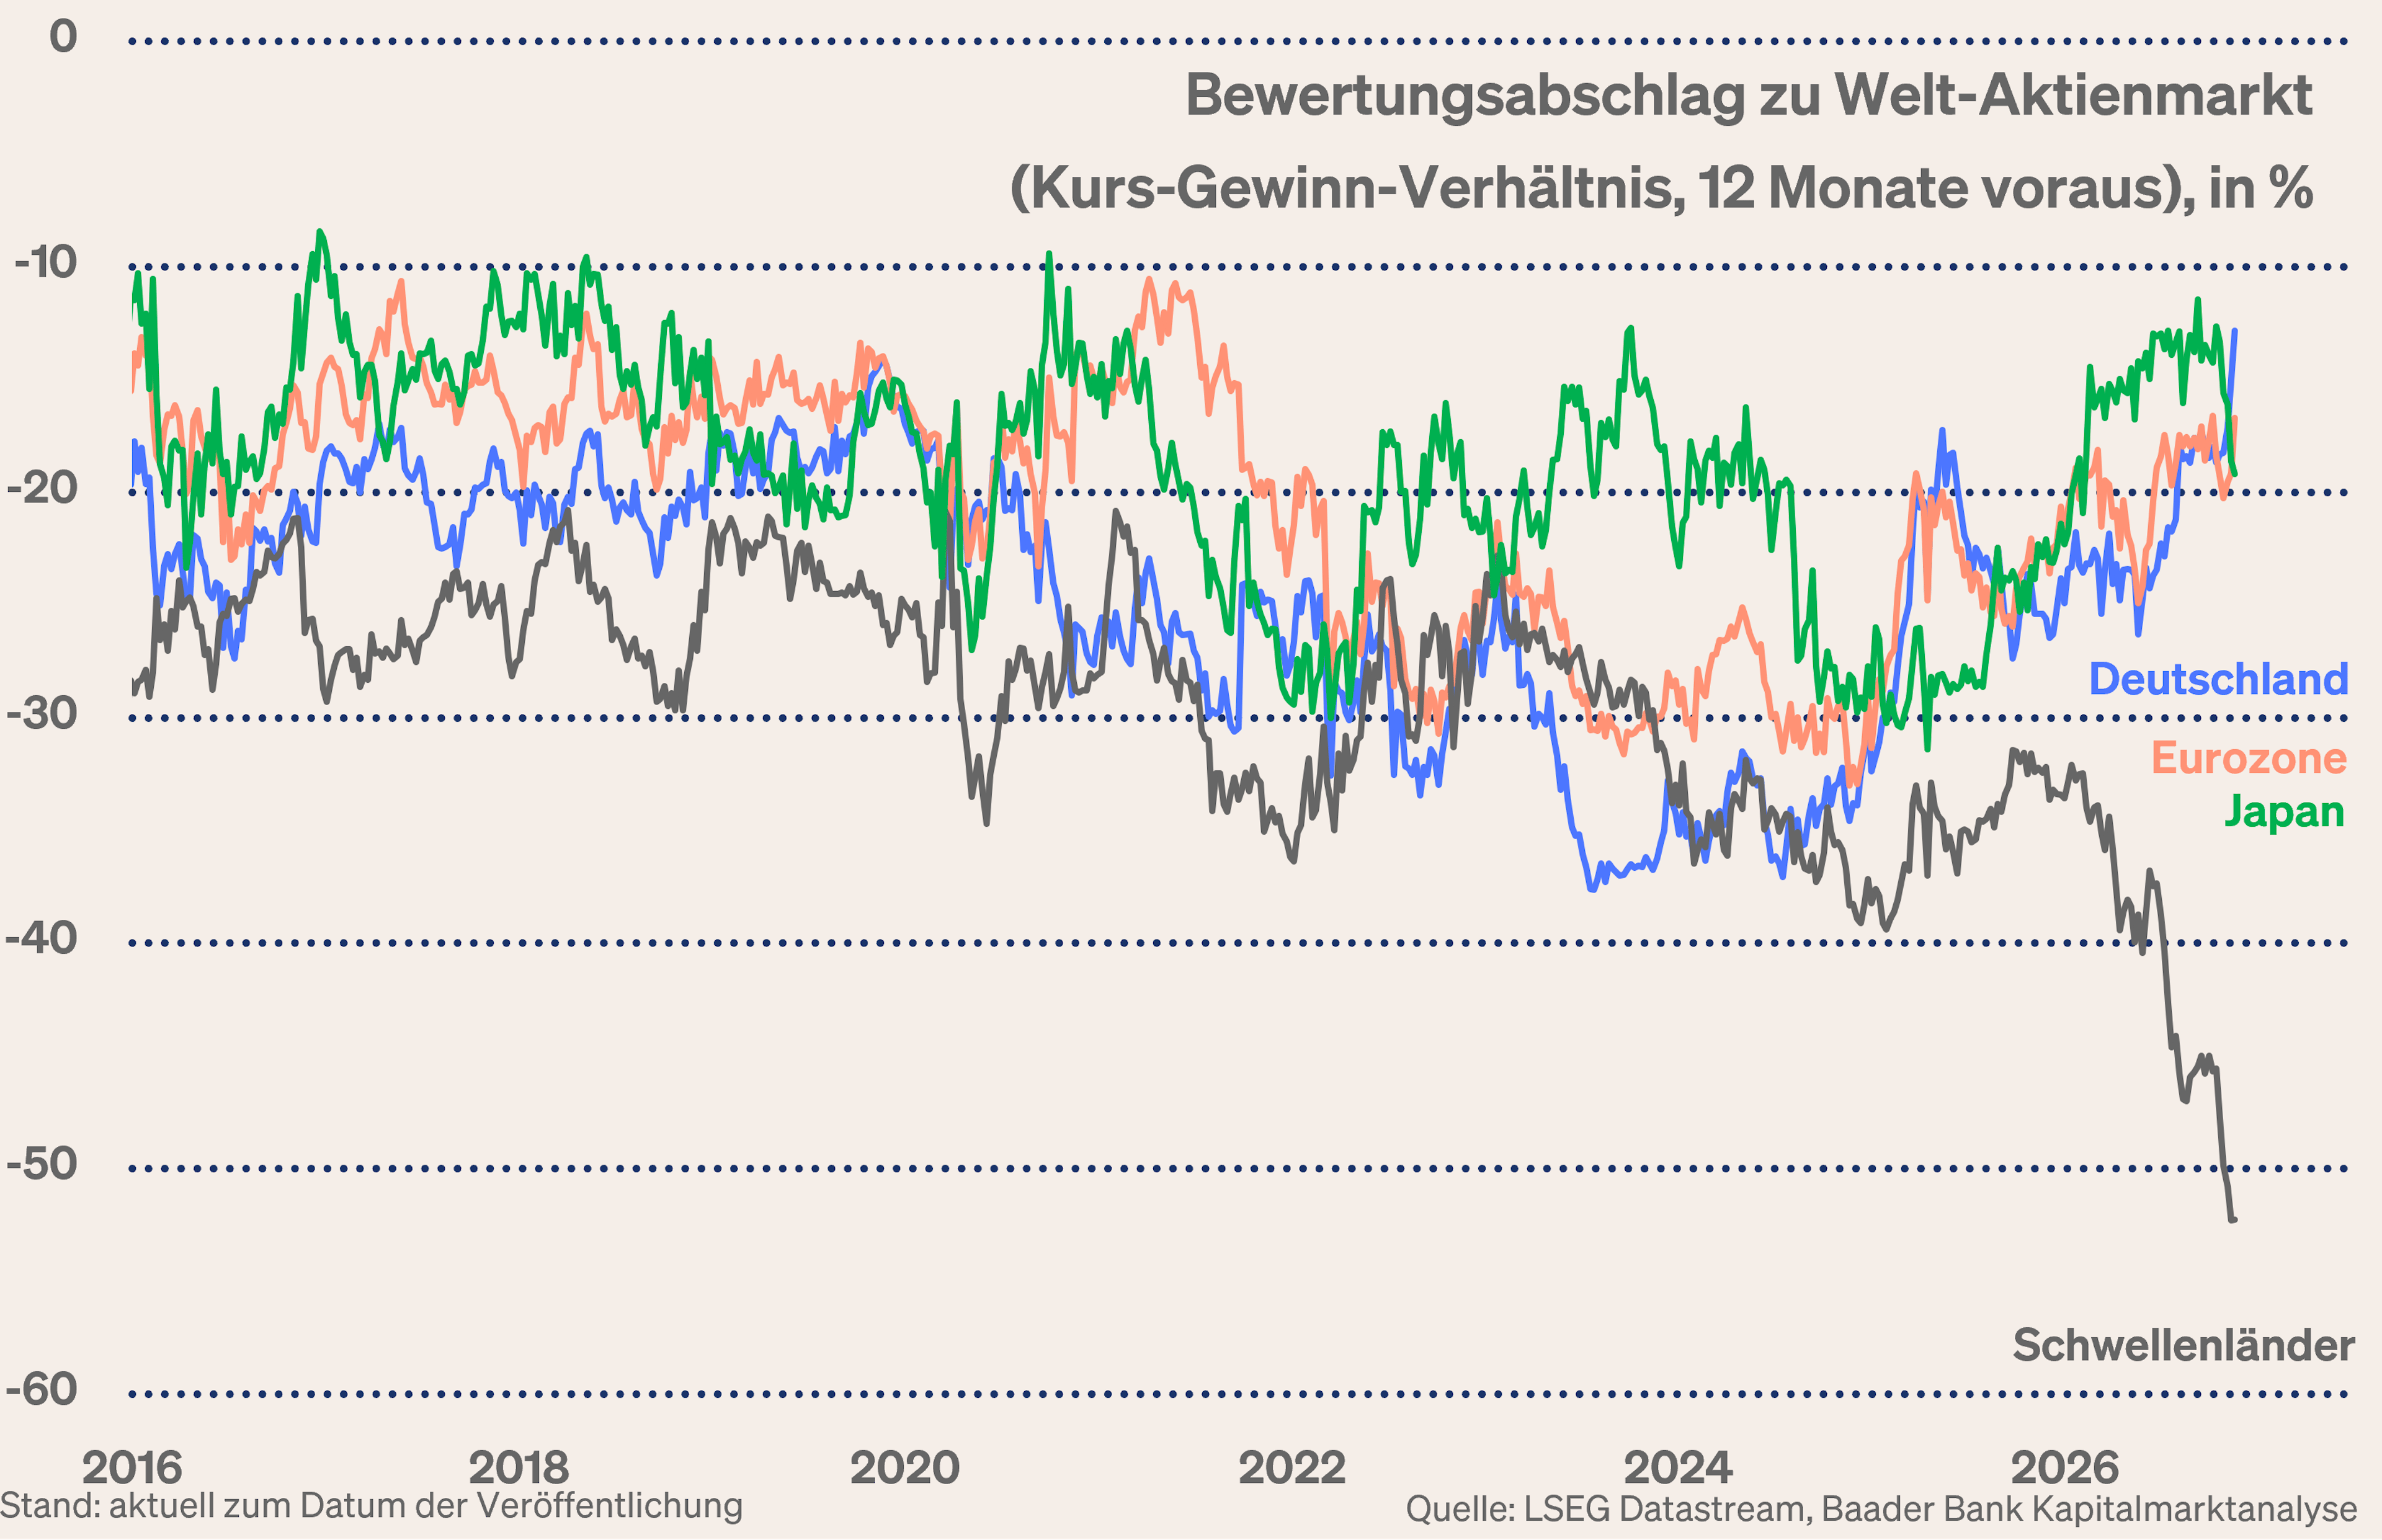
Insgesamt hat sich der ohnehin beträchtliche Bewertungsabschlag gegenüber dem Weltaktienmarkt nochmals ausgeweitet. Schwellenländer sind günstiger geworden, ohne dass ihre fundamentale Story erkennbar gelitten hätte.
Grafik der Woche
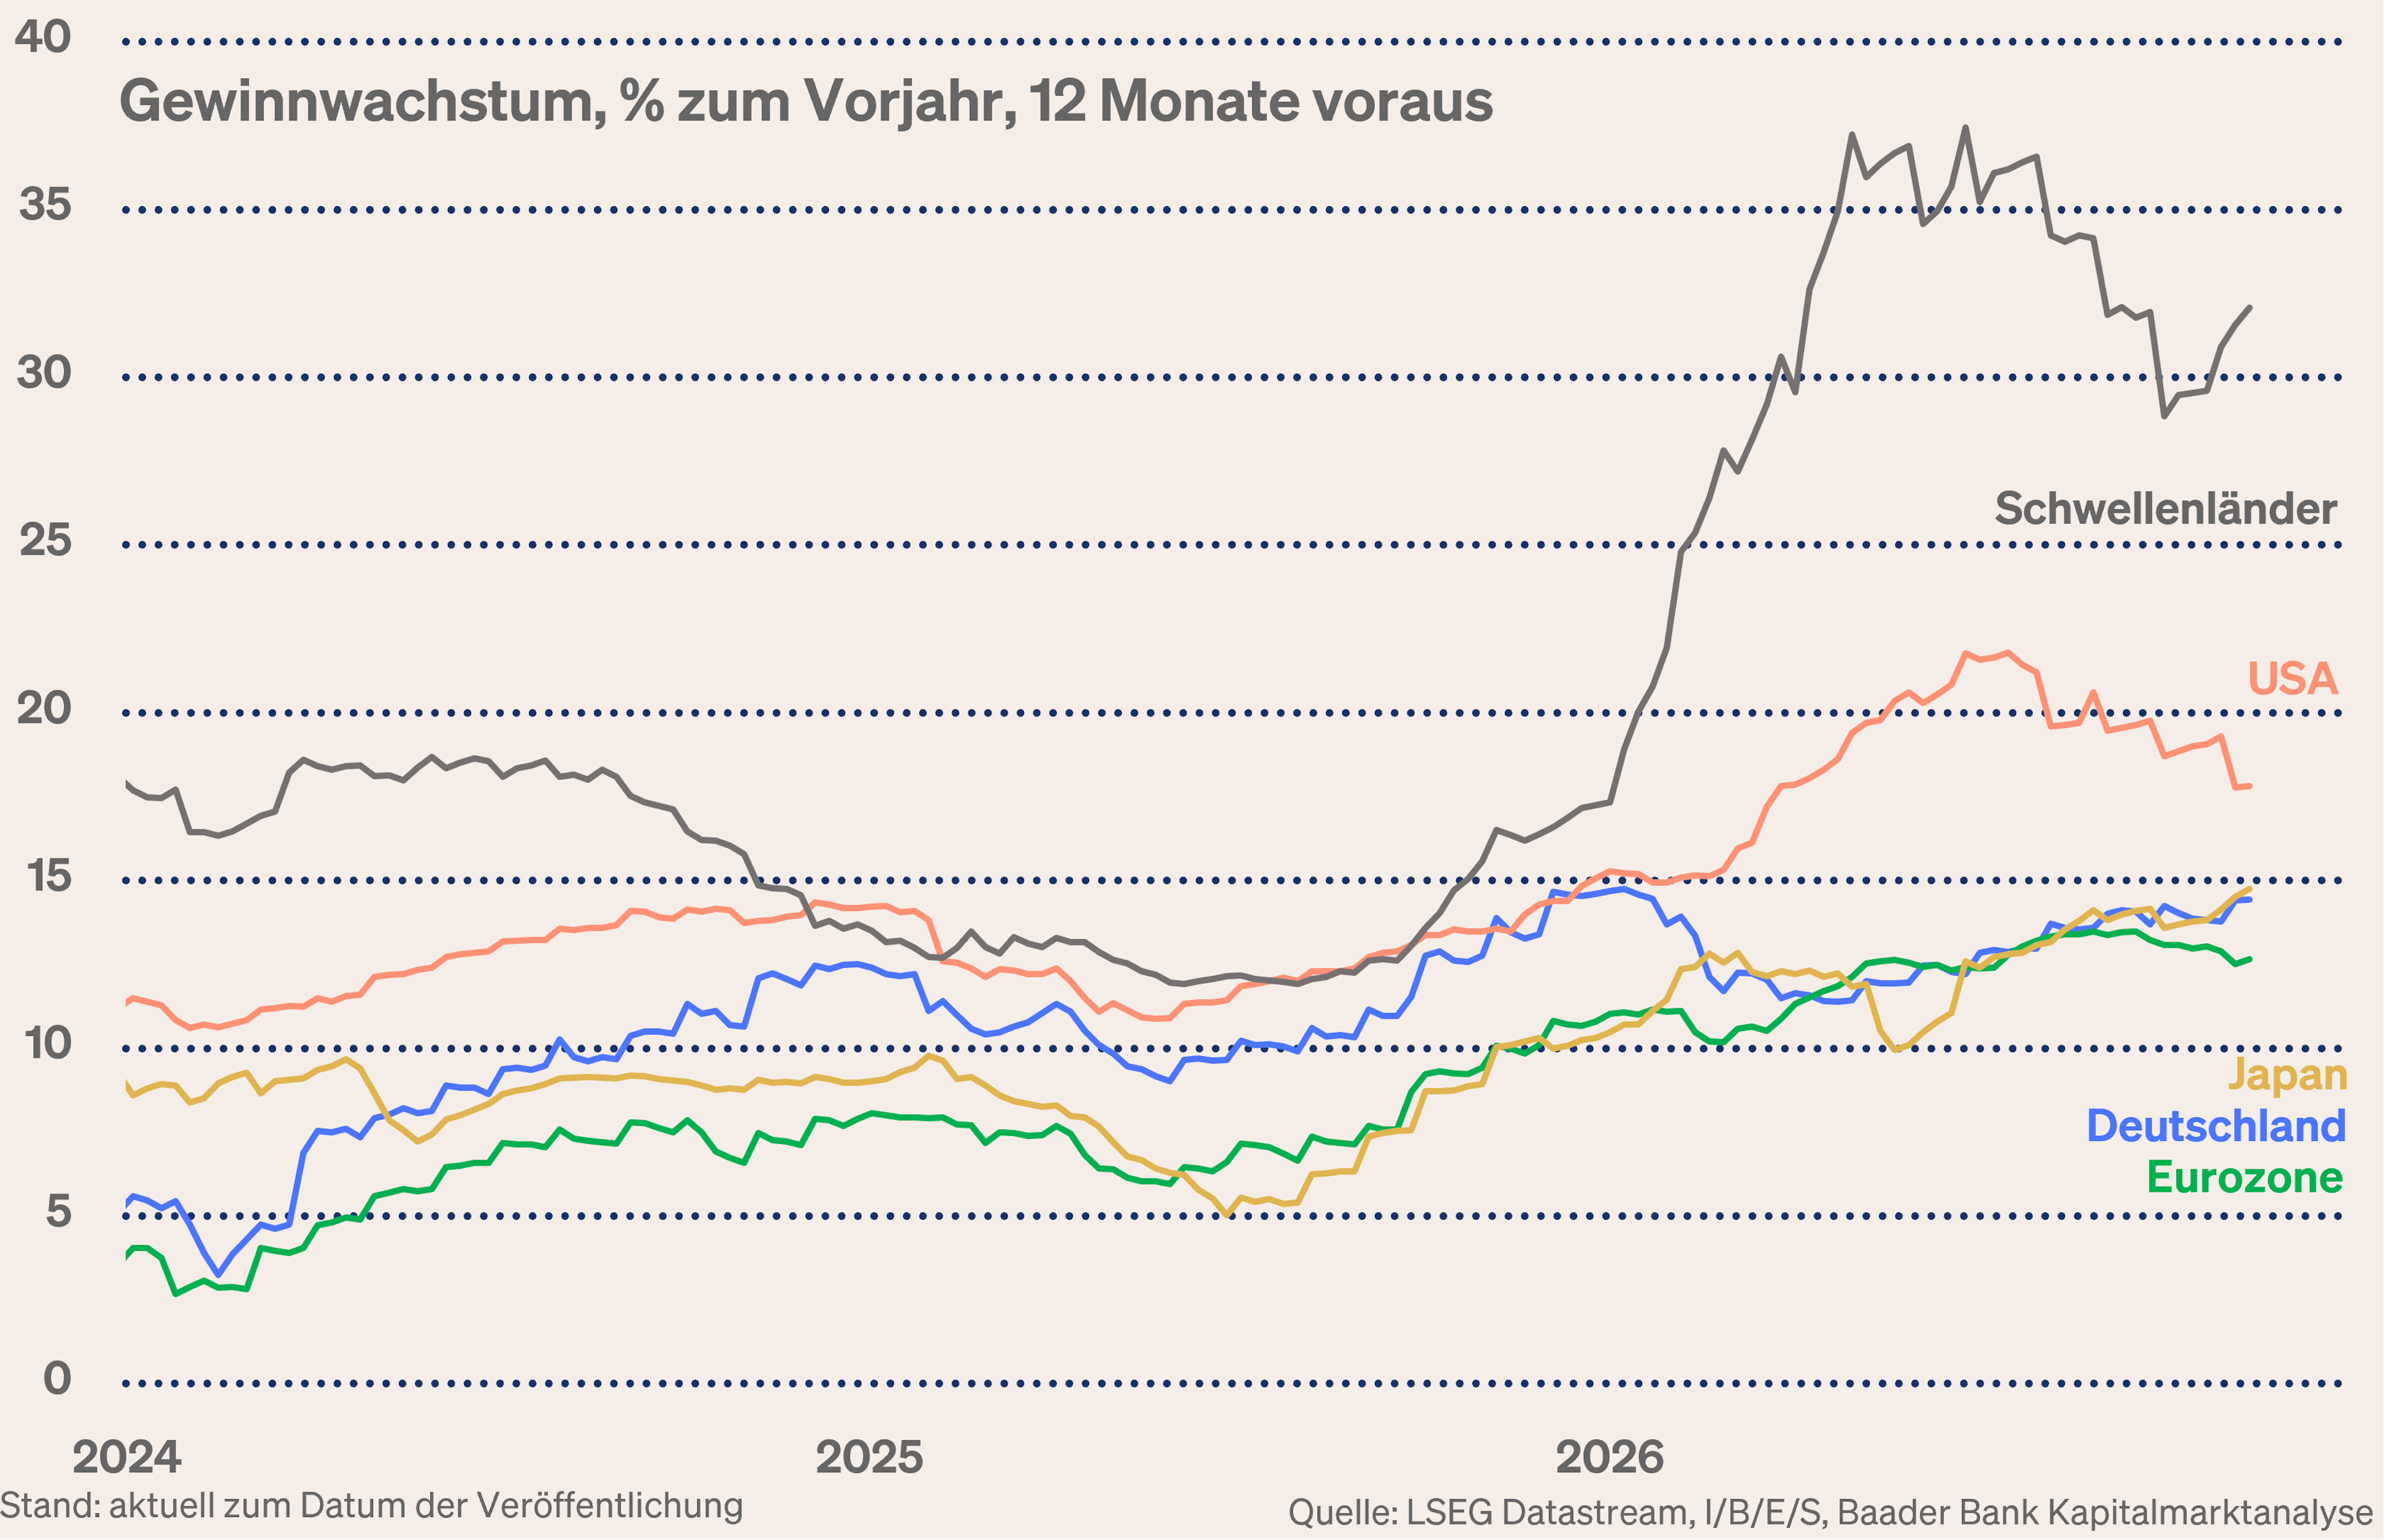
Auch die Gewinnperspektiven bleiben überzeugend. Das auf 12-Monatssicht erwartete Gewinnwachstum der Schwellenländer stellt das der Industrieländer weit in den Schatten.
Wer hier langfristig investieren möchte, kann dies schrittweise über regelmäßige Sparpläne tun. Damit halten sich die Auswirkungen von einzukalkulierenden Kursschwankungen in Grenzen.
Und was ist mit Staatsanleihen der Schwellenländer?
Für risikofreudige Anleger sind Staatsanleihen der Schwellenländer als Portfoliobeimischung interessant. Angesichts der problematischen Schuldendynamik vieler Industriestaaten sind zahlreiche Schwellenländer fiskalisch stabil aufgestellt. So bieten beispielsweise 10-jährige Staatspapiere in Indien immer noch Renditen von knapp sieben, in Mexiko und Brasilien sogar von neun und 15 Prozent.
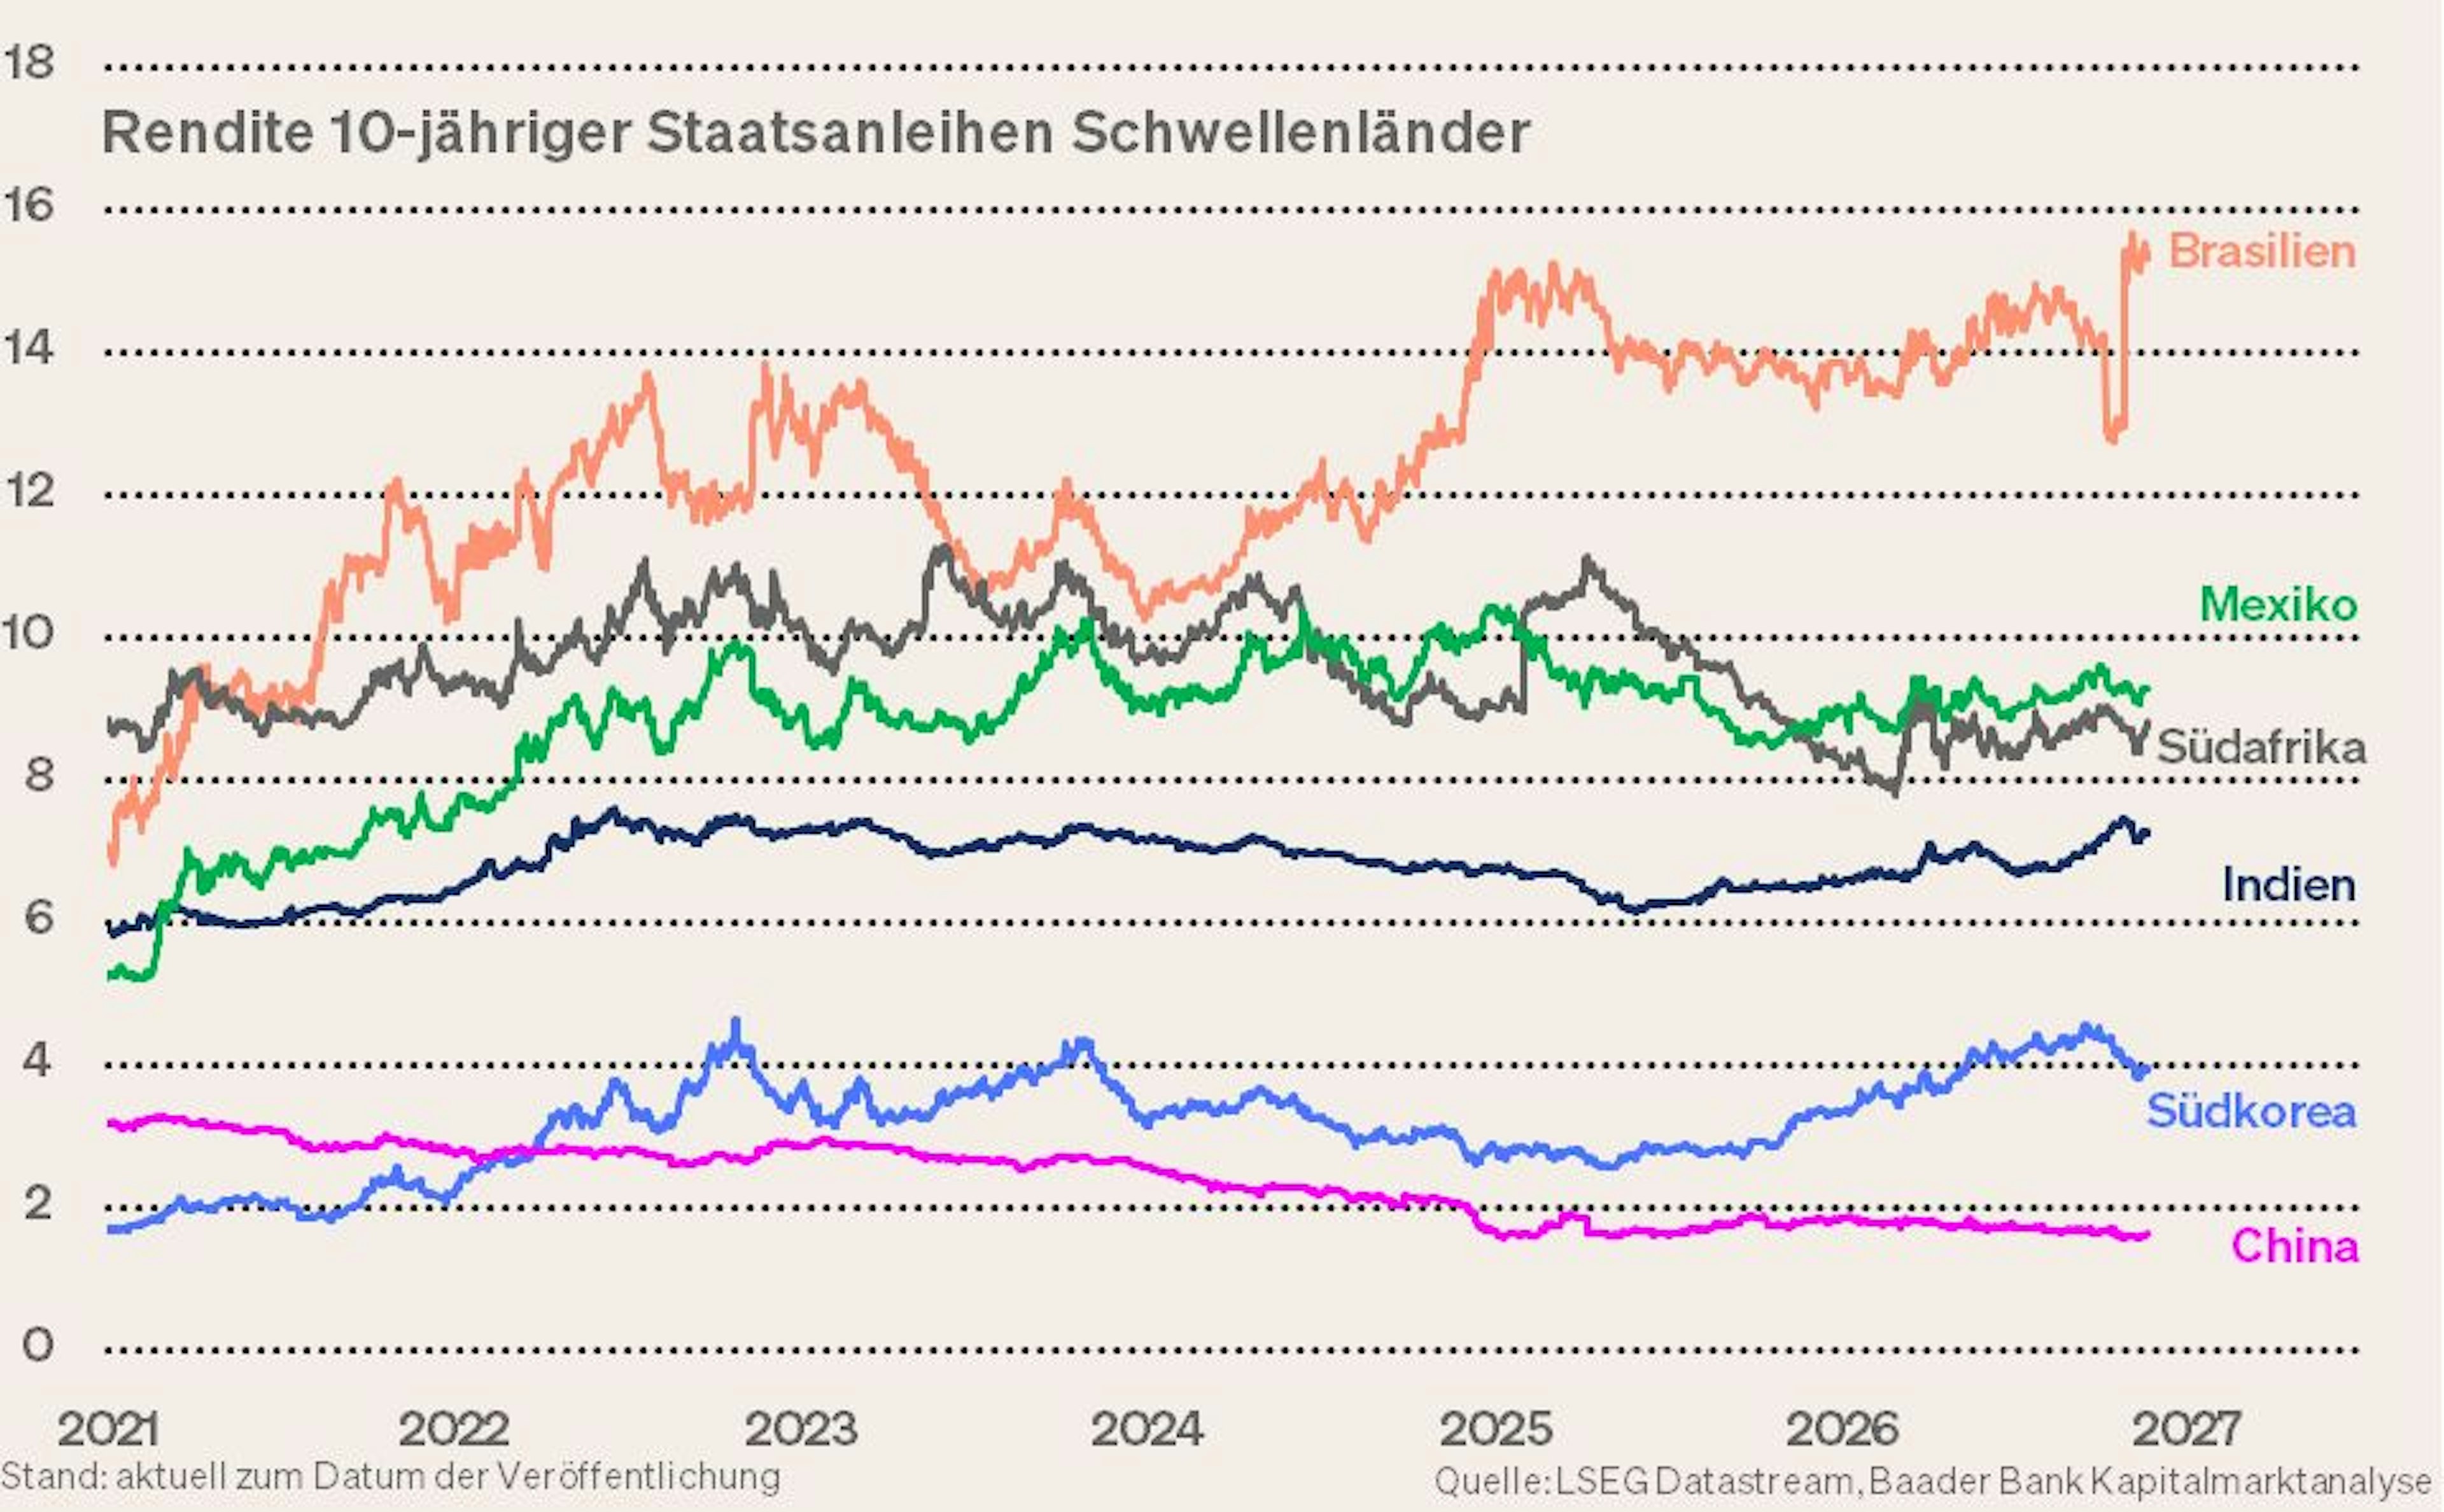
Für Zinsanlagen positiv ist im Laufe des kommenden Jahres mit Inflationsberuhigung zu rechnen, was Raum für geldpolitische Entspannungen auch in den Schwellenländern schafft.
Marktlage - Von Nvidia-Frust zu Anthropic-Lust?
Zinsrisiken und KI-Angst halten die Börsen fest im Griff. Gerät über den Rücktritt von Jensen Huang als Nvidia-CEO das Fundament des amerikanischen KI-Universums ins Wanken? Schließlich ist das Unternehmen einer der wichtigsten Geldgeber für US-KI-Start-ups und spezialisierte Cloud-Anbieter, die mit diesem Kapital wiederum Nvidia-Chips kaufen. Die Interims-Chefin Colette Kress äußert schon länger Bedenken über diese Kreislauffinanzierung. Werden diese Investitionen zukünftig eingeschränkt, bricht dann Start-ups die Finanzierung weg und ist der weitere Bau von Rechenzentren zu teuer?
Doch wenn zukünftig klare Kriterien zur Auswahl, Bewertung, Einbringlichkeit und Rentabilität von Garantien und Kreditzusagen gelten, stabilisiert sich damit das Finanzgefüge auch im gesamten High-Tech-Sektor.
Im Übrigen ist die Bewertung dieses High-Tech-Aushängeschilds völlig unverdächtig. Während Nvidia ein erwartetes KGV auf 12-Monats-Sicht von ca. 11 hat, liegt der S&P 500 bei knapp 20. Zudem bleibt der Geschäftsverlauf laut Quartalsergebnis äußerst solide.
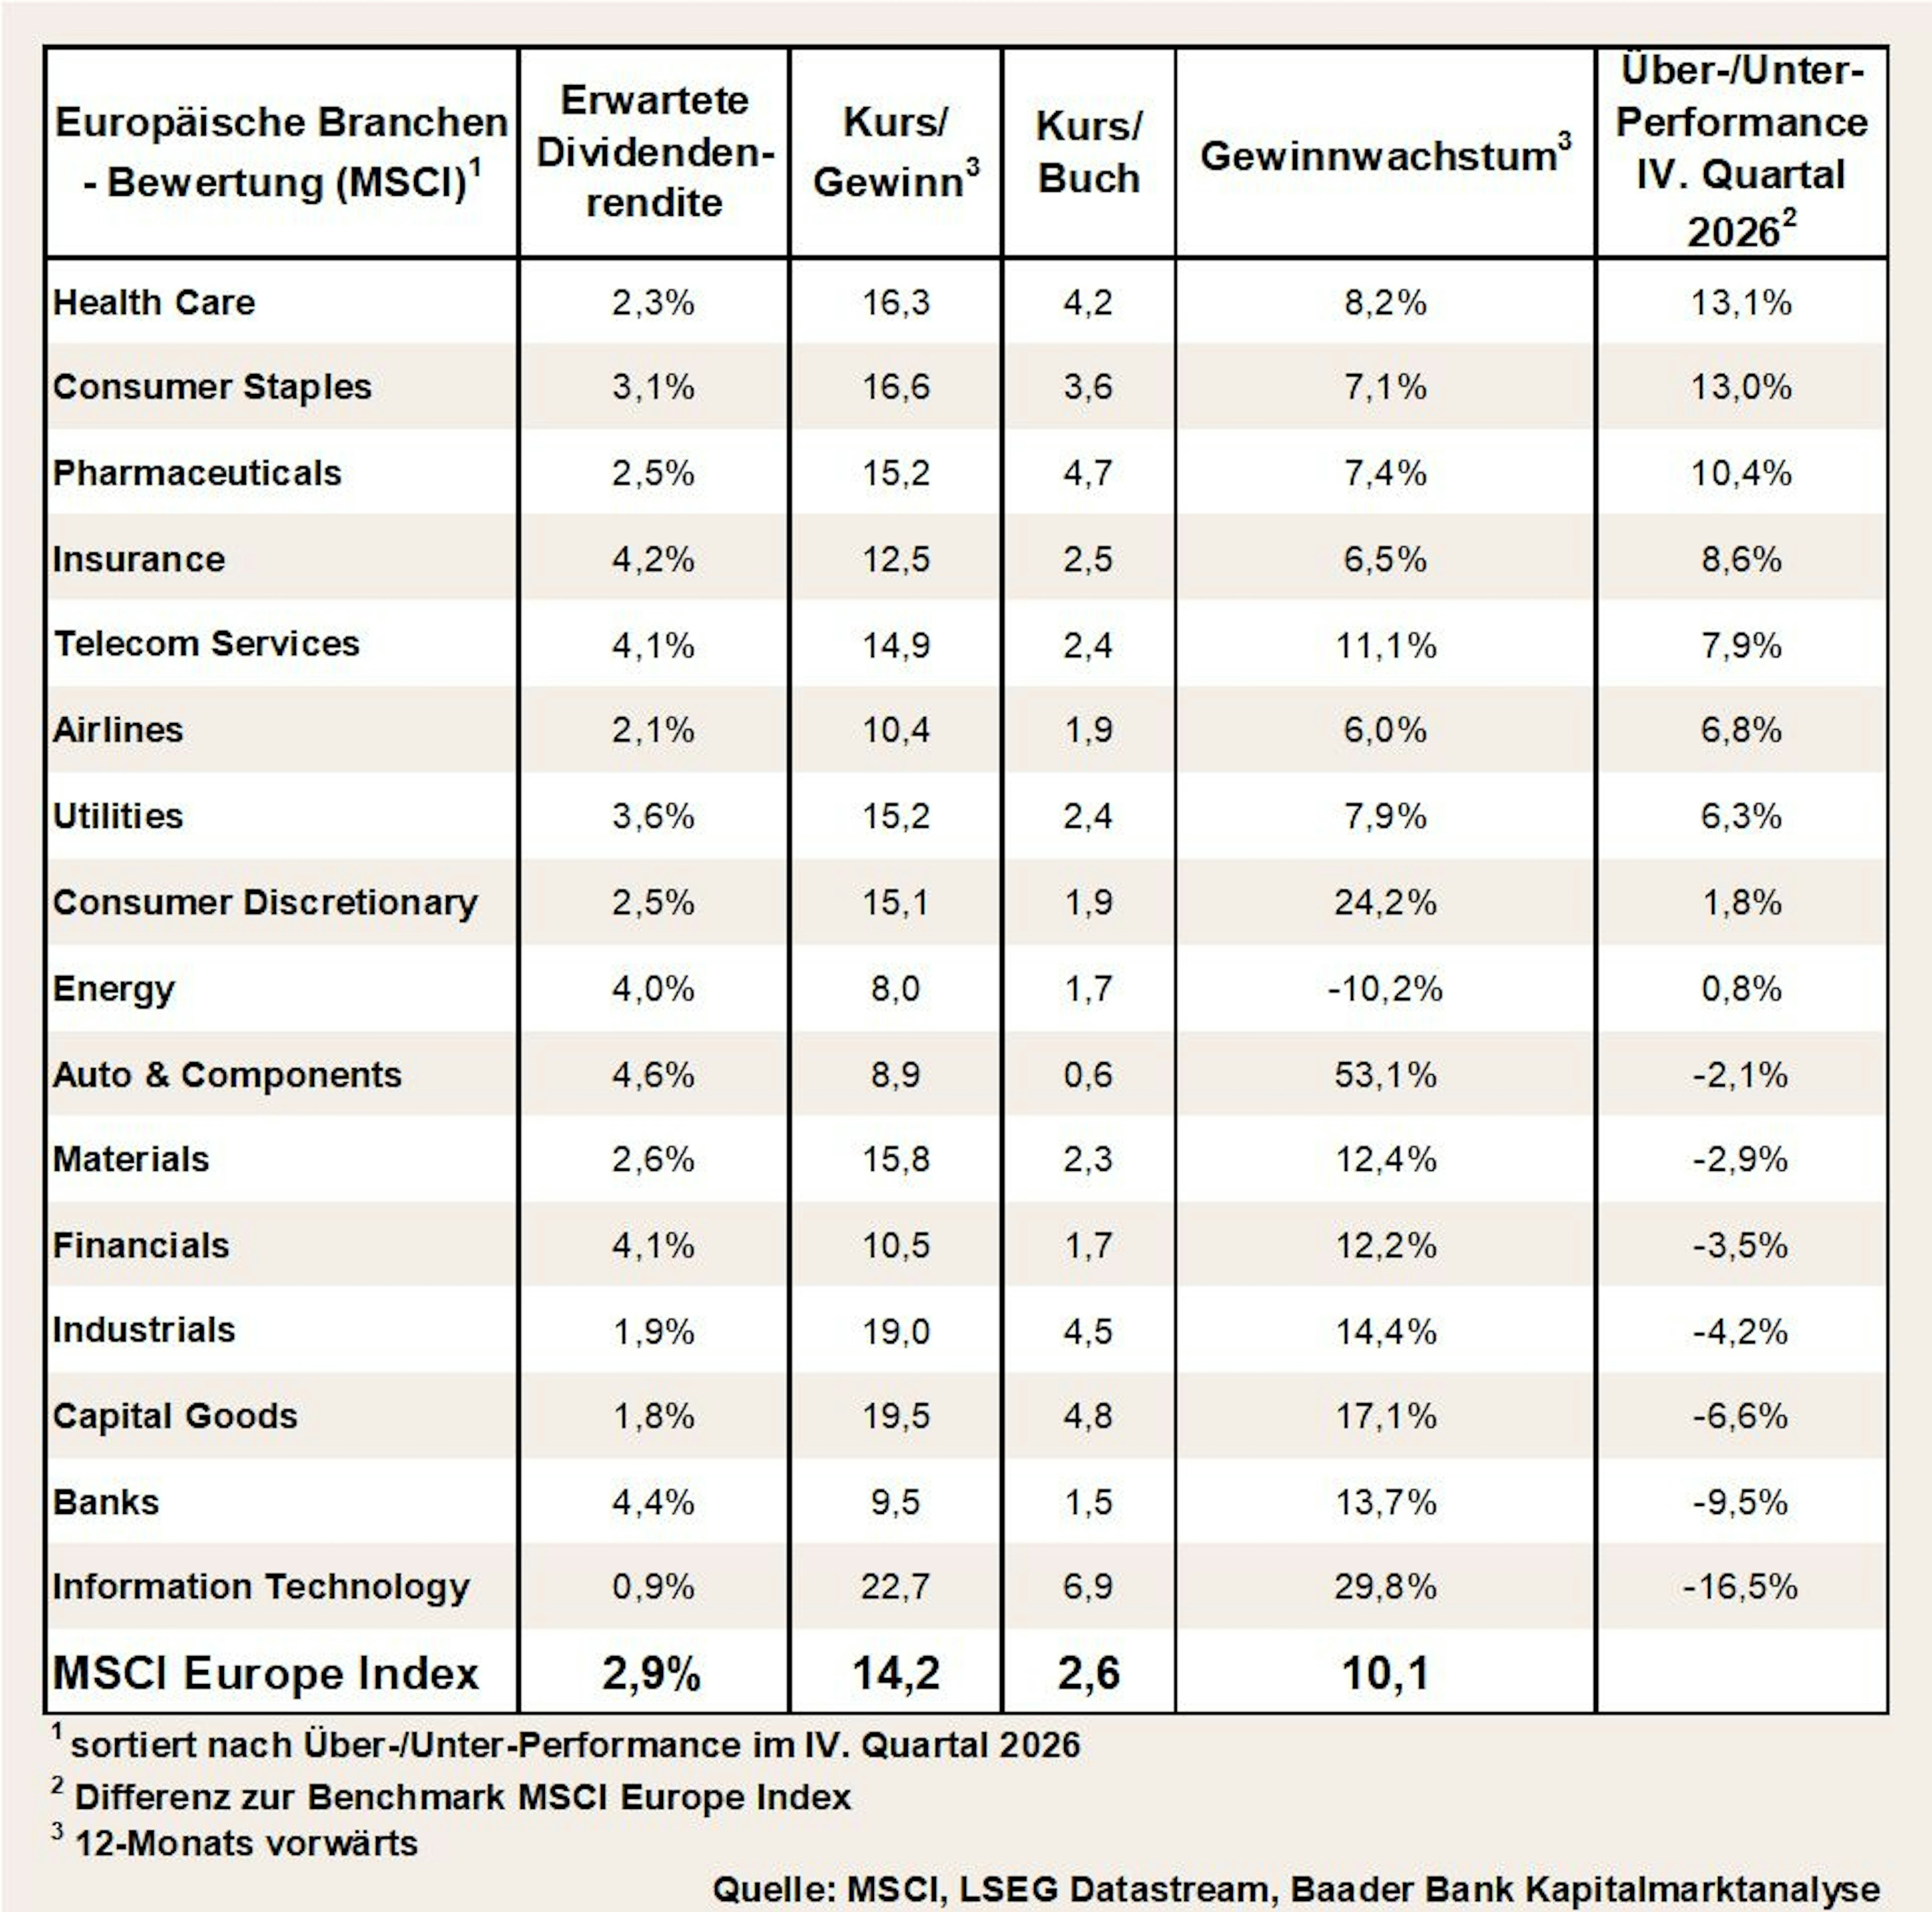
Auch im gesamten High-Tech-Sektor ist viel an Euphorie aus den Kursen geschüttelt worden. Die Bewertungen von High-Tech gegenüber S&P 500 liegt in etwa auf dem Niveau von 2016.
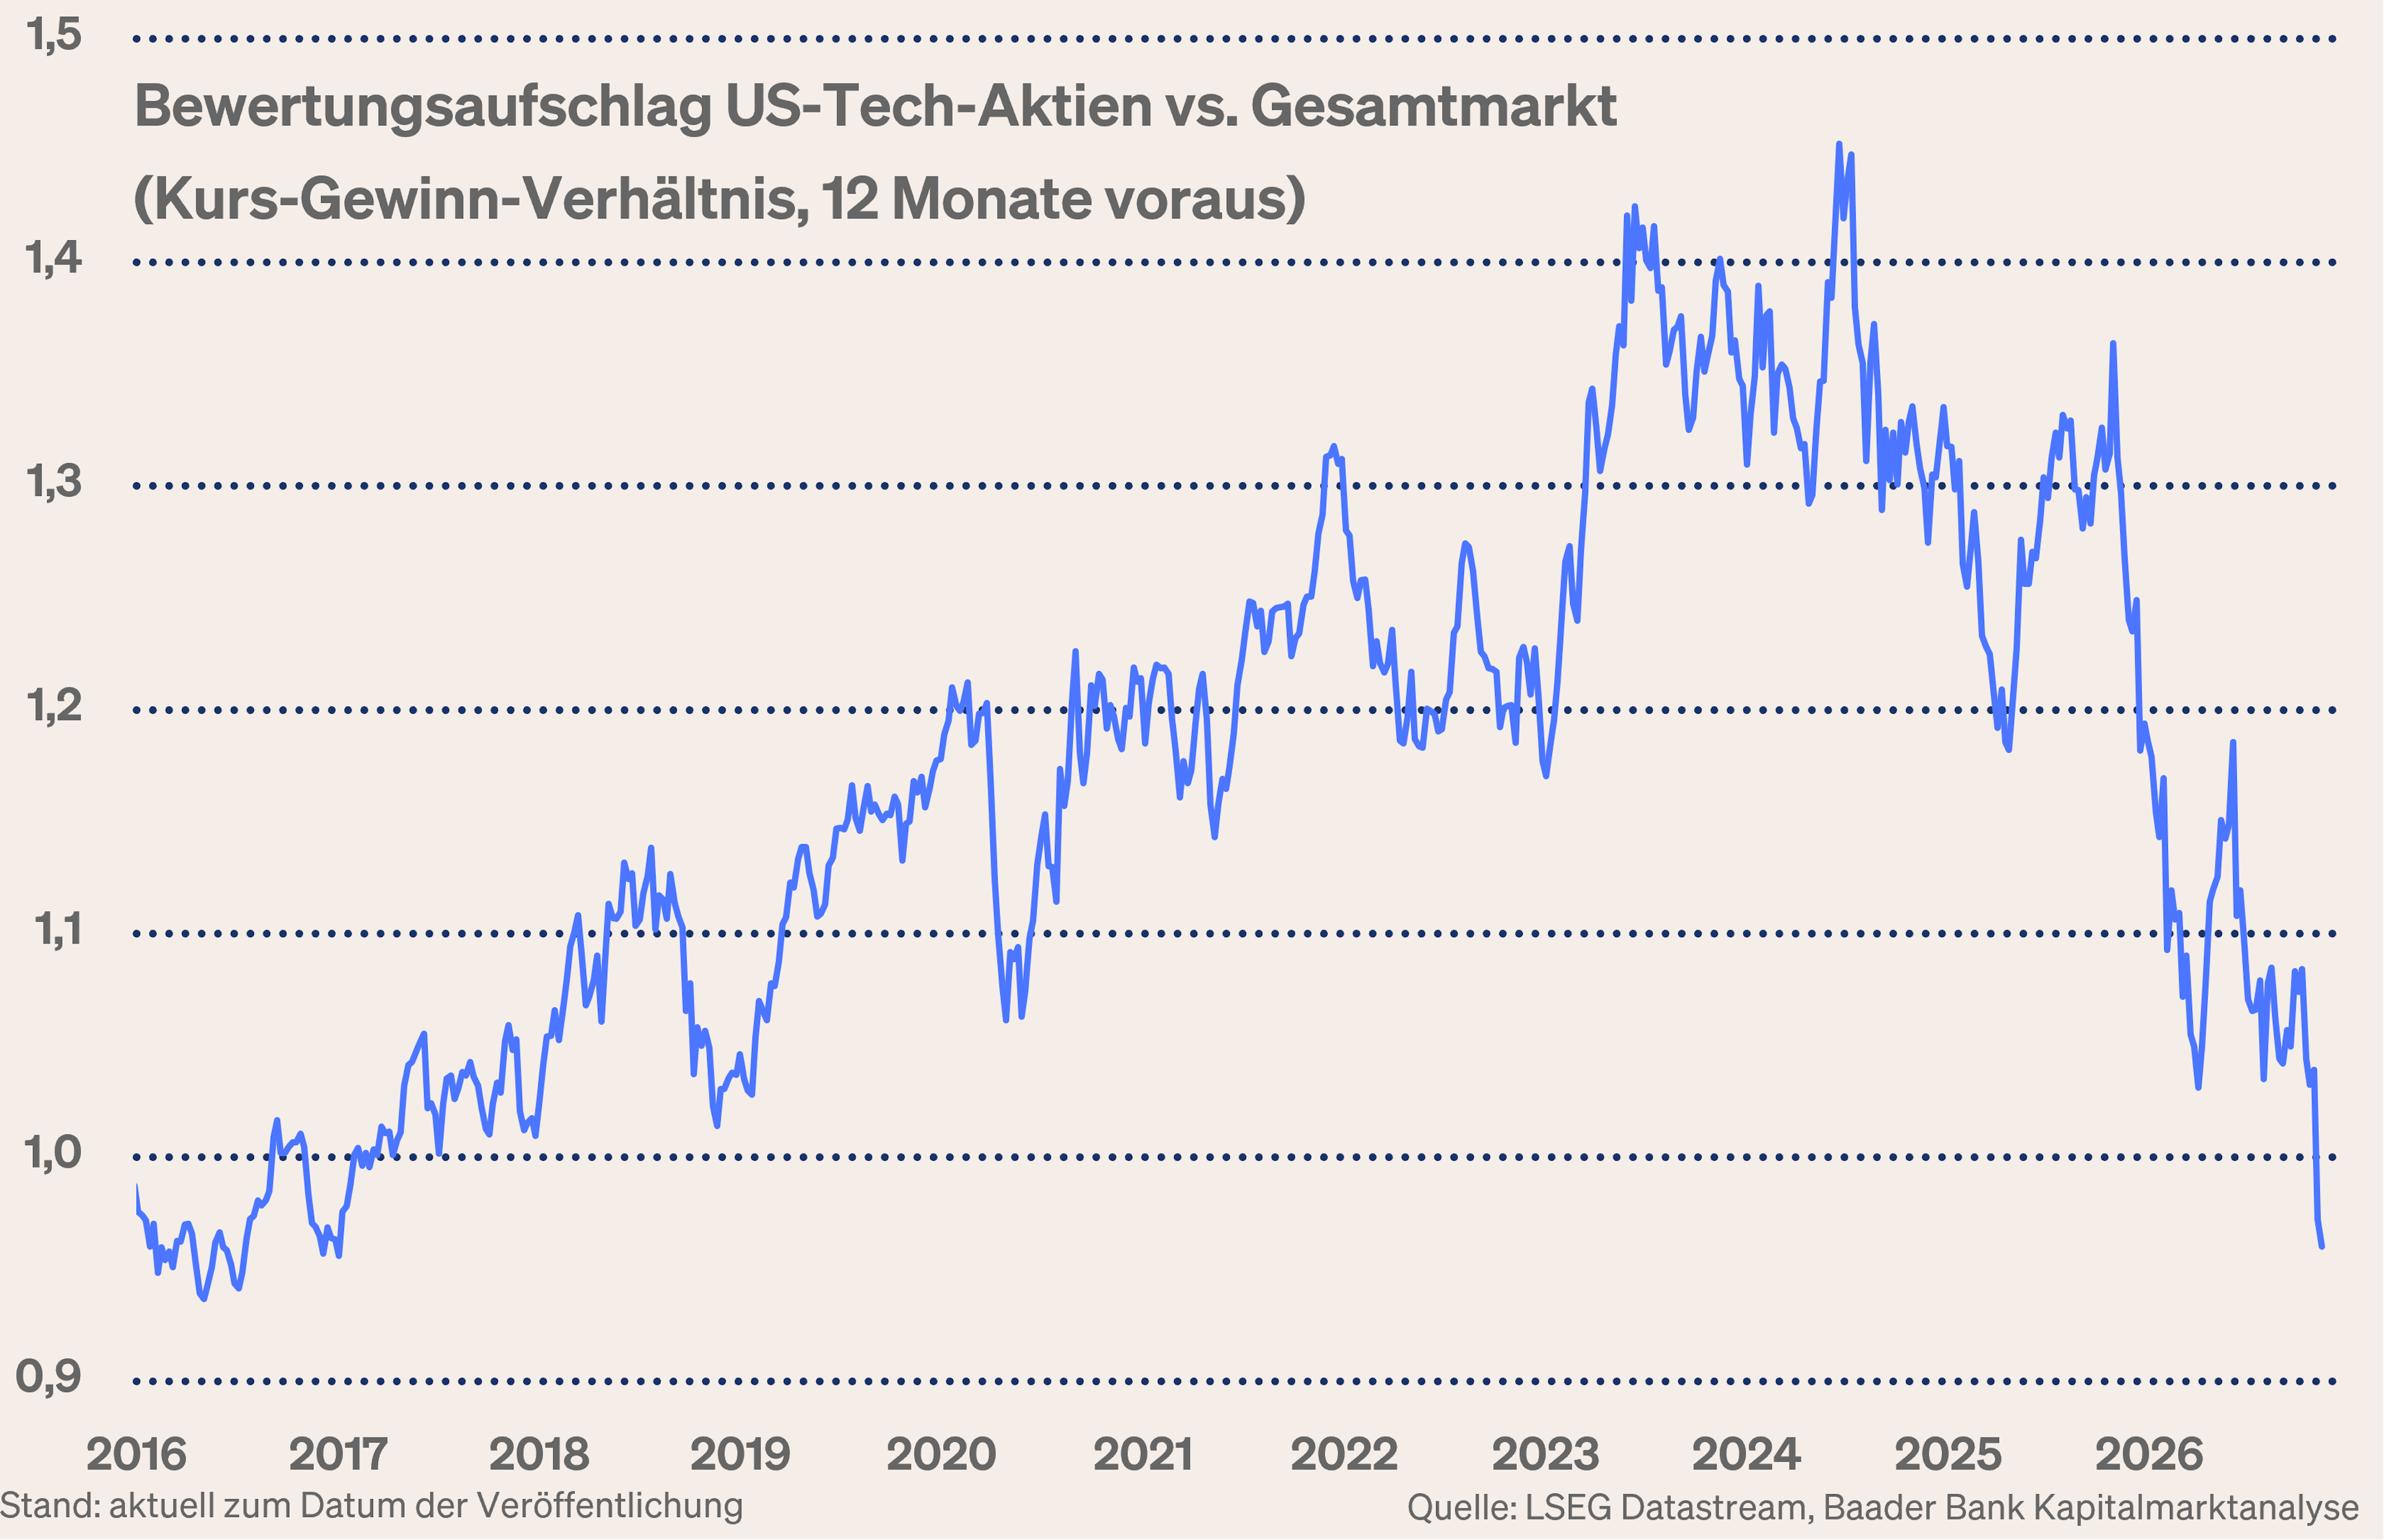
Tatsächlich zahlen Anleger teilweise inzwischen für einen Dollar Gewinn bei Herstellern von Duschgel und Spülmittel mehr als für einen Dollar Gewinn bei den Architekten der KI-Welt. Geplatzt ist KI nicht fundamental. Geplatzt ist die Euphorie-Blase völlig überhitzter Trades. Und so wie die Börse nach oben übertreibt, übertreibt sie auch nach unten.
Es gilt: Weniger FOMO, mehr Blick auf Umsatz, Gewinn und Bewertung. In der Tat zeigen die vollen Auftragsbücher bei Halbleiterherstellern, dass der Ausbau der KI-Infrastruktur weiterläuft.
Sicherlich hat der große Börsengang von Anthropic für Reibungsverluste in der High-Tech-Branche gesorgt, da große Kapitalsammelstellen Kasse bei anderen Titeln machen, um daran teilzunehmen. Immerhin wurde die ursprünglich angestrebte Marktkapitalisierung von zwei Bill. US-Dollar aufgegeben und steht nach Anthropic zunächst kein weiterer Mega-IPO an. Bleibt der Liquiditätsstaubsauger aus, verschafft dies etablierten Tech-Werten Kurs-Luft.
Grundsätzlich sorgt dieser Börsengang für Beruhigung im Tech-Lager. Eine Absage hätte die Zweifel erhöht. So signalisiert die sechsfache Überzeichnung, dass die Bereitschaft für virtual reality noch da ist. Nach der jüngsten Kursernüchterung im Sektor ist das eine durchaus kräftige Beruhigungspille.
Mit Anthropic wird erstmals einer der führenden Entwickler sog. Frontier-KI-Modelle direkt an der Börse investierbar und Anleger bekommen Zugang zu einem weiteren Teil der KI-Wertschöpfungskette.
Insgesamt werden Zins- und Chip-Angst trotz der Geplänkel nicht so heiß gegessen, wie sie gekocht werden. Und Weltwirtschaft sowie Unternehmensgewinne werden längerfristig wachsen.
Sentiment und Charttechnik DAX - Durchschnaufen
Aus Sentimentsicht untermauert der laut American Association of Individual Investors deutlich zunehmende Überhang von Pessimisten am US-Aktienmarkt die Skepsis von Kleinanlegern gegenüber einer Aktienerholung. Gleichwohl sitzen sie damit auf hohen Cash-Beständen, die an der Seitenlinie auf Entspannung warten, um kraftvoll an die Aktienmärkte zurückzukehren. Das weitere Korrekturpotenzial wird dadurch begrenzt.
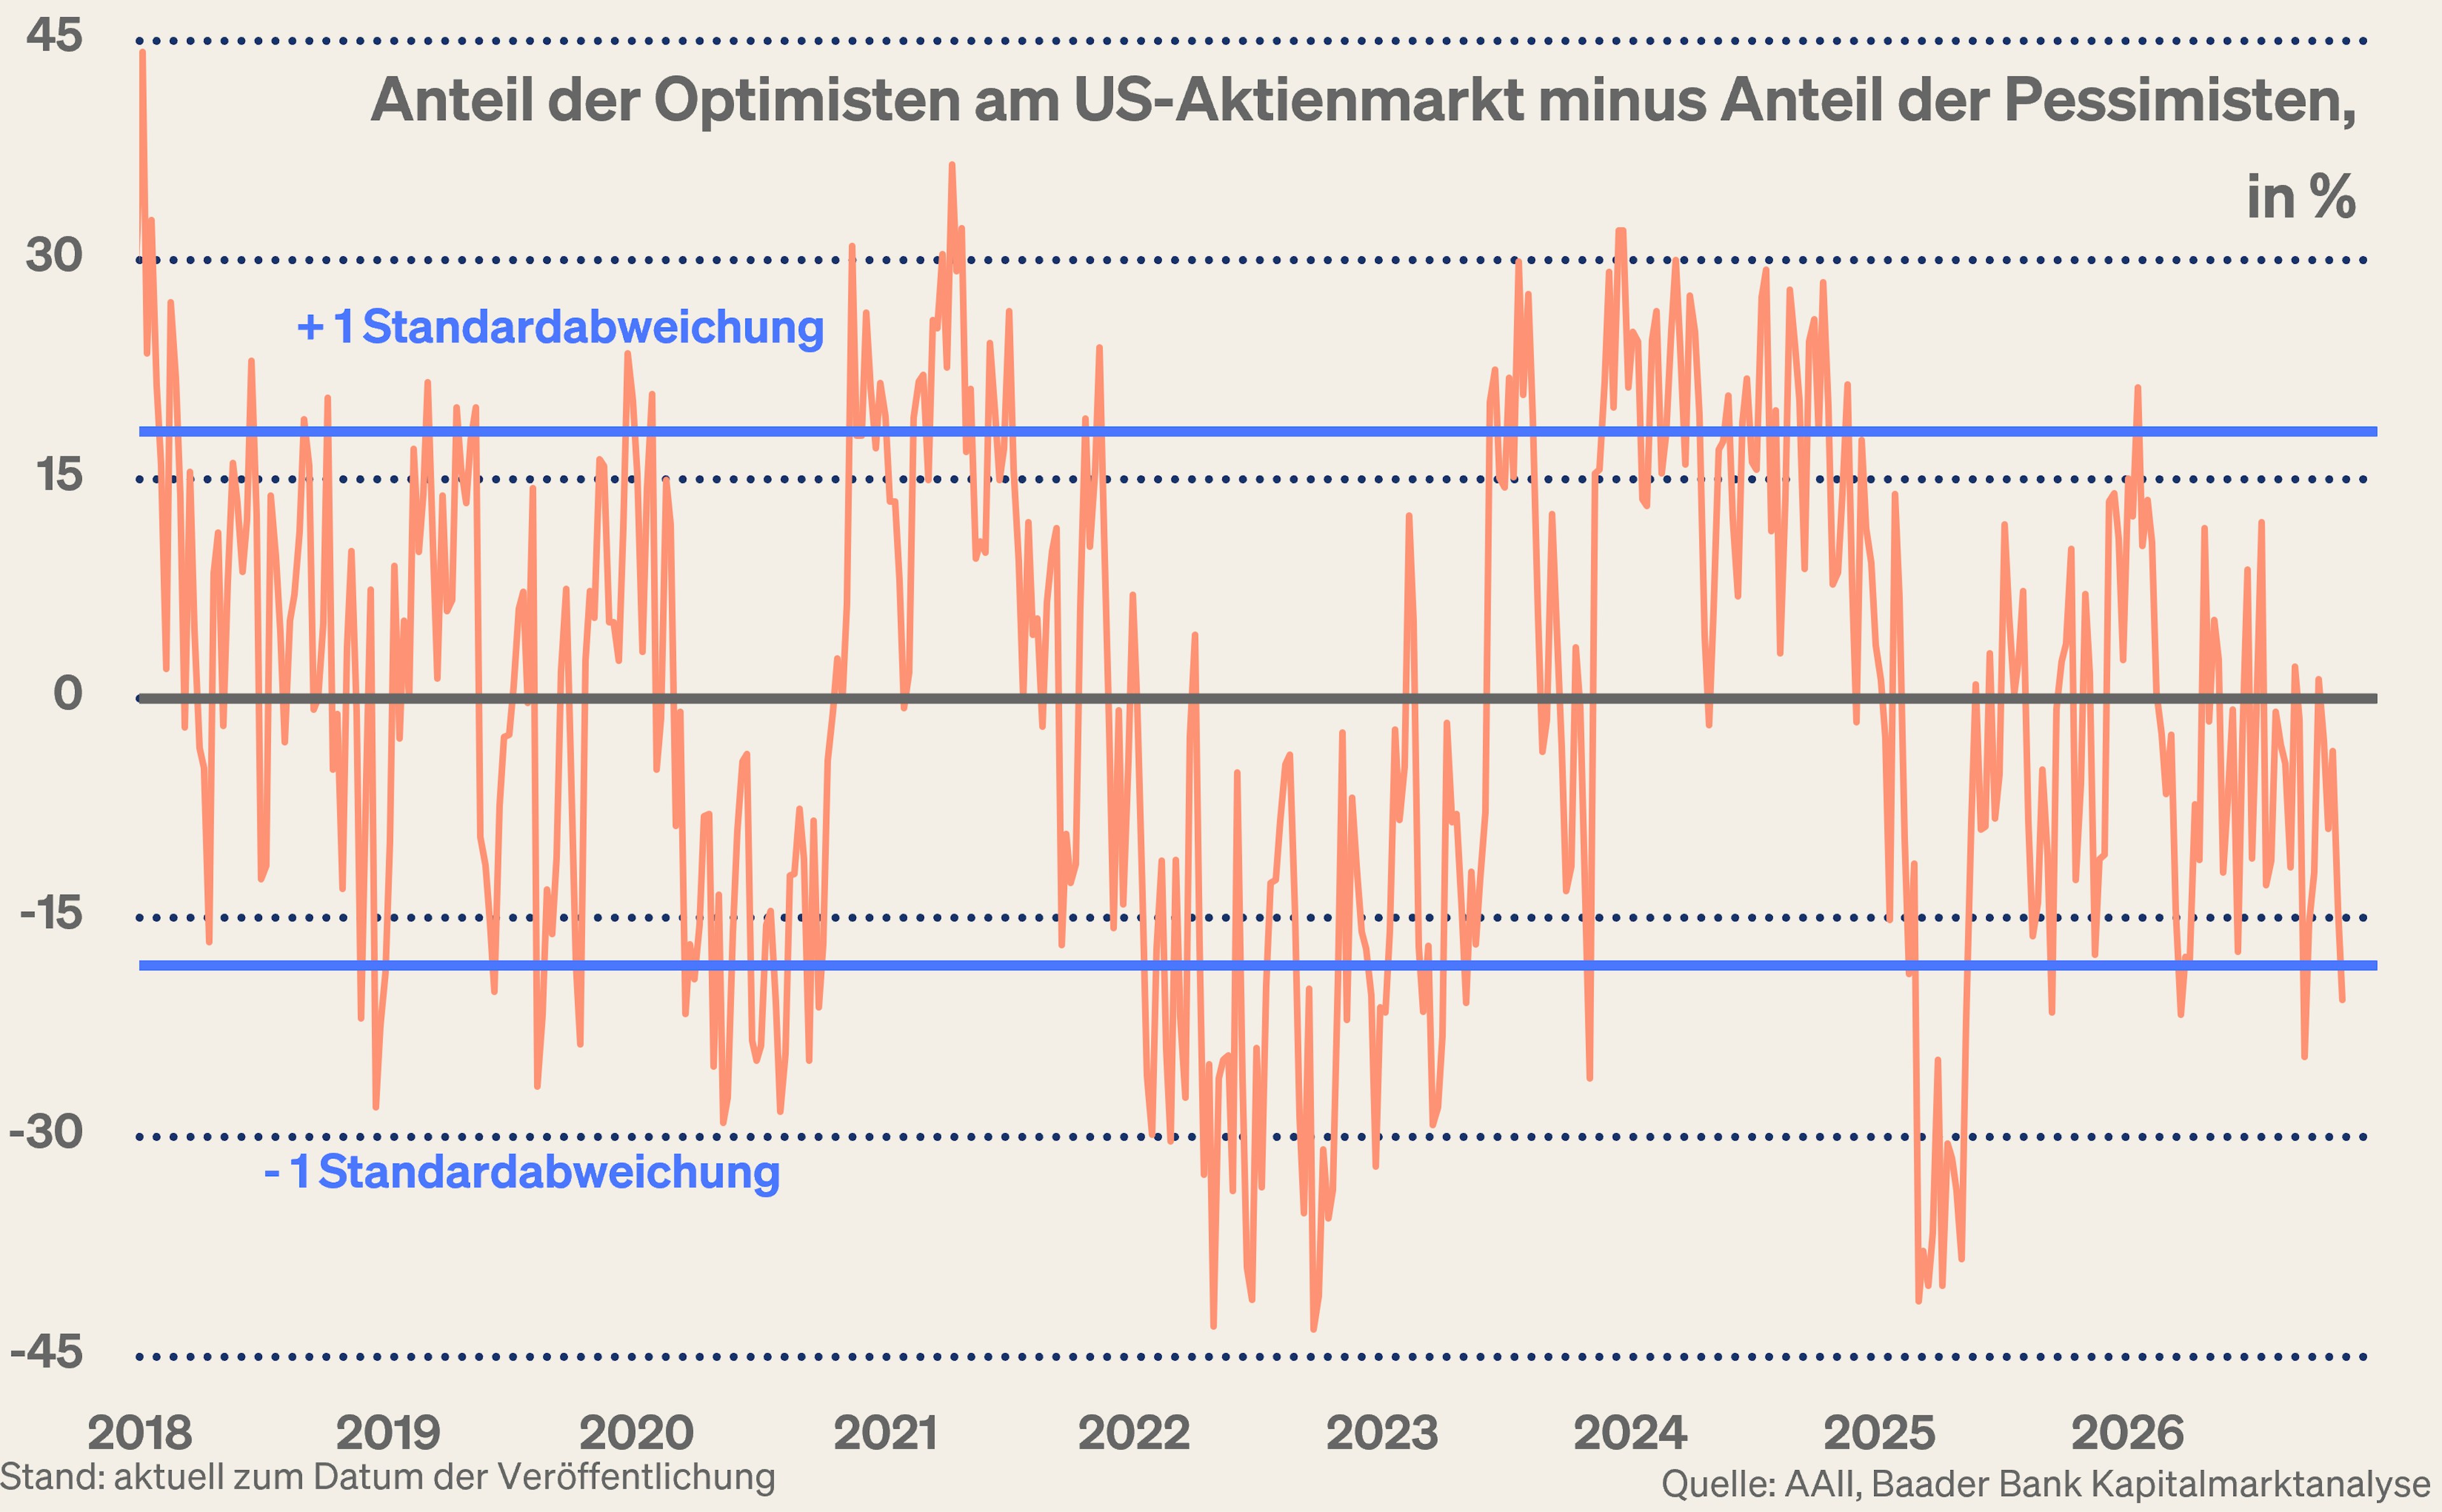
Im aktuellen Umfeld bleibt die Börsenverfassung jedoch zunächst schwankungsanfällig. Die unsichere Gemengelage muss sich zunächst festigen.
Charttechnisch verlaufen Widerstände bei 25.885, 26.150, 26.200, 26.575 und 26.600 Punkten. Bei weiterem Gegenwind trifft der DAX bei 25.700, 25.500, 25.135 und 24.996 Punkten auf Unterstützungen.
Volkswirtschaftliche Prognosen auf einen Blick
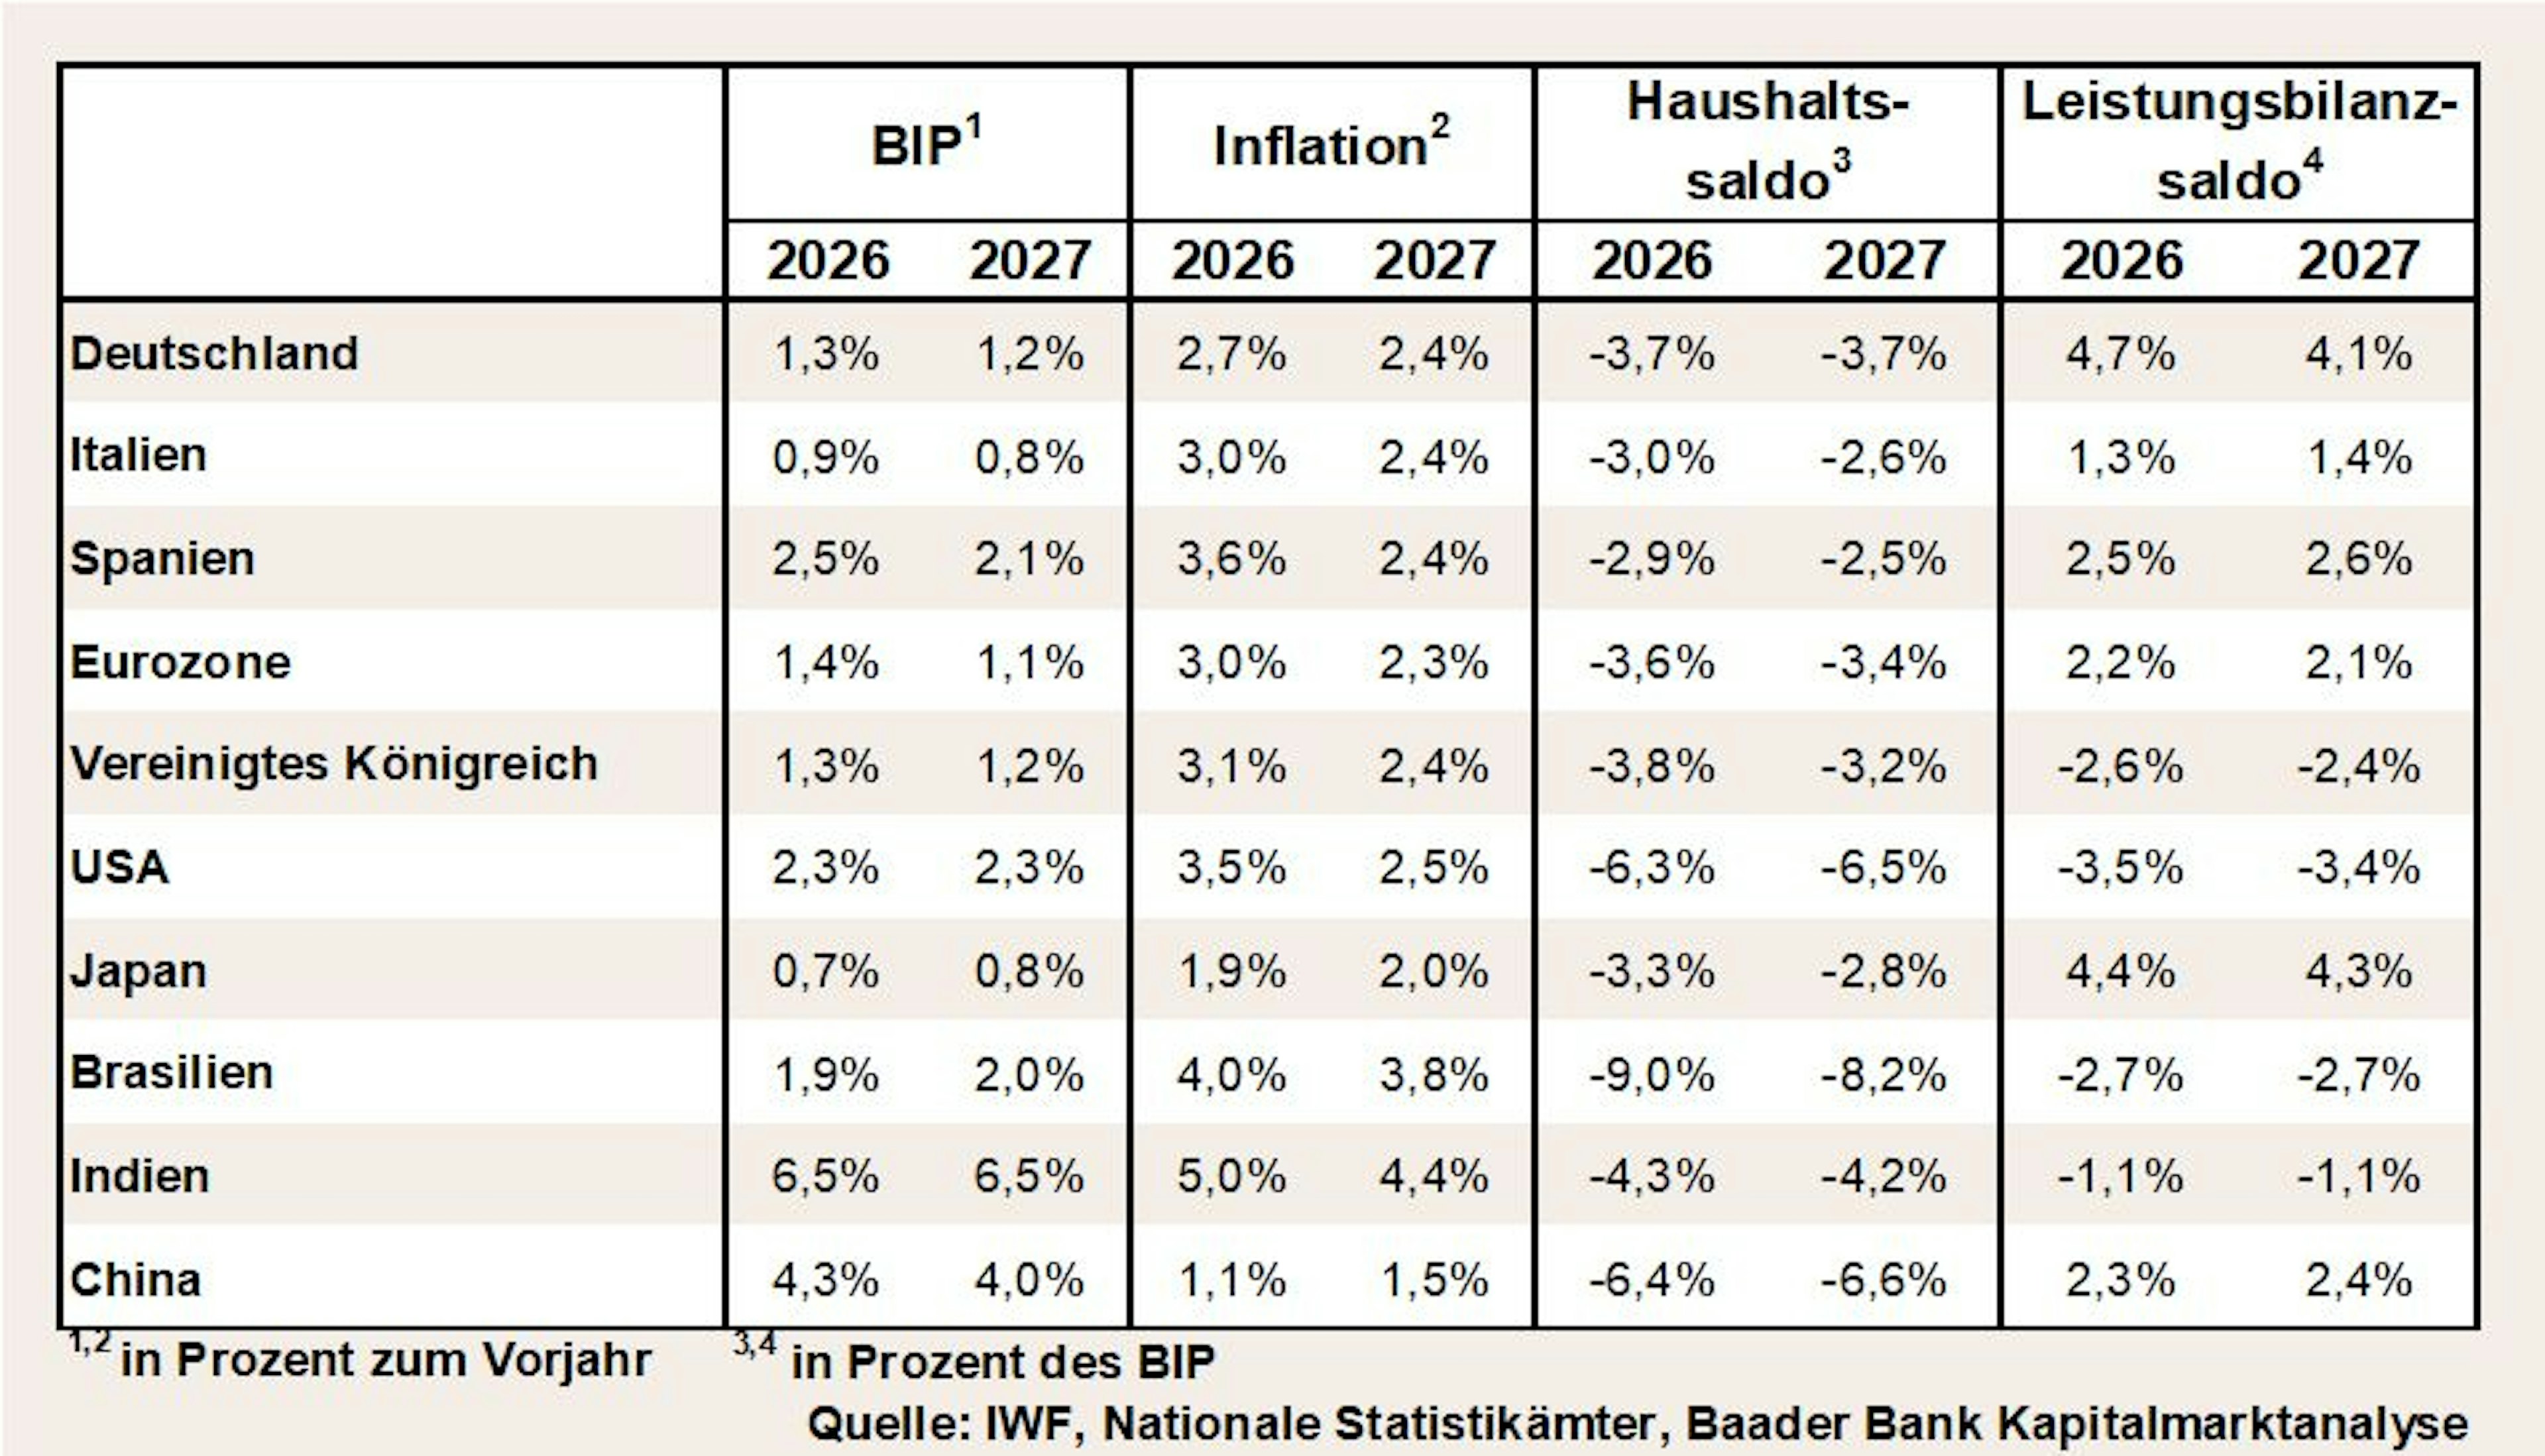
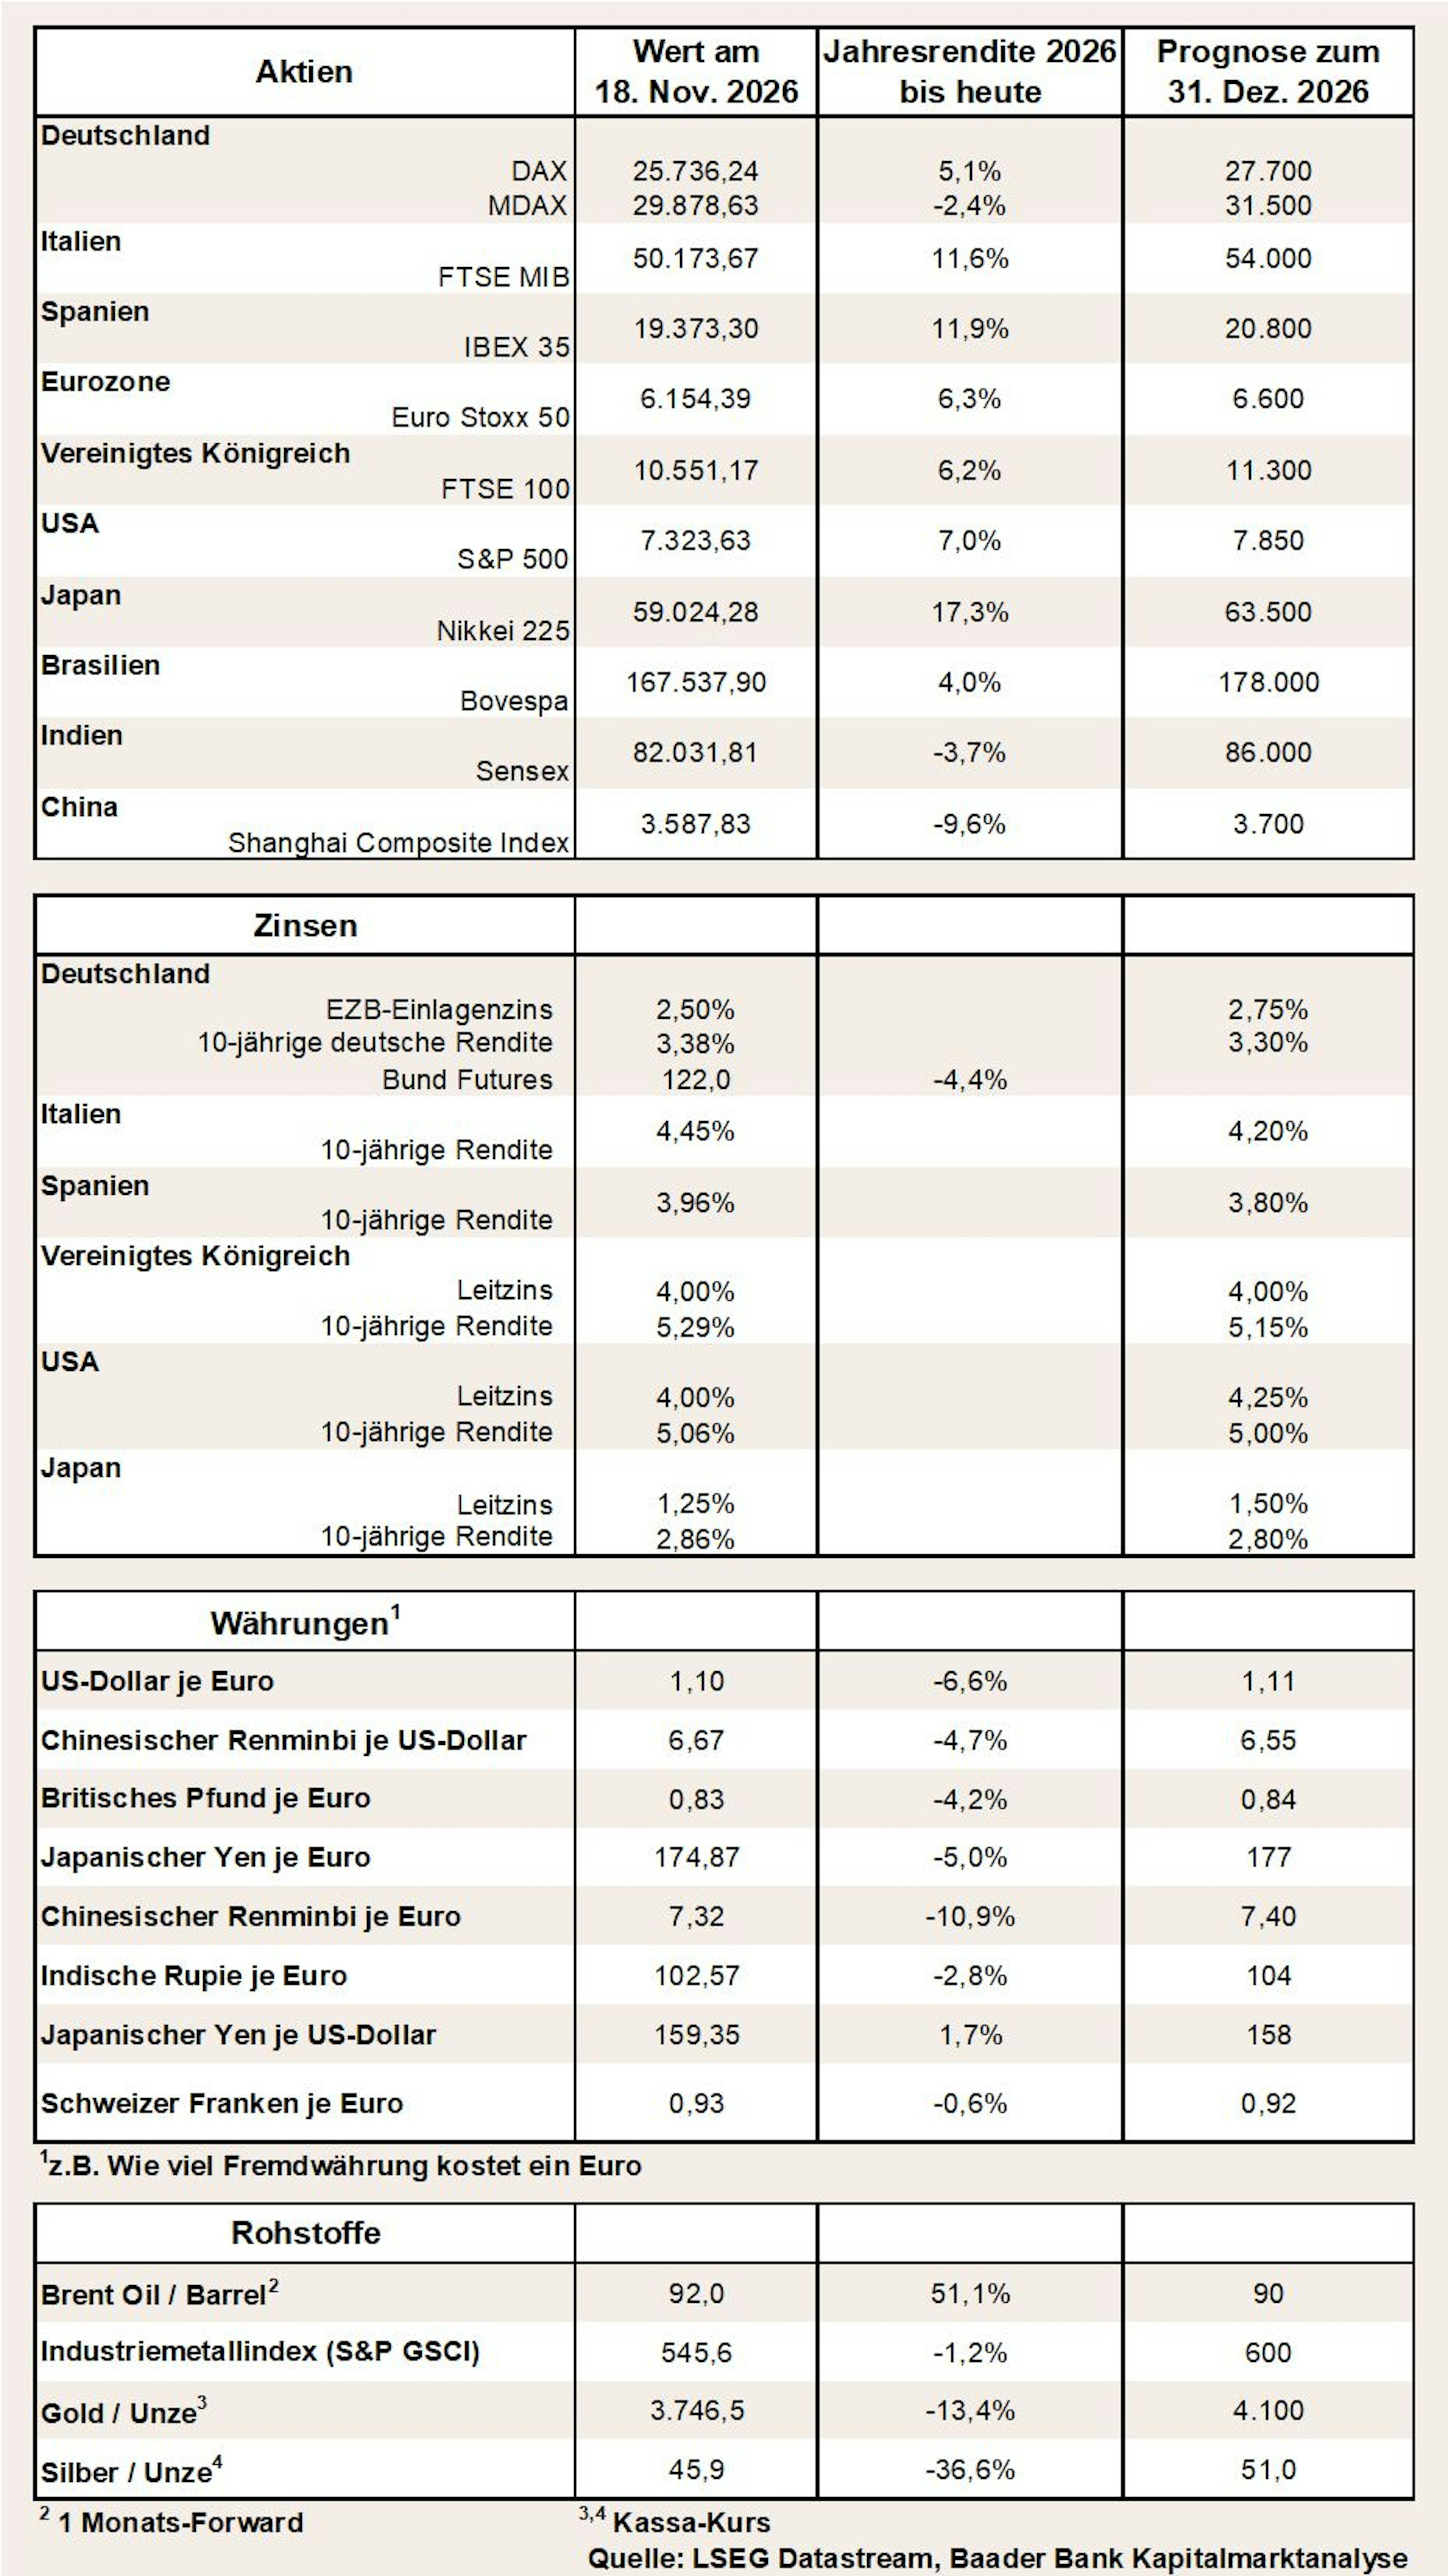
Kapitalmarkt auf einen Blick