La maladie française
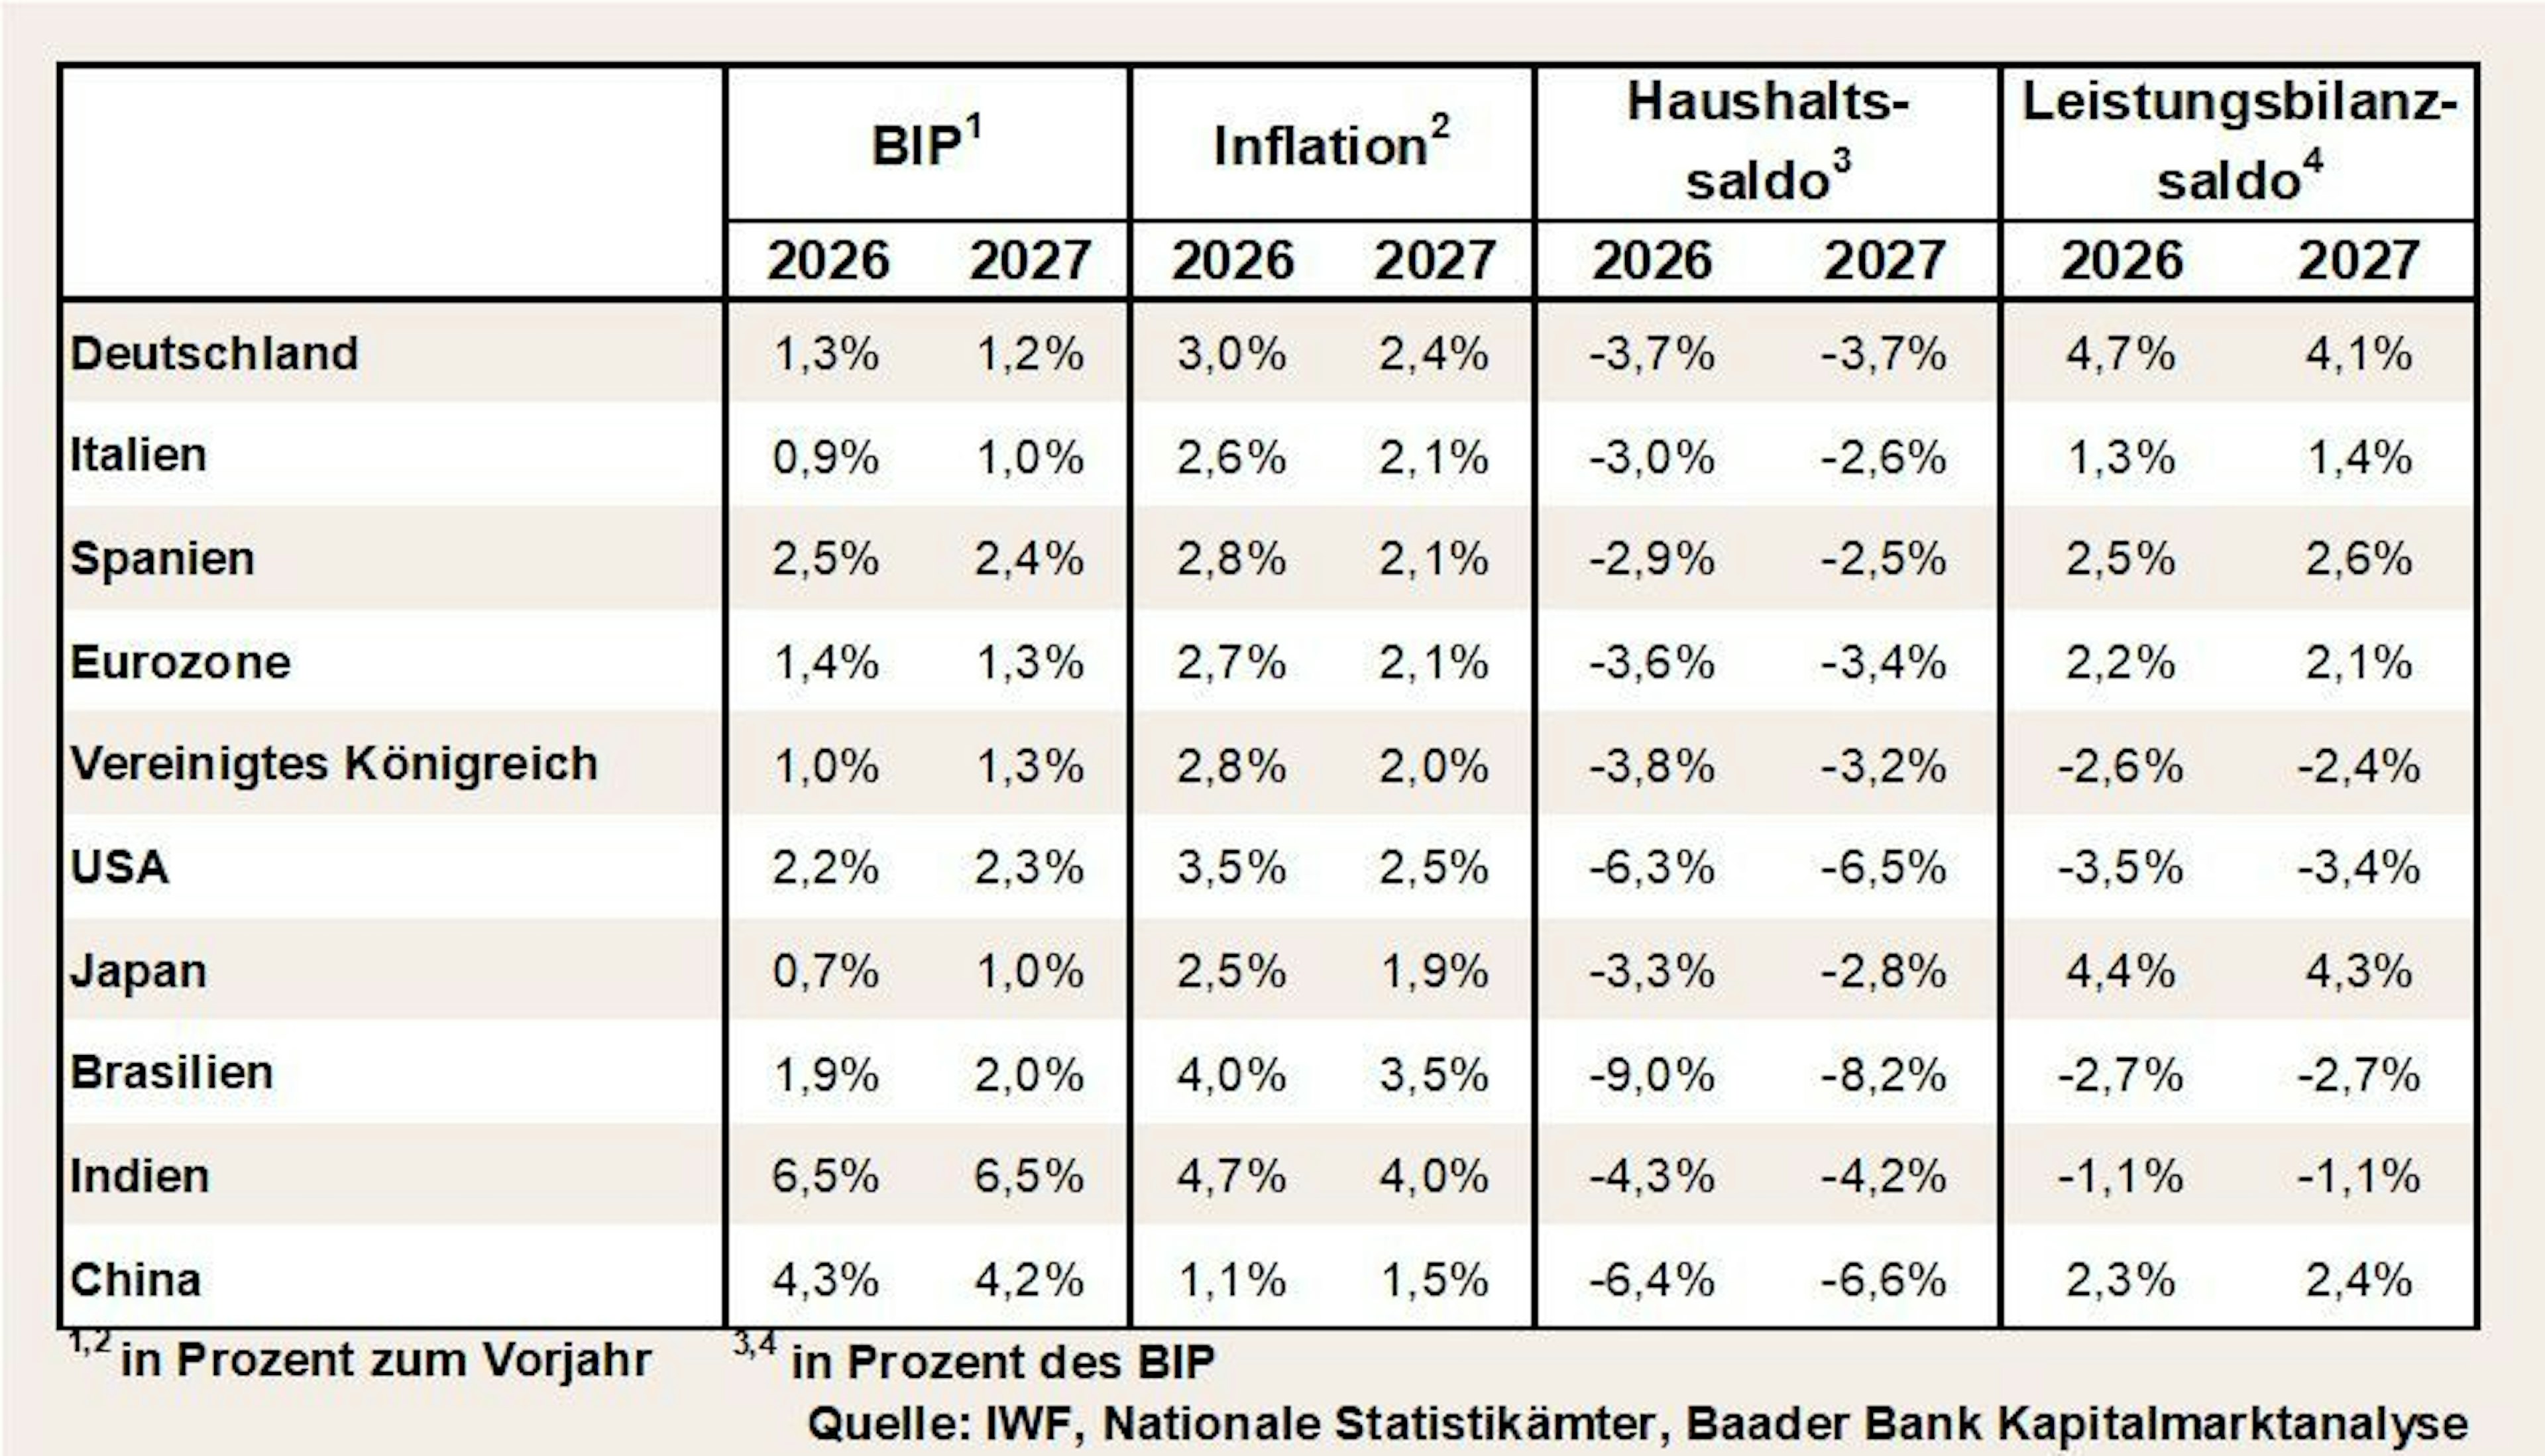
Mit offiziell rund 3,4 Bill. Euro trägt Frankreich die höchste absolute Schuldenlast in der EU. Gemessen an der Wirtschaftsleistung liegt die Staatsverschuldung bei knapp 120 Prozent, Tendenz steigend. Zugleich wird für 2026 ein Haushaltsdefizit von deutlich über 5 Prozent erwartet. Den letzten ausgeglichene Staatshaushalt hatte Frankreich 1974. Das ist 52 Jahre her. Ein Euro-Beitritt wäre heute gemäß den Aufnahmebedingungen nicht mehr möglich.
Dies allein ist aus Bonitätsgründen bereits ein Renditetreiber und mindert die Schuldentragfähigkeit. Insgesamt müssen auslaufende Anleihen zu deutlich höheren Kosten refinanziert werden. Die jährlichen Zinsausgaben werden 2027 auf über 91 Mrd. Euro steigen und den finanzpolitischen Handlungsspielraum noch weiter einengen.
Frankreichs Schuldenprobleme sind auch die der Eurozone
Die Pariser Regierung plant grundsätzlich Einsparungen und Mehreinnahmen im Staatshaushalt von rund 54 Mrd. Euro. Diese sind aber nur Tropfen auf den sehr heißen Stein und ohnehin nur schwer durchsetzbar, weil im Parlament die Mehrheit dafür fehlt.
Langfristige Abhilfe würden nur umfangreiche Strukturreformen auf allen Ebenen schaffen. Nur sie würden verlorenes Vertrauen in die Finanzstabilität der République française zurückbringen. Doch wer sollte diese mutigen Schritte wagen?
Von den Kandidaten zur Präsidentschaftswahl im Frühjahr 2027 werden jetzt Vorschläge gemacht, doch atmen diese eher den Duft des Wahlkampfes als den der ökonomischen Vernunft. Der linksradikale Monsieur Jean-Luc Mélenchon spricht von „Schuldenstreichung durch Verbrennen“. Das klingt nach „Macht kaputt, was euch kaputt macht“, ist aber knallharte Enteignung der Gläubiger, die dann zukünftig französische Anleihen meiden würden, wie Gourmets ein Fast Food-Restaurant.
Und die in Wahlumfragen klar favorisierte Madame Marine LePen des Rassemblement National stellt zwar deutlichere Einsparungen von 140 Mrd. Euro bis 2032 vor. In diesem Zusammenhang will sie ebenso ein Referendum über eine sogenannte „Goldene Regel“ abhalten. Bei Zustimmung soll das Haushaltsdefizit jeweils höchstens 2,4 Prozent betragen, um die Staatsverschuldung langfristig auf 60 Prozent der Wirtschaftsleistung zu drücken. Das wäre eine besonders schmerzhafte Finanz-Revolution, die die Französiche Revolution im Vergleich als Streit von Kindern im Sandkasten erscheinen ließe. Franzosen sind schon wegen weniger dramatischen Einsparungen auf die Straße gegangen, s. aktuell. Daher sind die konkreten Maßnahmen Le Pens bewusst schwammig gehalten. Überhaupt würde die in Aussicht gestellte Verringerung der Beitragszahlungen an die EU für Konfliktpotenzial sorgen.
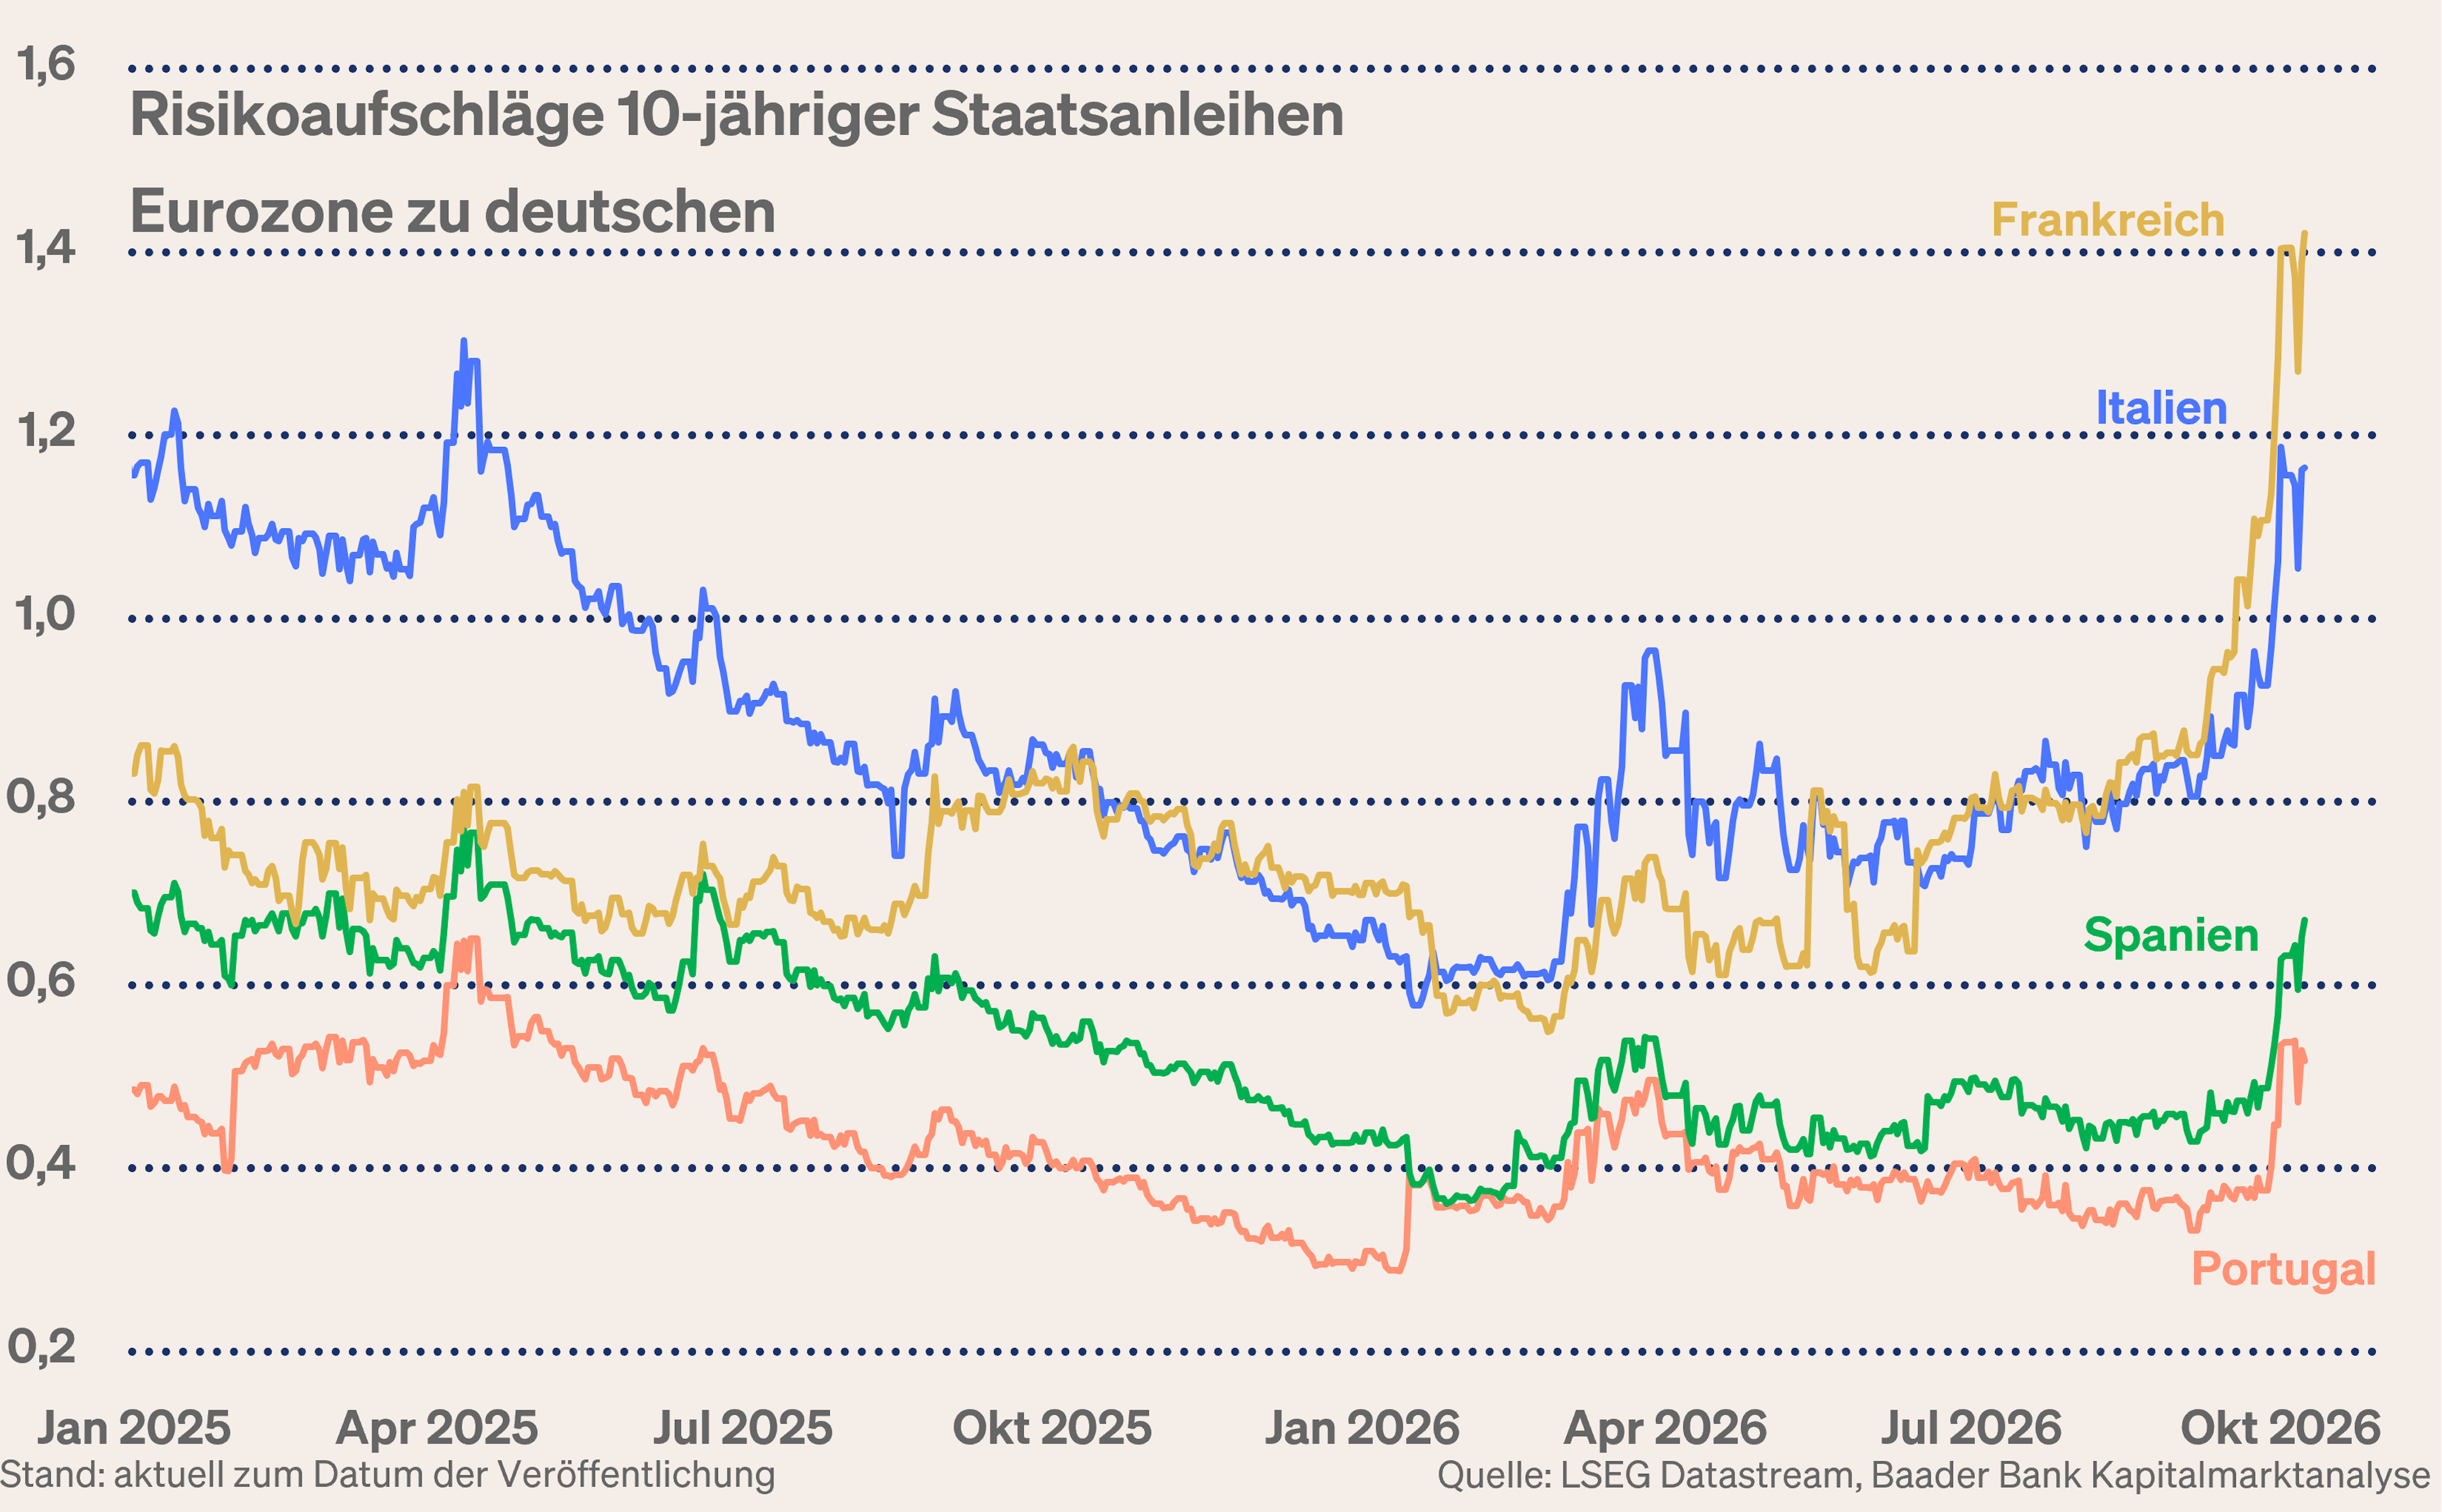
Vor diesem Hintergrund haben die Finanzmärkte arge Zweifel an der französischen Schuldentragfähigkeit, die sich in höheren Anleiherenditen als in Italien, Spanien und auch Griechenland sowie dem höchsten Risikoaufschlag zehnjähriger französischer gegenüber deutschen Staatsanleihen seit 2012 zeigen.
Das französische Schuldenproblem ist aber kein Einzelschicksal. In der EU heißt es „Mitgehangen, mitgefangen“. Es droht ein fataler Ansteckungseffekt. Wenn damals schon das kleine Griechenland der Eurozone mit seiner Schuldenkrise schwer zusetzte, wäre das Zerstörungspotenzial des für die EU systemrelevanten Frankreichs um ein Vielfaches größer.
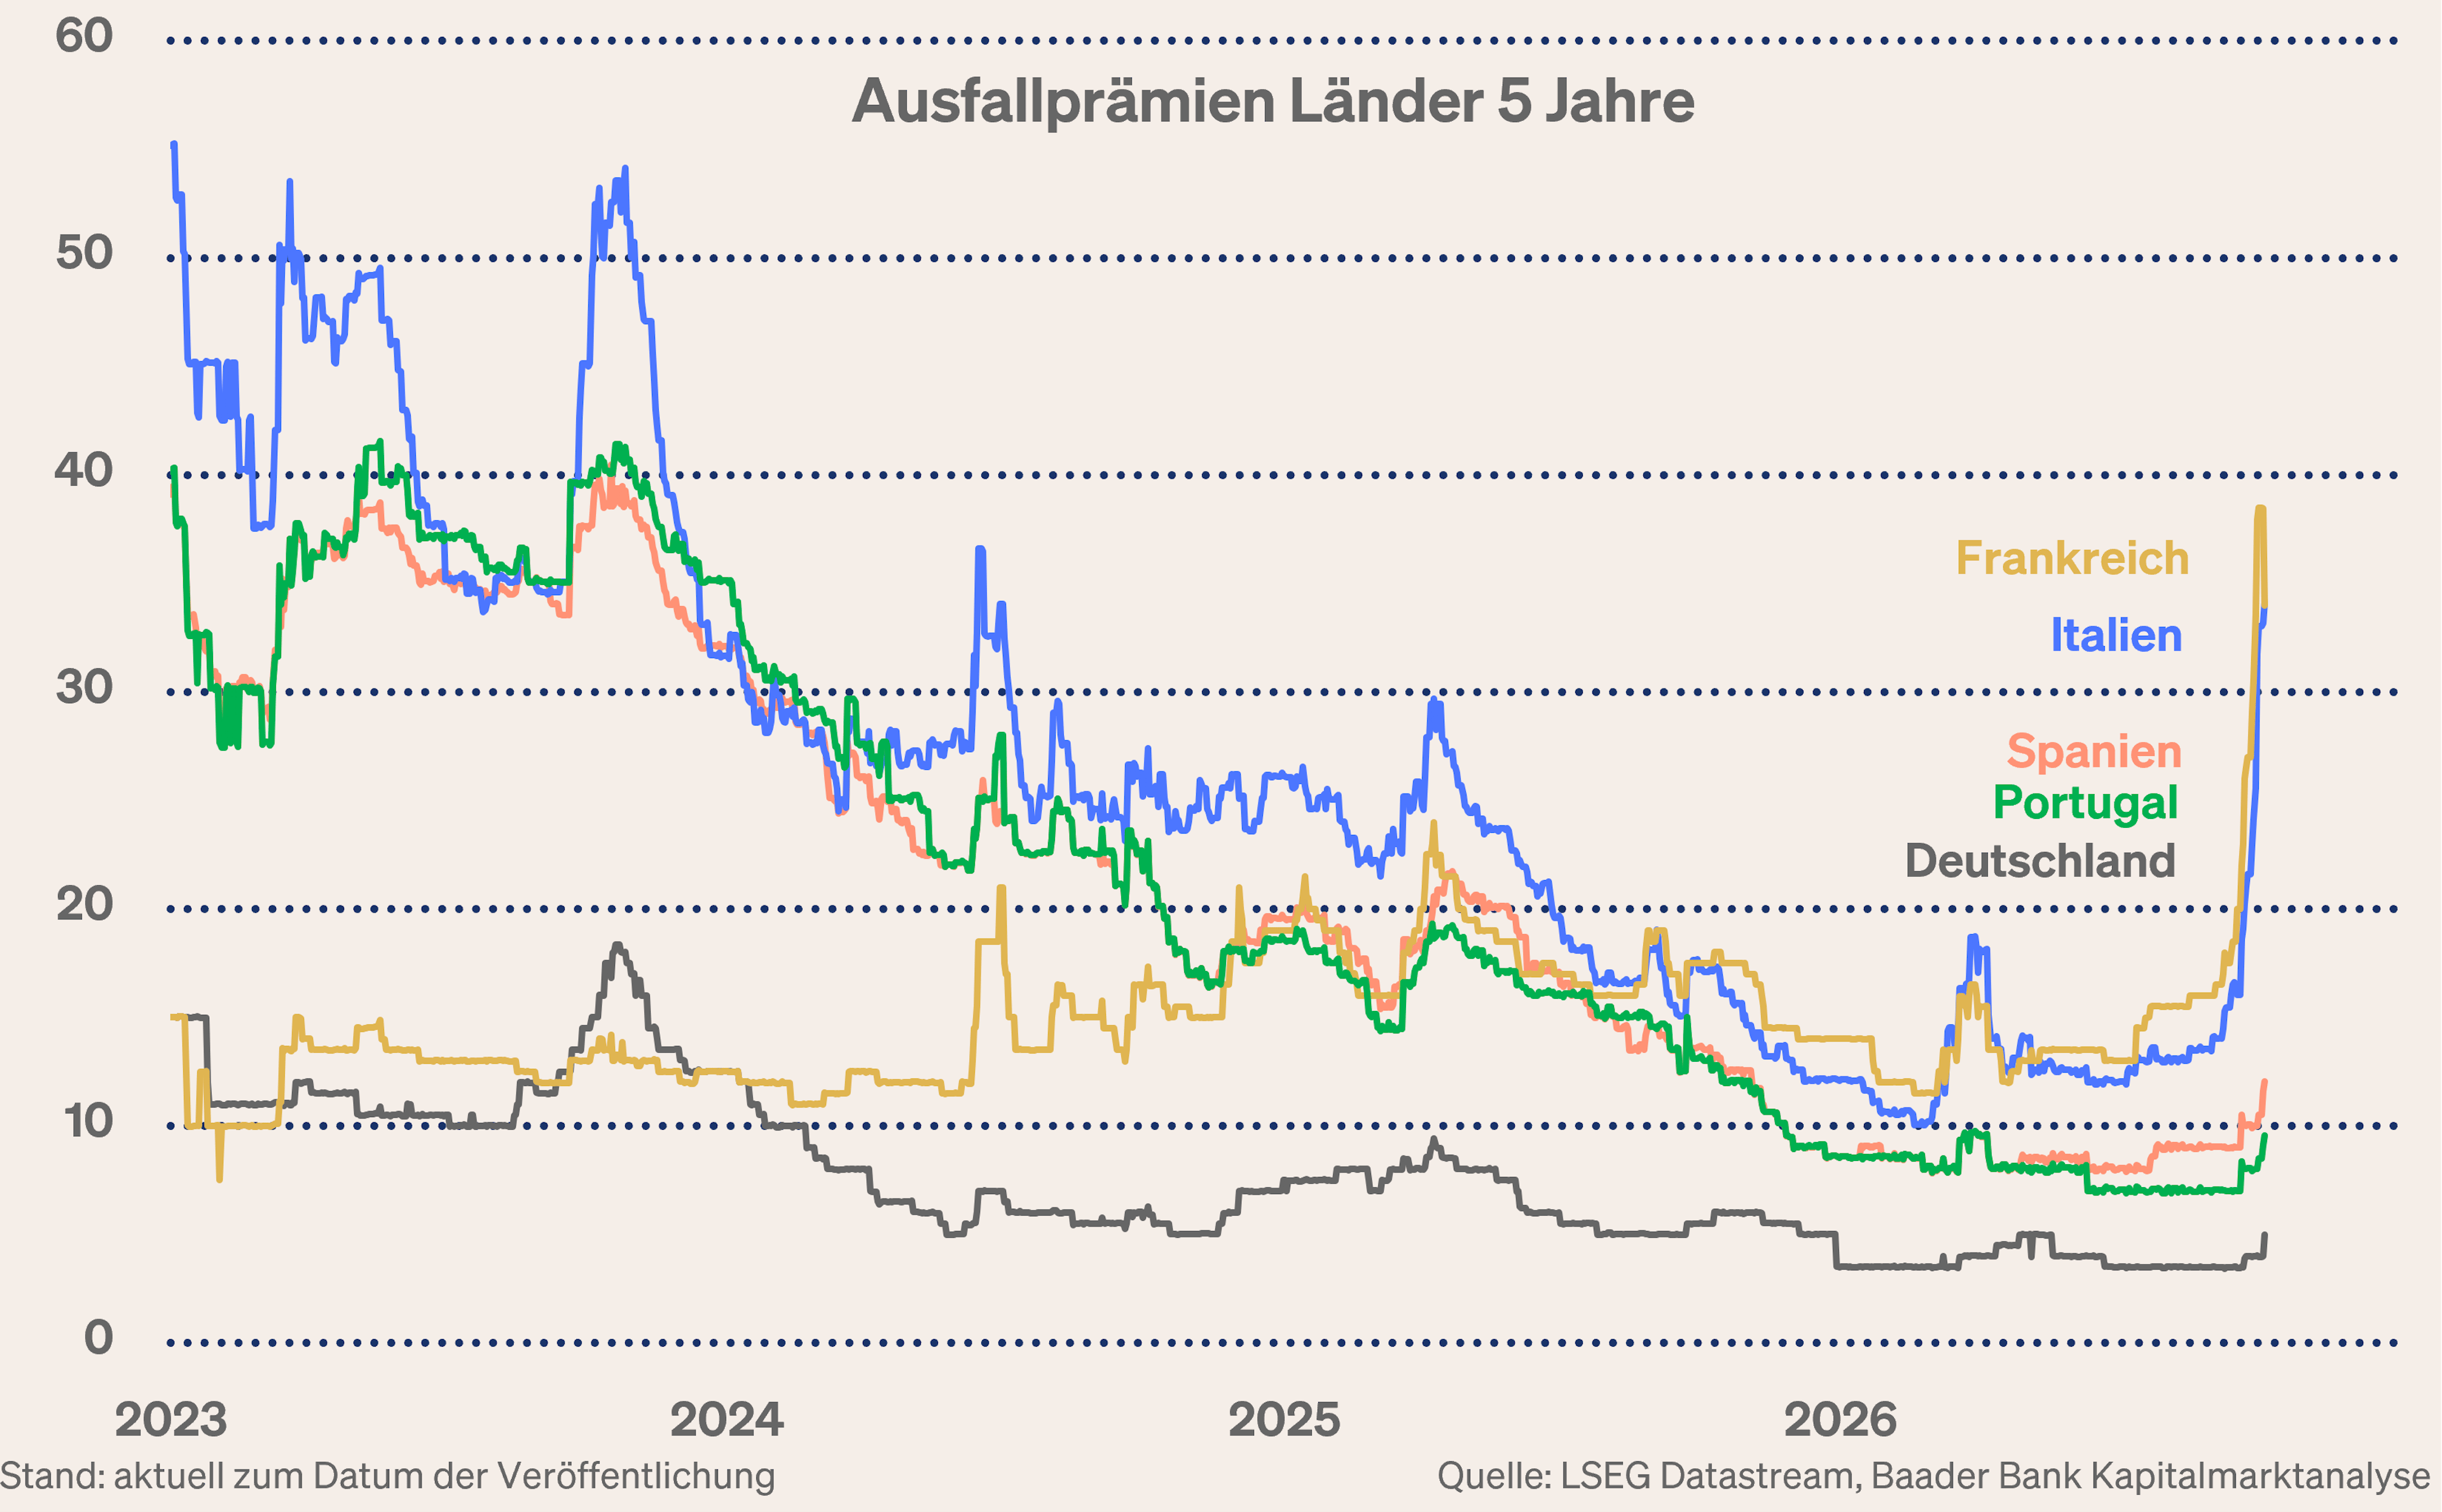
Tatsächlich preisen die Finanzmärkte nicht nur für Frankreich steigende Prämien für Kreditausfallversicherungen ein, sondern auch für Italien.
Grafik der Woche
Gemeinschaftsschulden in der EU: Wer bürgt, wird gewürgt
Man möge jetzt bitte nicht auf die fatale „sozialistische“ Idee kommen, das französische und in der EU streuende Schuldenproblem durch großflächige Einführung von Gemeinschaftsschulden zu „lösen“, indem vergleichsweise noch bonitätsstarke Länder wie Deutschland für andere bürgen.
Diese europäische Versicherung würde zwar zu vorübergehend sinkenden Anleiherenditen bei den Schuldensündern führen. Diese bedeutete für Deutschland jedoch eine hohe Selbstbeteiligung in Form steigender eigener Kreditzinsen. Anreize für Reformanstrengungen der Versicherungsnehmer würden schwächer und schließlich die europäische Wirtschaftskraft schmälern. Das würde uns gegenüber Amerika und China noch mehr ins Hintertreffen bringen.
Apropos, das Beispiel Frankreich zeigt, wo Deutschland hinsteuert, wenn es seine aktuelle reformverweigernde, wirtschaftsfeindliche und staatswirtschaftliche Irrfahrt mit massiver Schuldenaufnahme fortsetzt. Die letzten Reformen liegen bei uns mehr als 20 Jahre zurück.
Warum den Gürtel enger schnallen, wenn es den freien Mittagstisch der EZB gibt?
Als europäisches Kernland verfügt Frankreich über großes Drohpotenzial. Zunächst wird es sich gegen Sanktionen aus Brüssel erfolgreich wehren. Und in Paris weiß man, dass, wenn Frankreich fällt, EU und Eurozone stürzen. Mit diesem Pfund kann man wuchern. Im Extremfall wäre die EZB gezwungen, mit neuen Anleihekäufen jede von Frankreich ausgehende Euro-Schuldenkrise zu verhindern. Mit dem Transmission Protection Instrument (TPI) liegt das passende Werkzeug bereits in der Schublade.
Diese Scheinlösung der EZB würde jedoch nicht nur in Frankreich, sondern in jedem EU-Land die Anreize für dringend notwendige Strukturreformen aufheben, zumal sie bei Wählern so unbeliebt wie verbrannte Crème brûlée sind.
Einer weiteren Euro-Schwäche würde Vorschub geleistet. Tatsächlich, seit Anfang September hat die Gemeinschaftswährung gegenüber wichtigen Weltwährungen deutlich Federn gelassen.
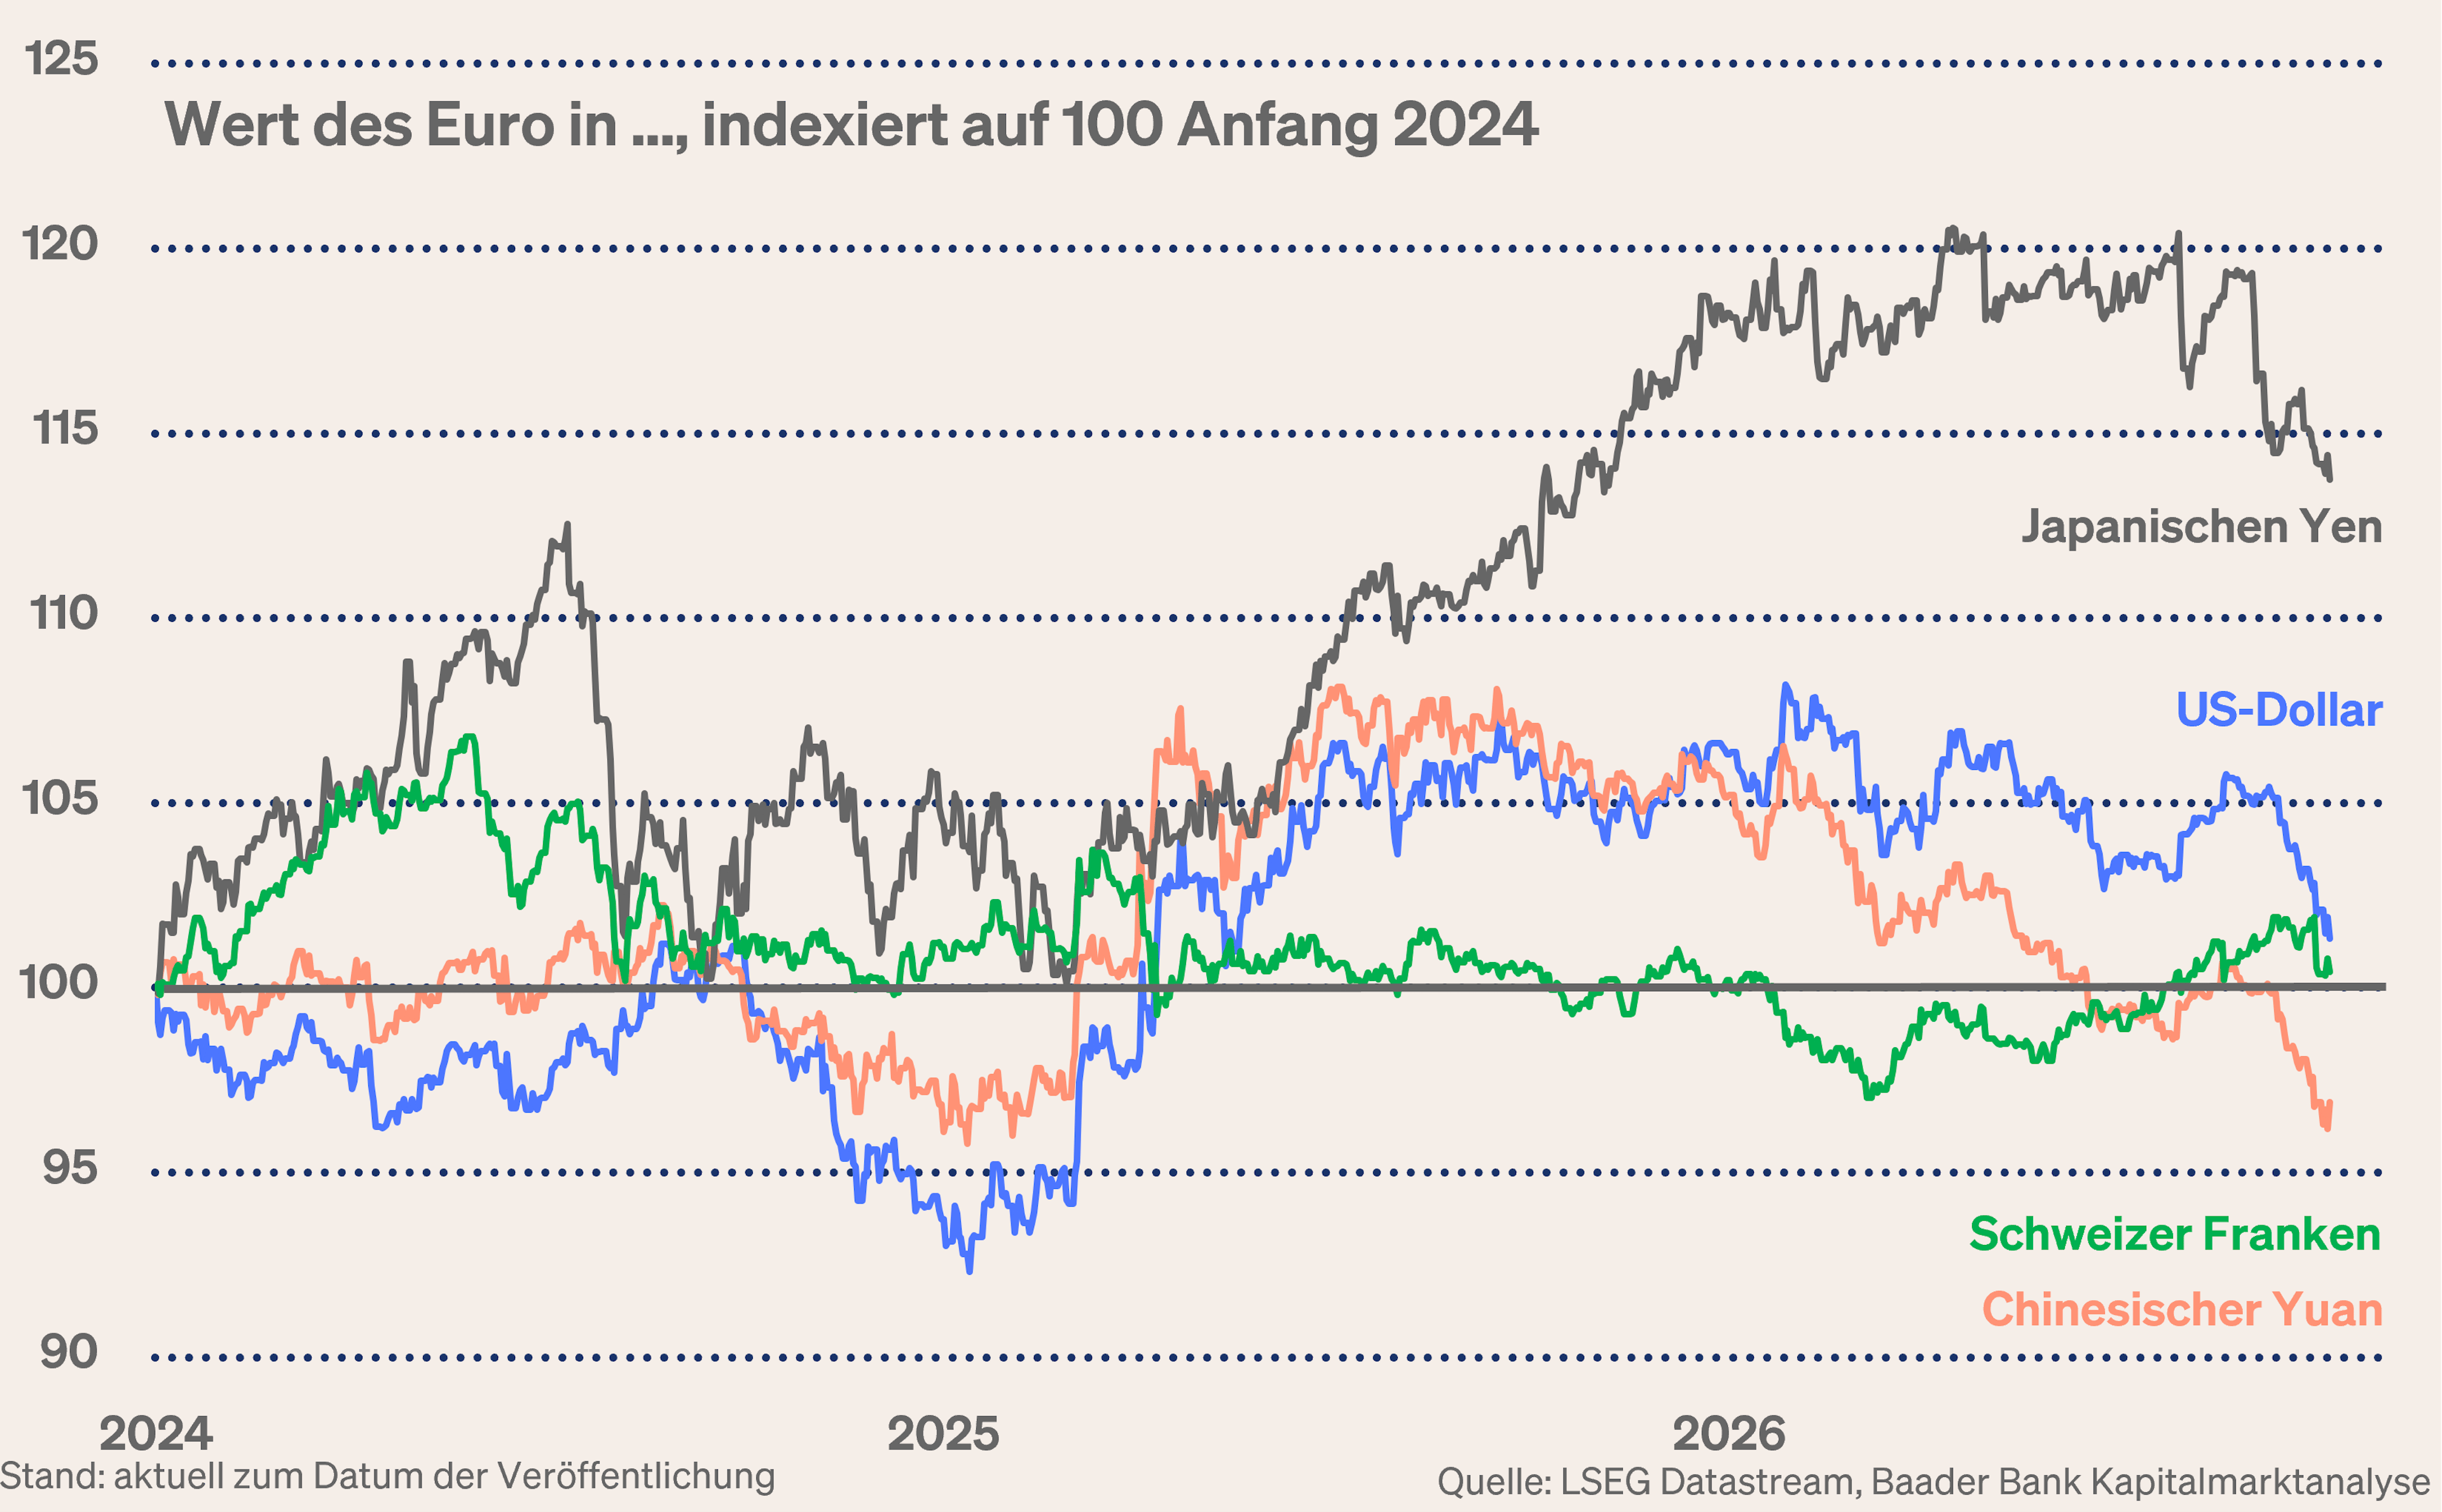
Eine Währung ist immer so etwas wie der Aktienkurs eines Landes bzw. einer Region.
Marktlage - Trotz allem kein „Schock-tober“ an den Aktienmärkten?
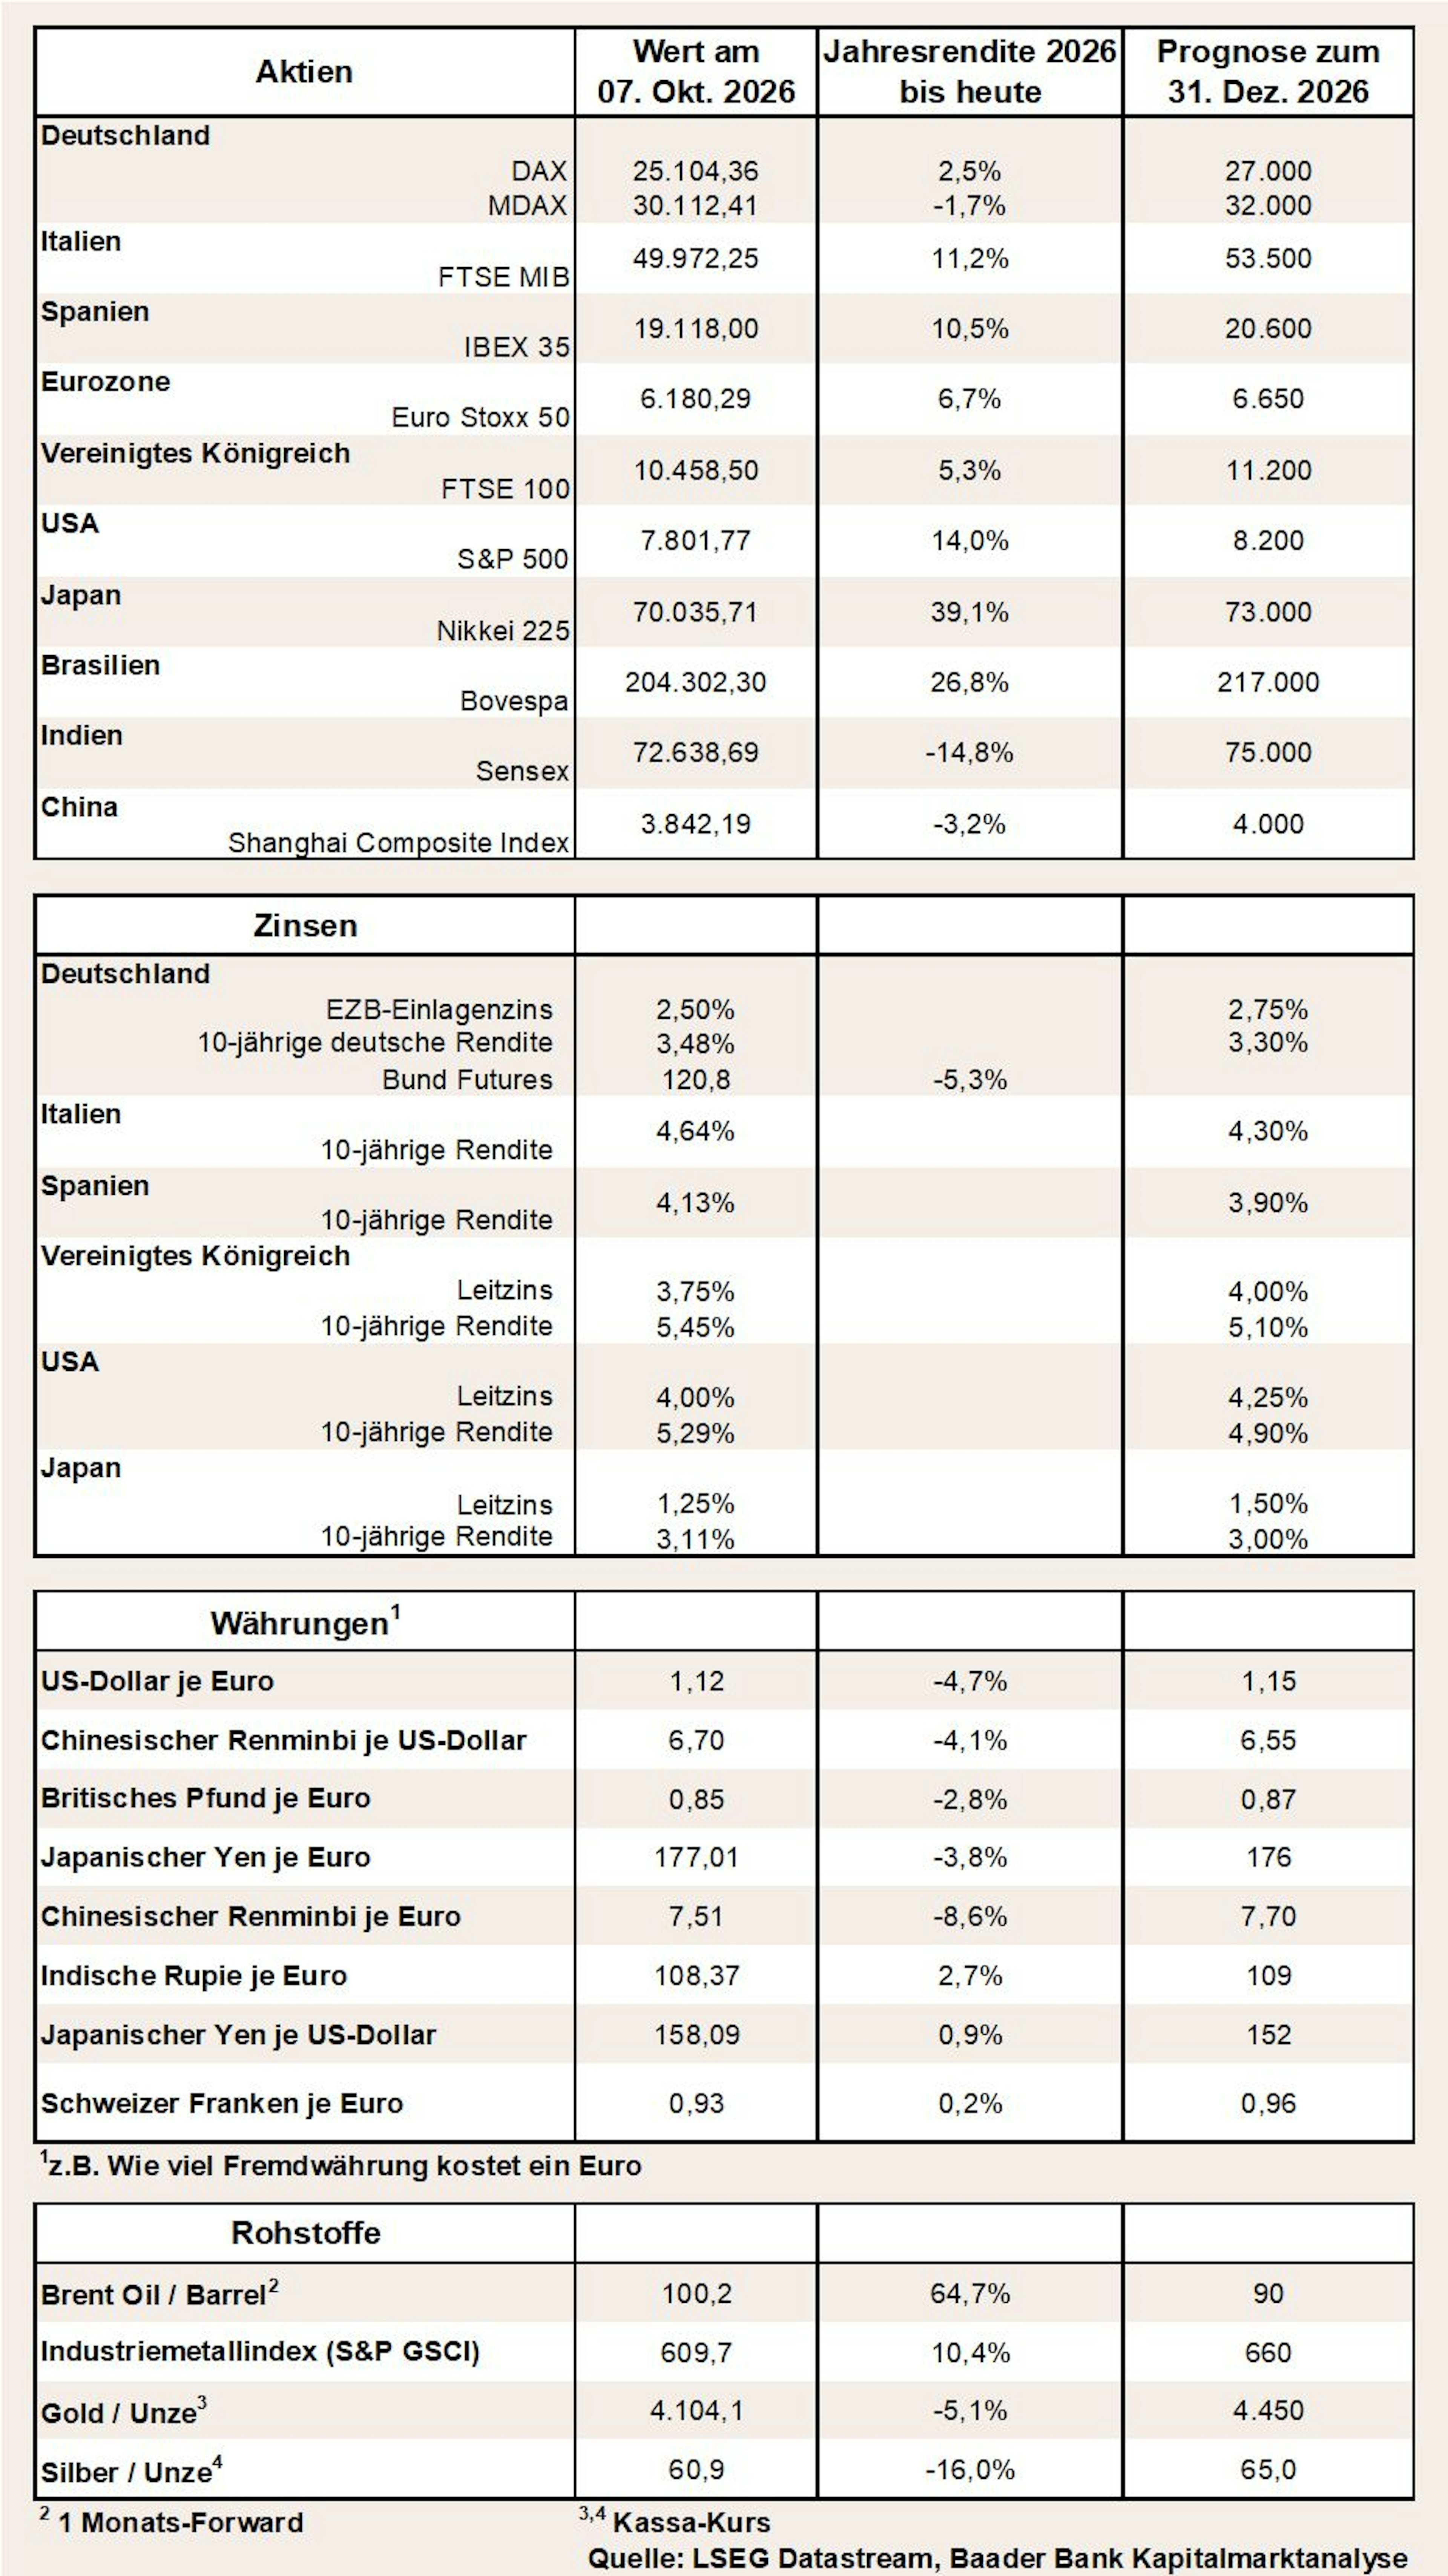
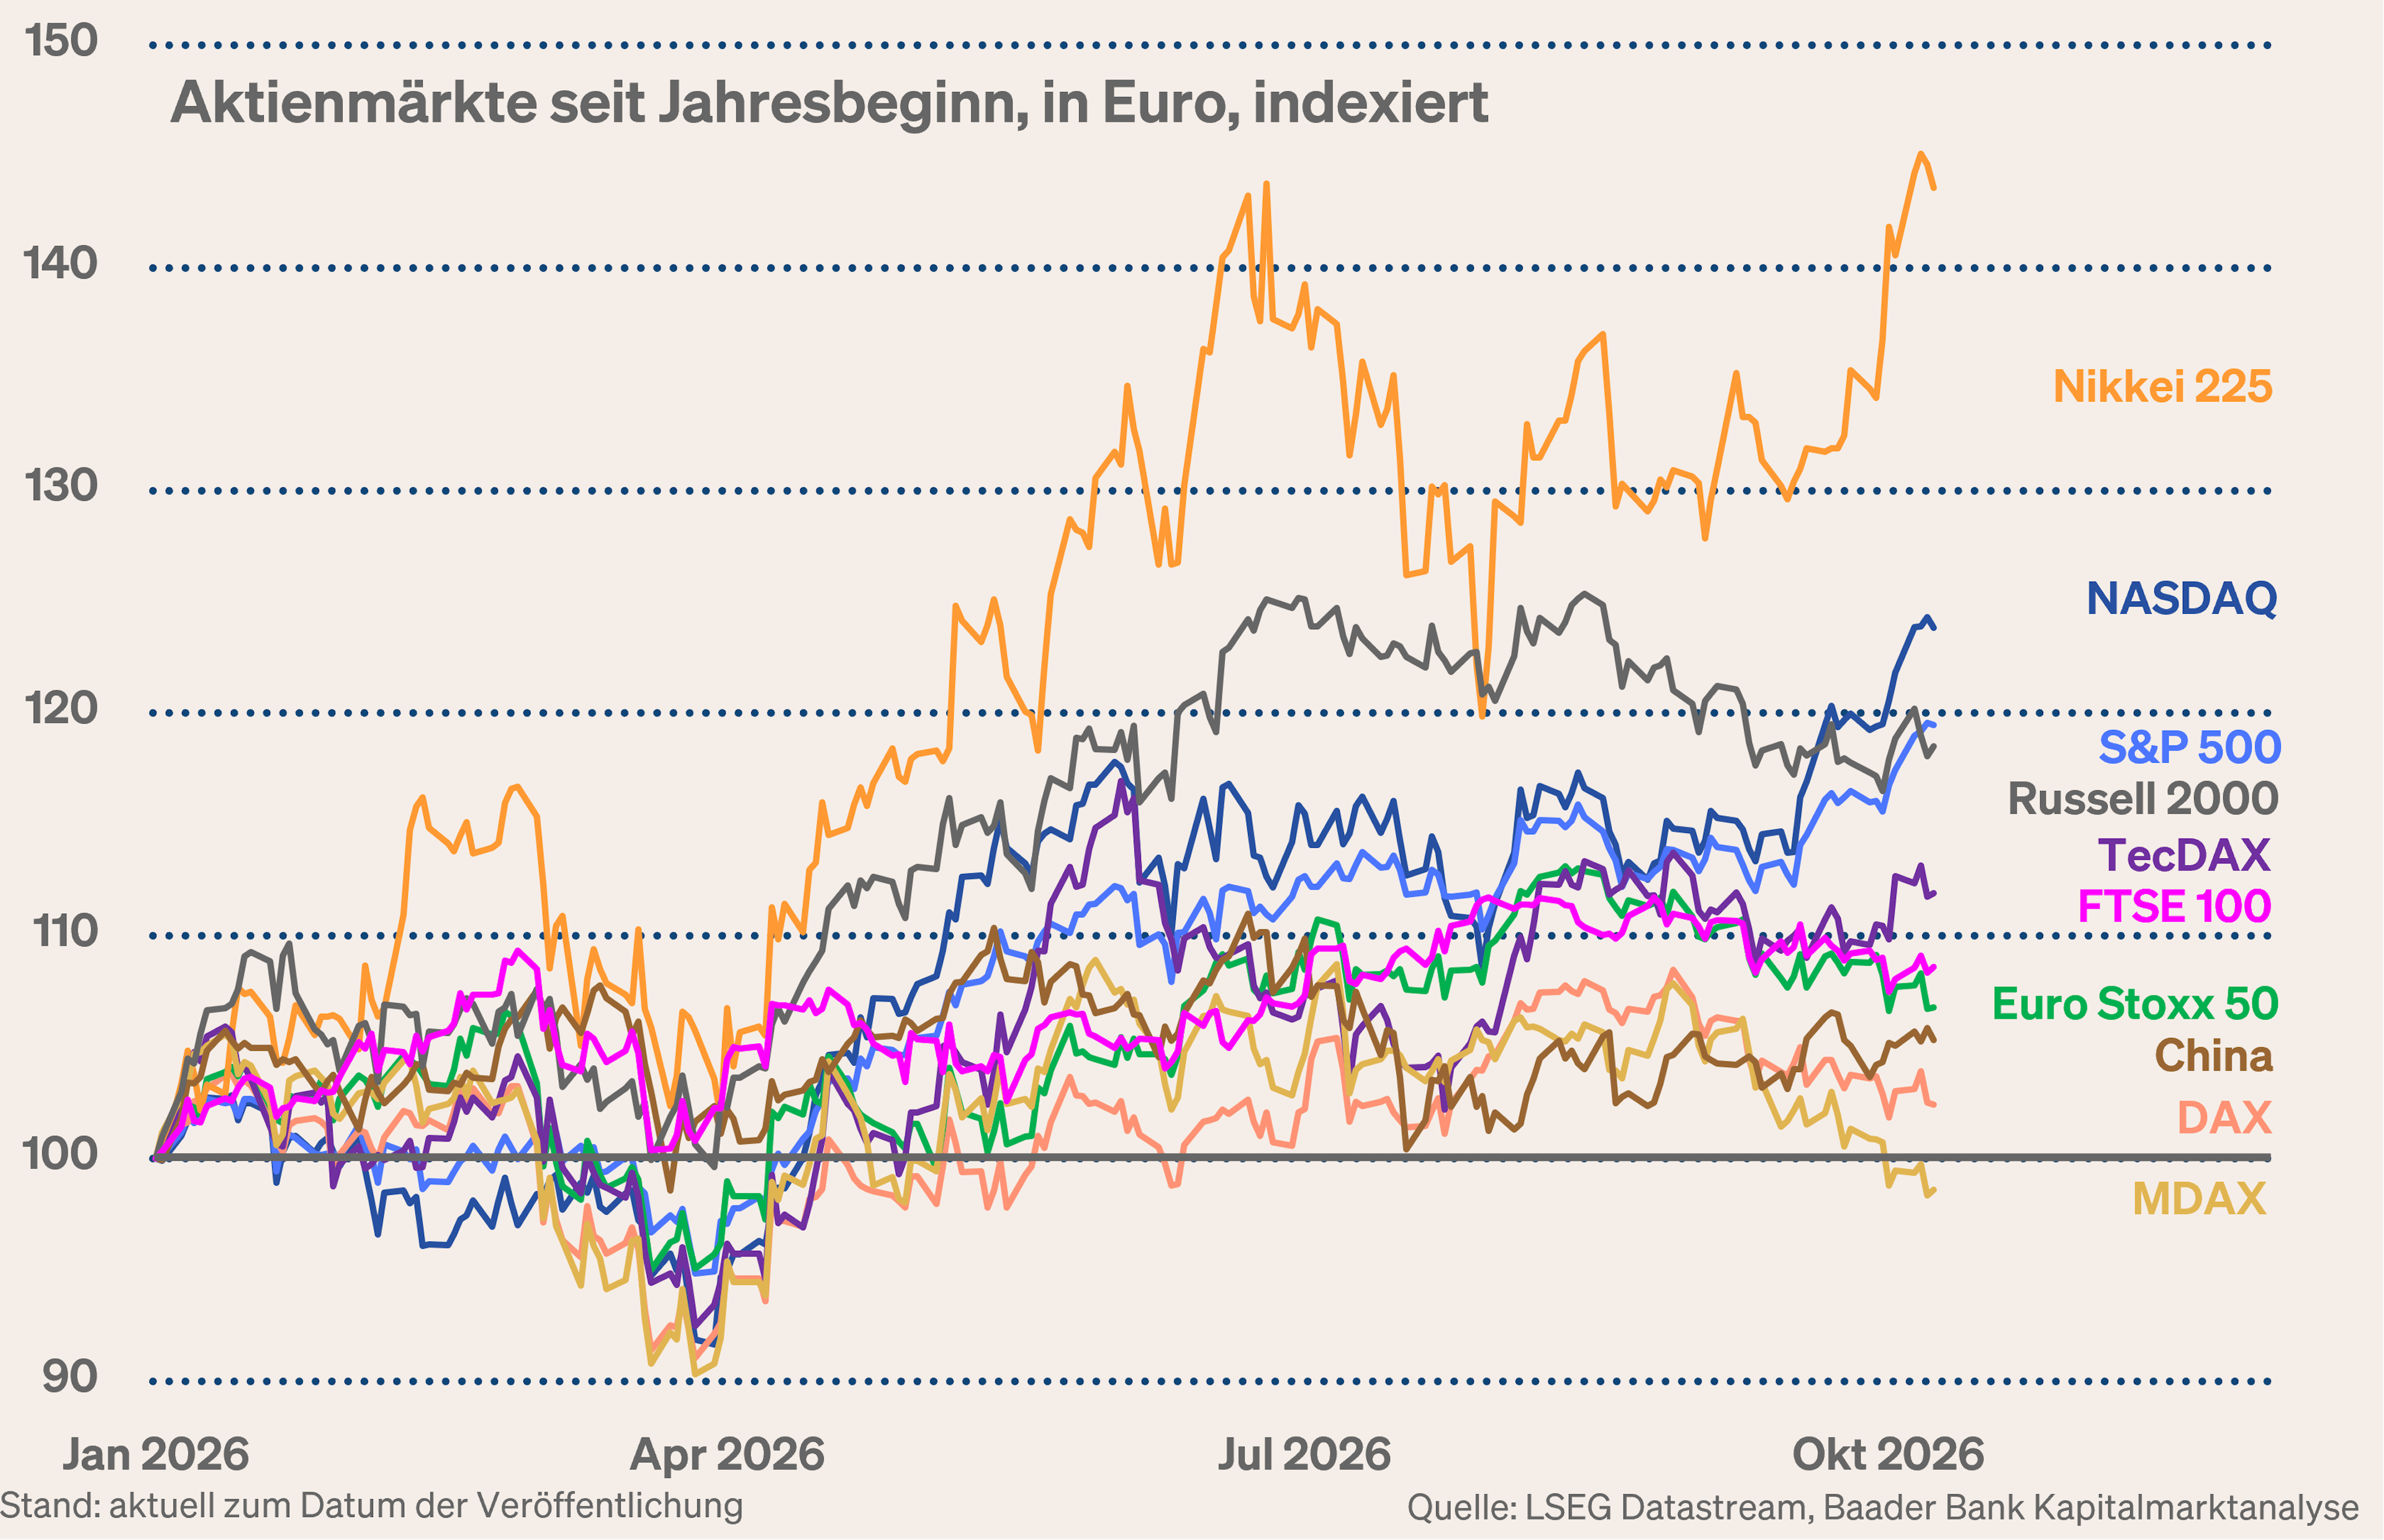
Grundsätzlich zeigen sich die Aktienbörsen trotz aller geopolitischen und zinsseitigen Risiken bemerkenswert stabil. Nasdaq und S&P 500 befinden sich sogar in der Nähe der Allzeithochs. Und sollte sich eine Stabilisierung der auch geopolitisch unsicheren Gemengelage ergeben, warum sollte dann für die Aktienmärkte nicht noch mehr drin sein?
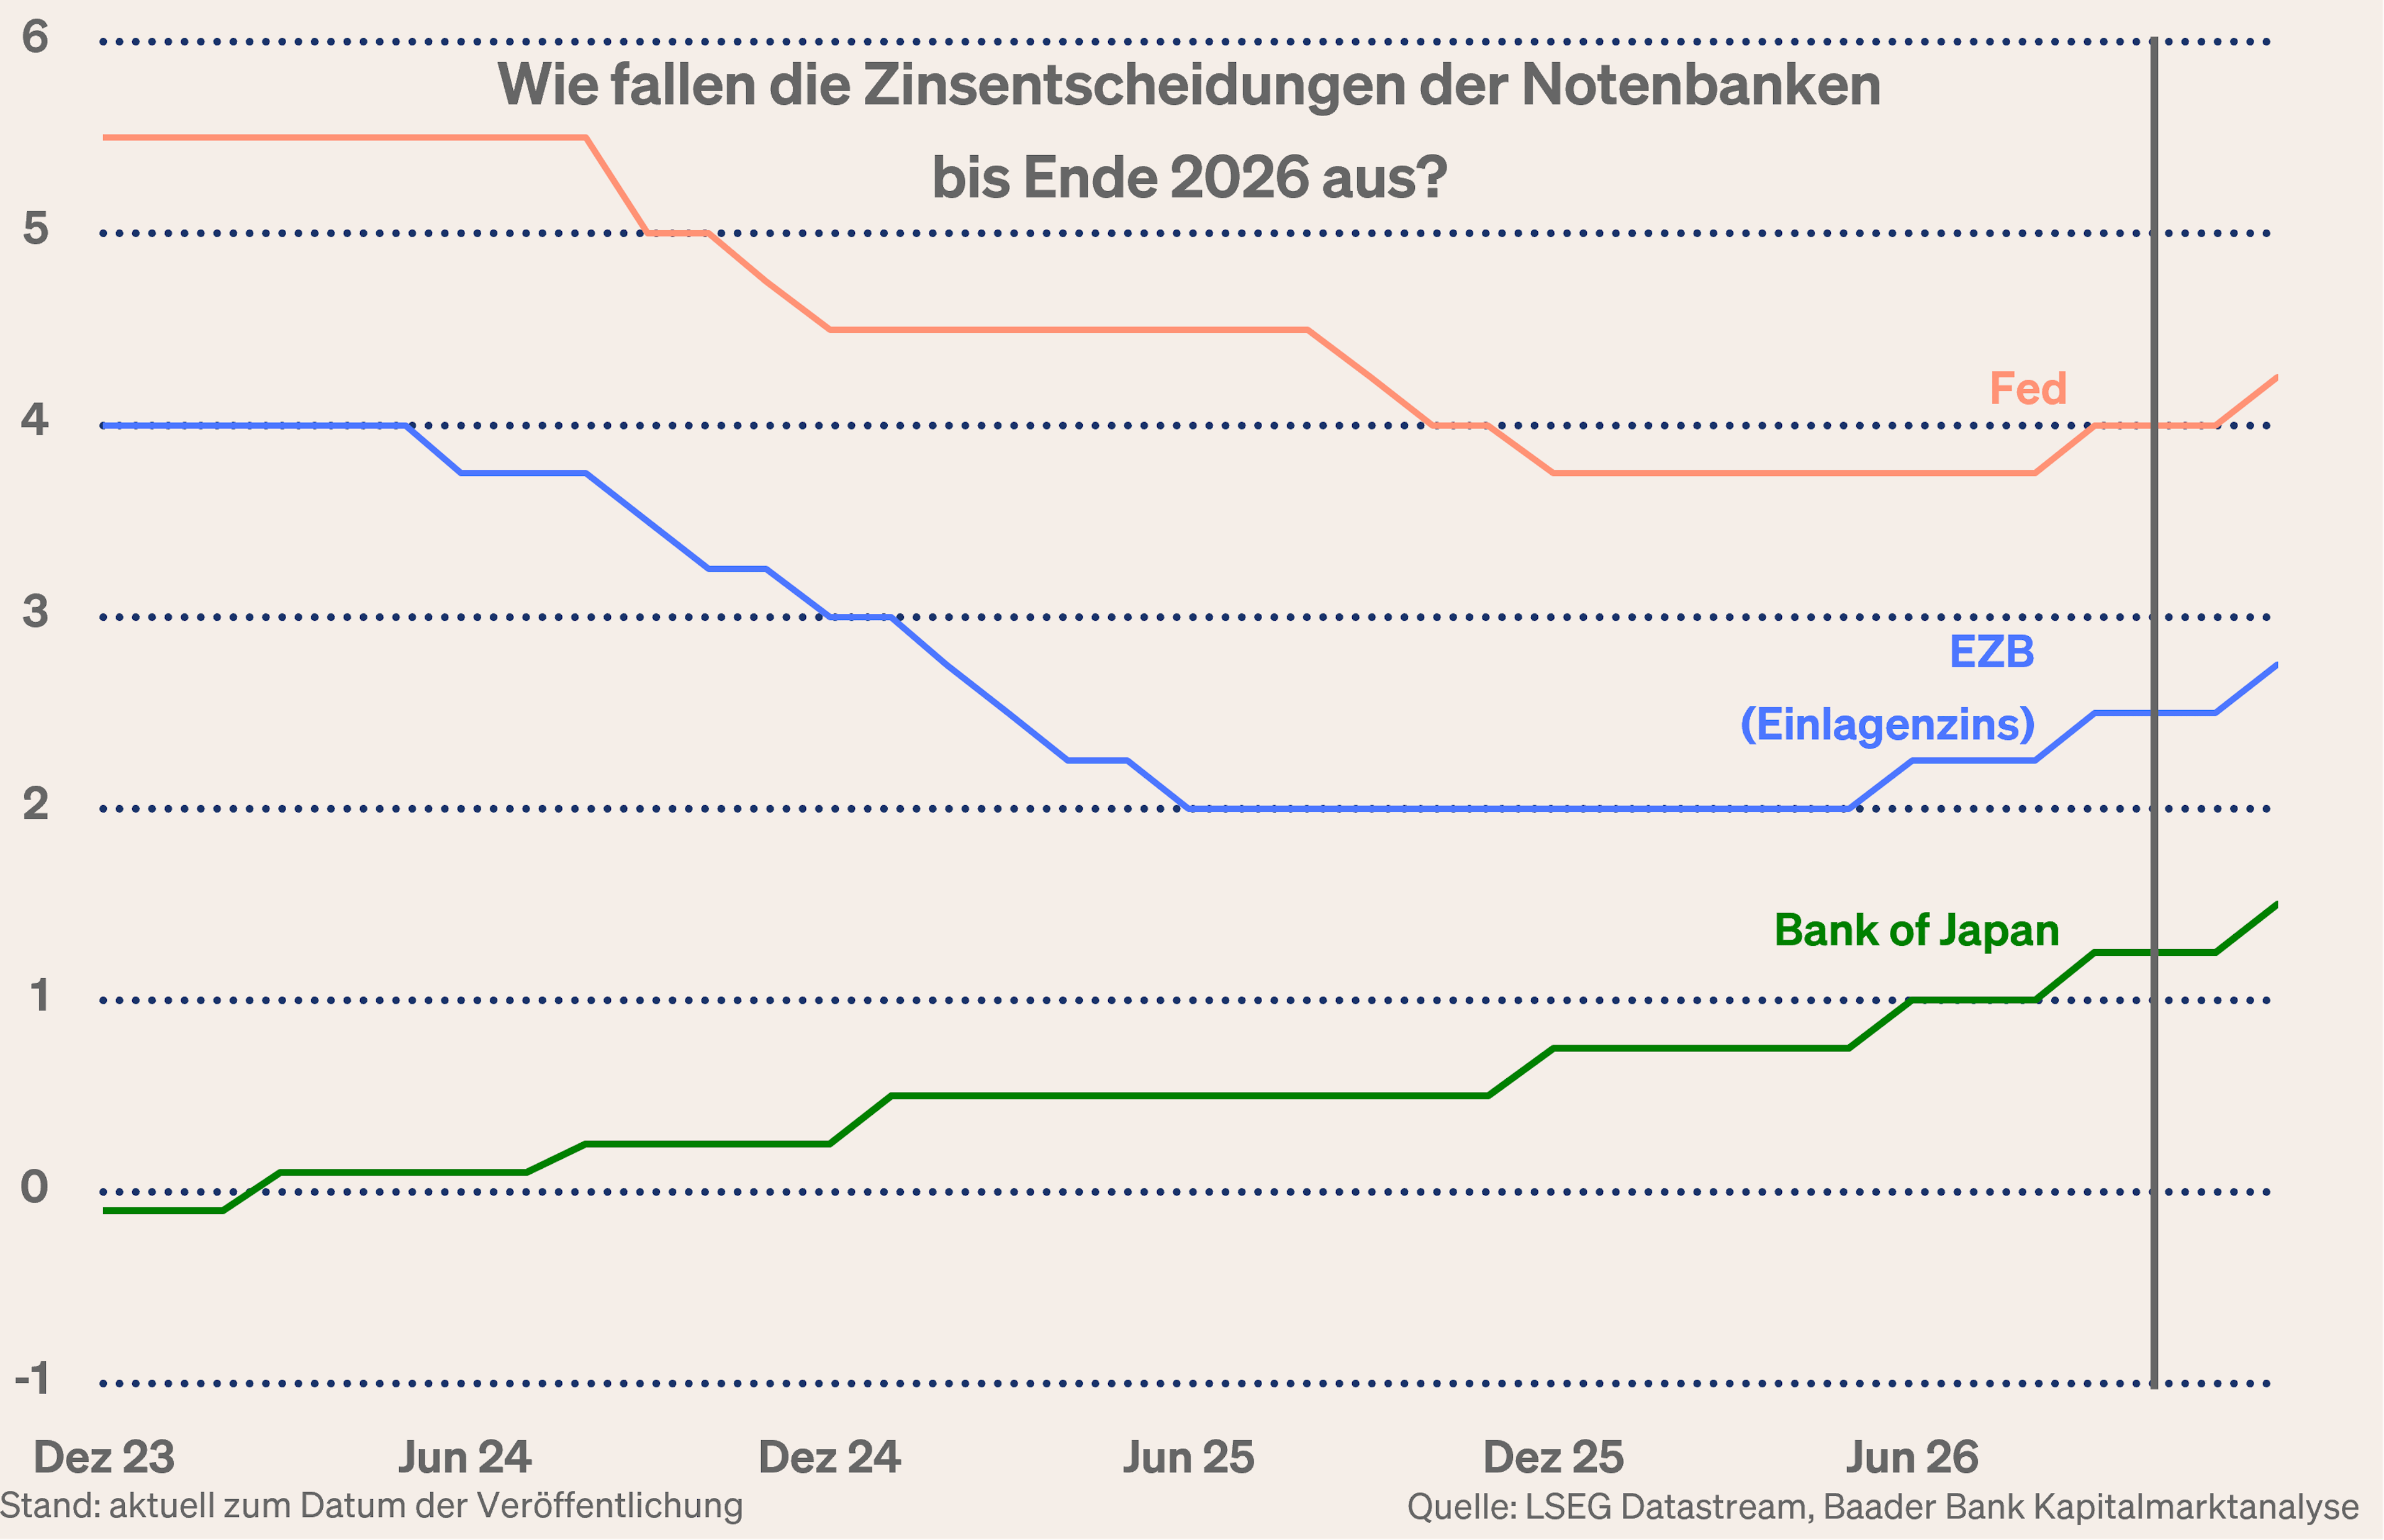
Nach den Zwischenwahlen in den USA eröffnen sich neue Gesprächsmöglichkeiten mit dem Iran. Die Aussicht auf eine Fed, die dann bei nachgebenden Inflationsrisiken - auch wegen einem weniger dynamischen Arbeitsmarkt - in puncto Zinsrestriktionen zwar noch viel bellt, aber wenig zubeißt, gibt den Börsen Halt. Tatsächlich rechnen die Terminmärkte für dieses Jahr nur noch mit einer Zinsanhebung und diese dann auch nicht mehr im Oktober, sondern erst im Dezember.
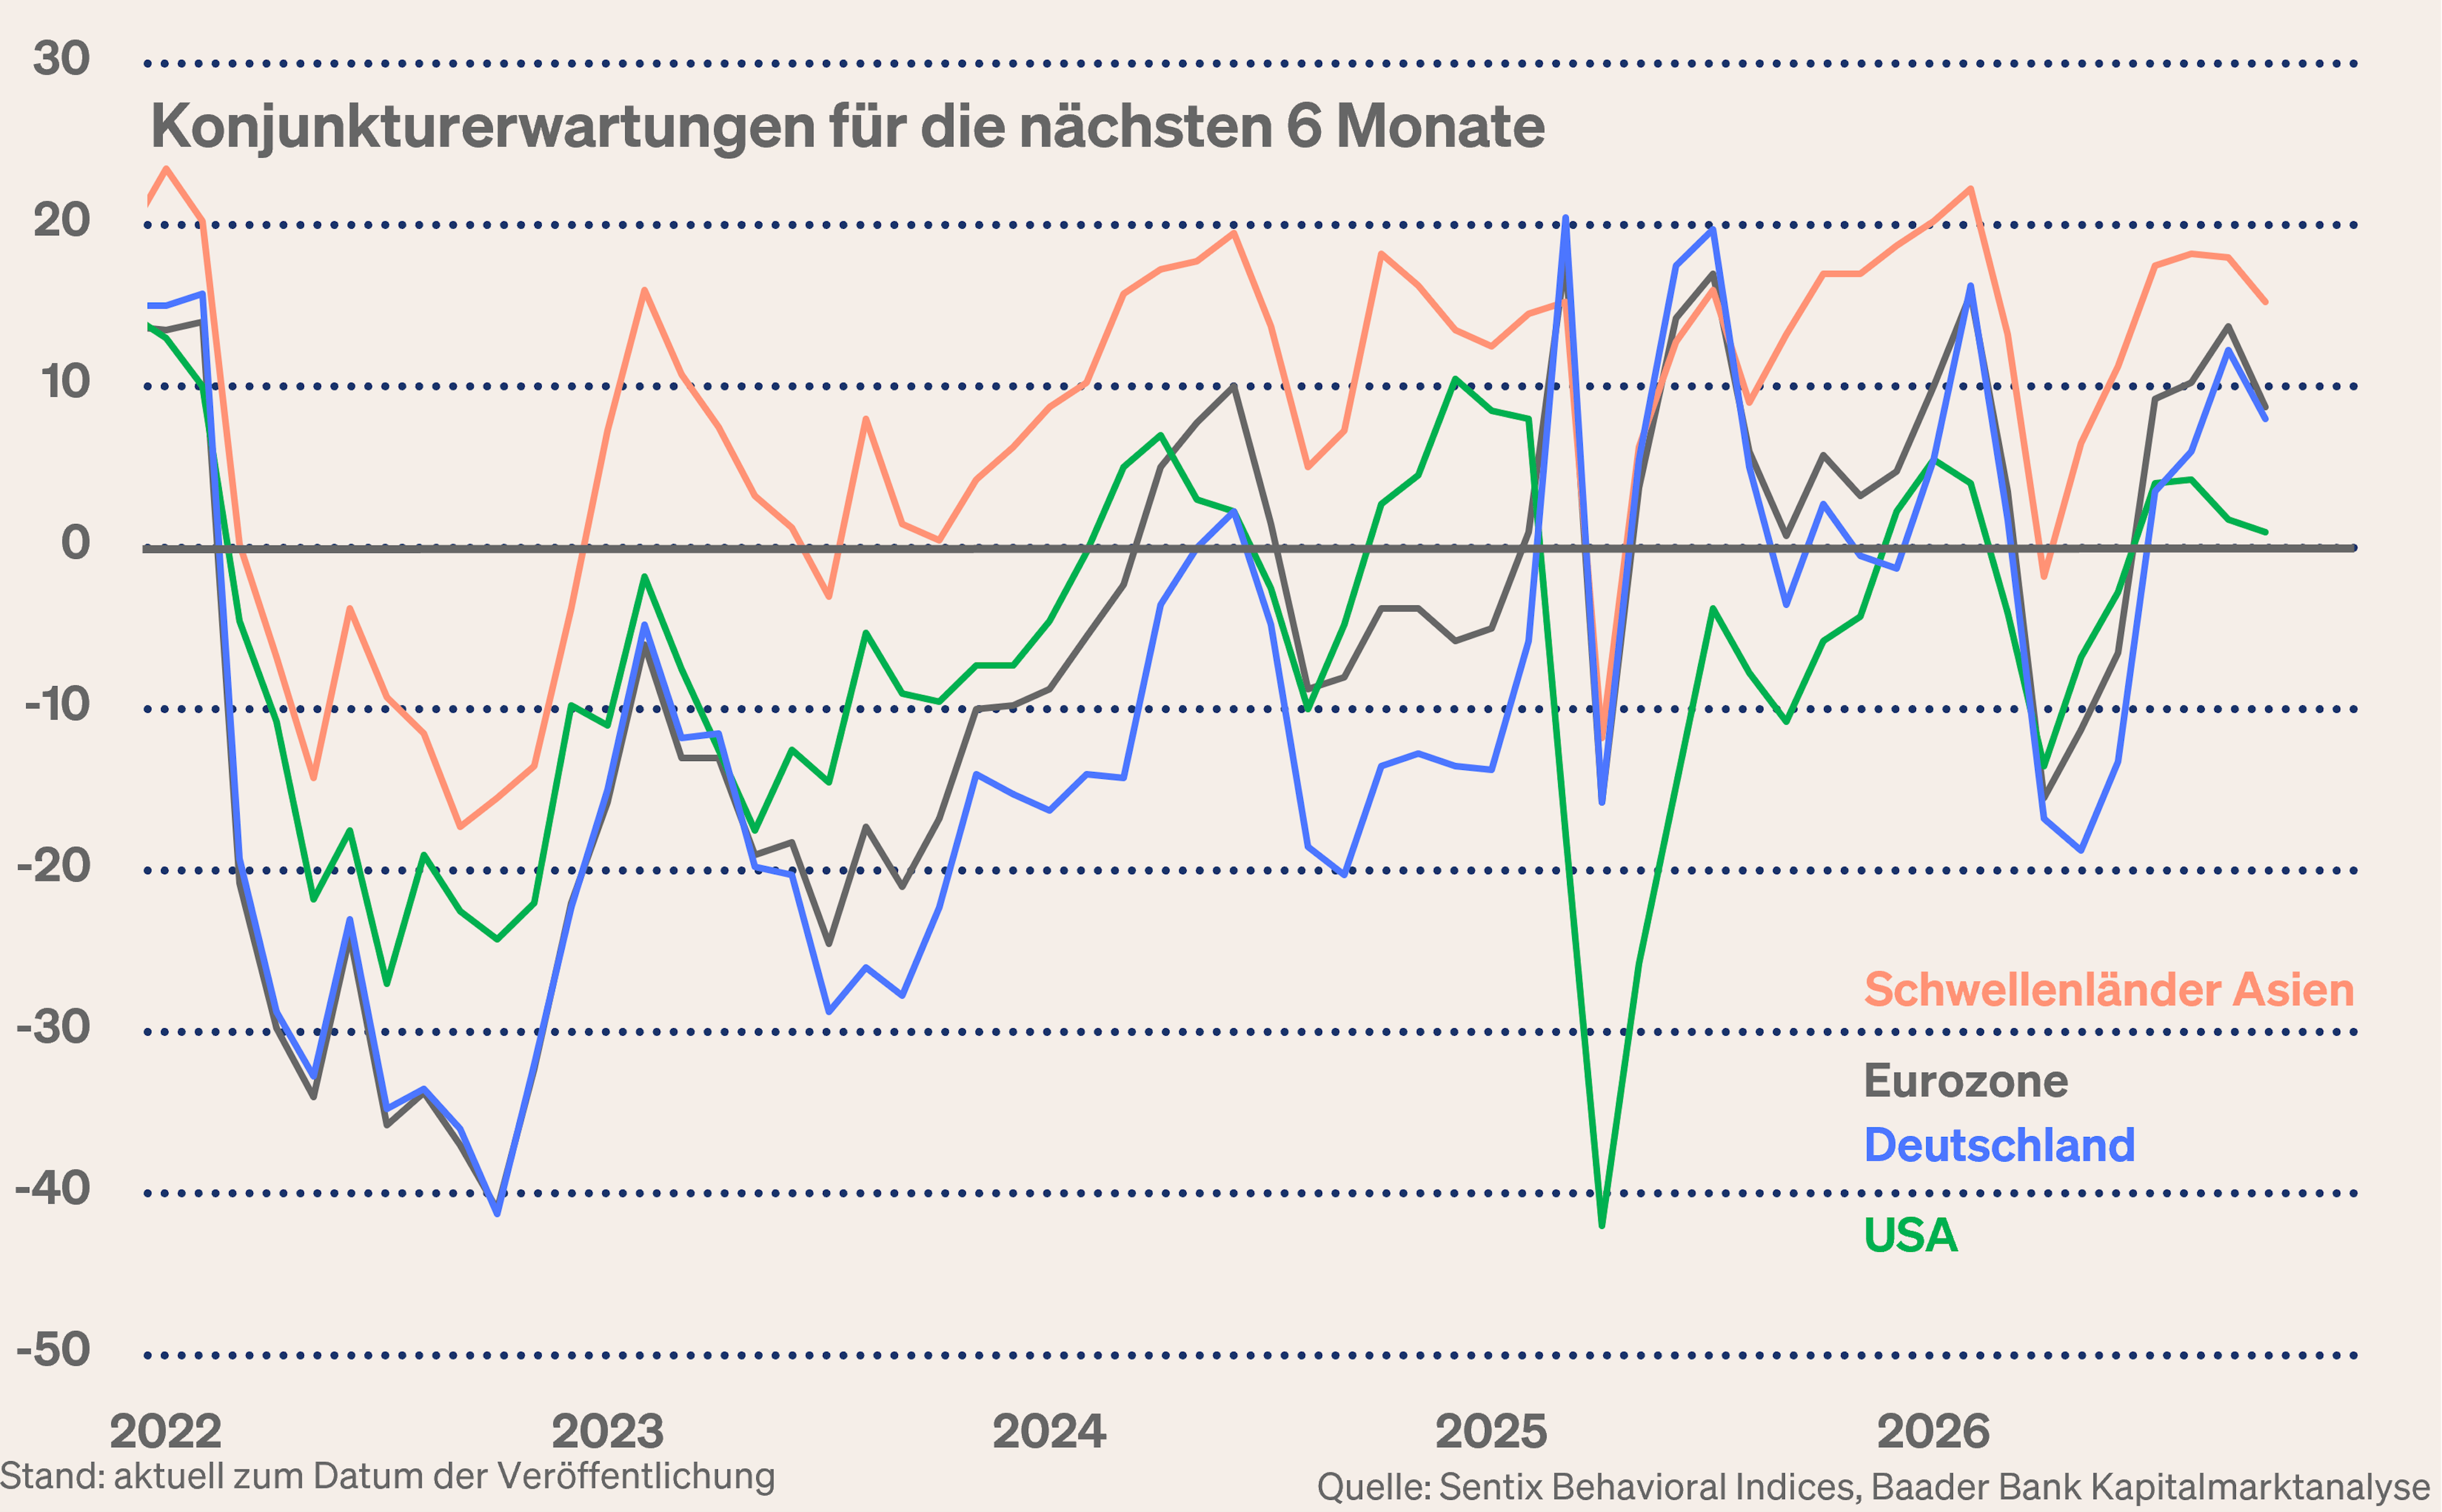
Gemäß der vom Analyse-Institut Sentix ermittelten Konjunkturerwartungen lässt sich für die nächsten sechs Monate eine weltweite Stabilisierung feststellen, die den Aktienmärkten fundamentale Kraft gibt.
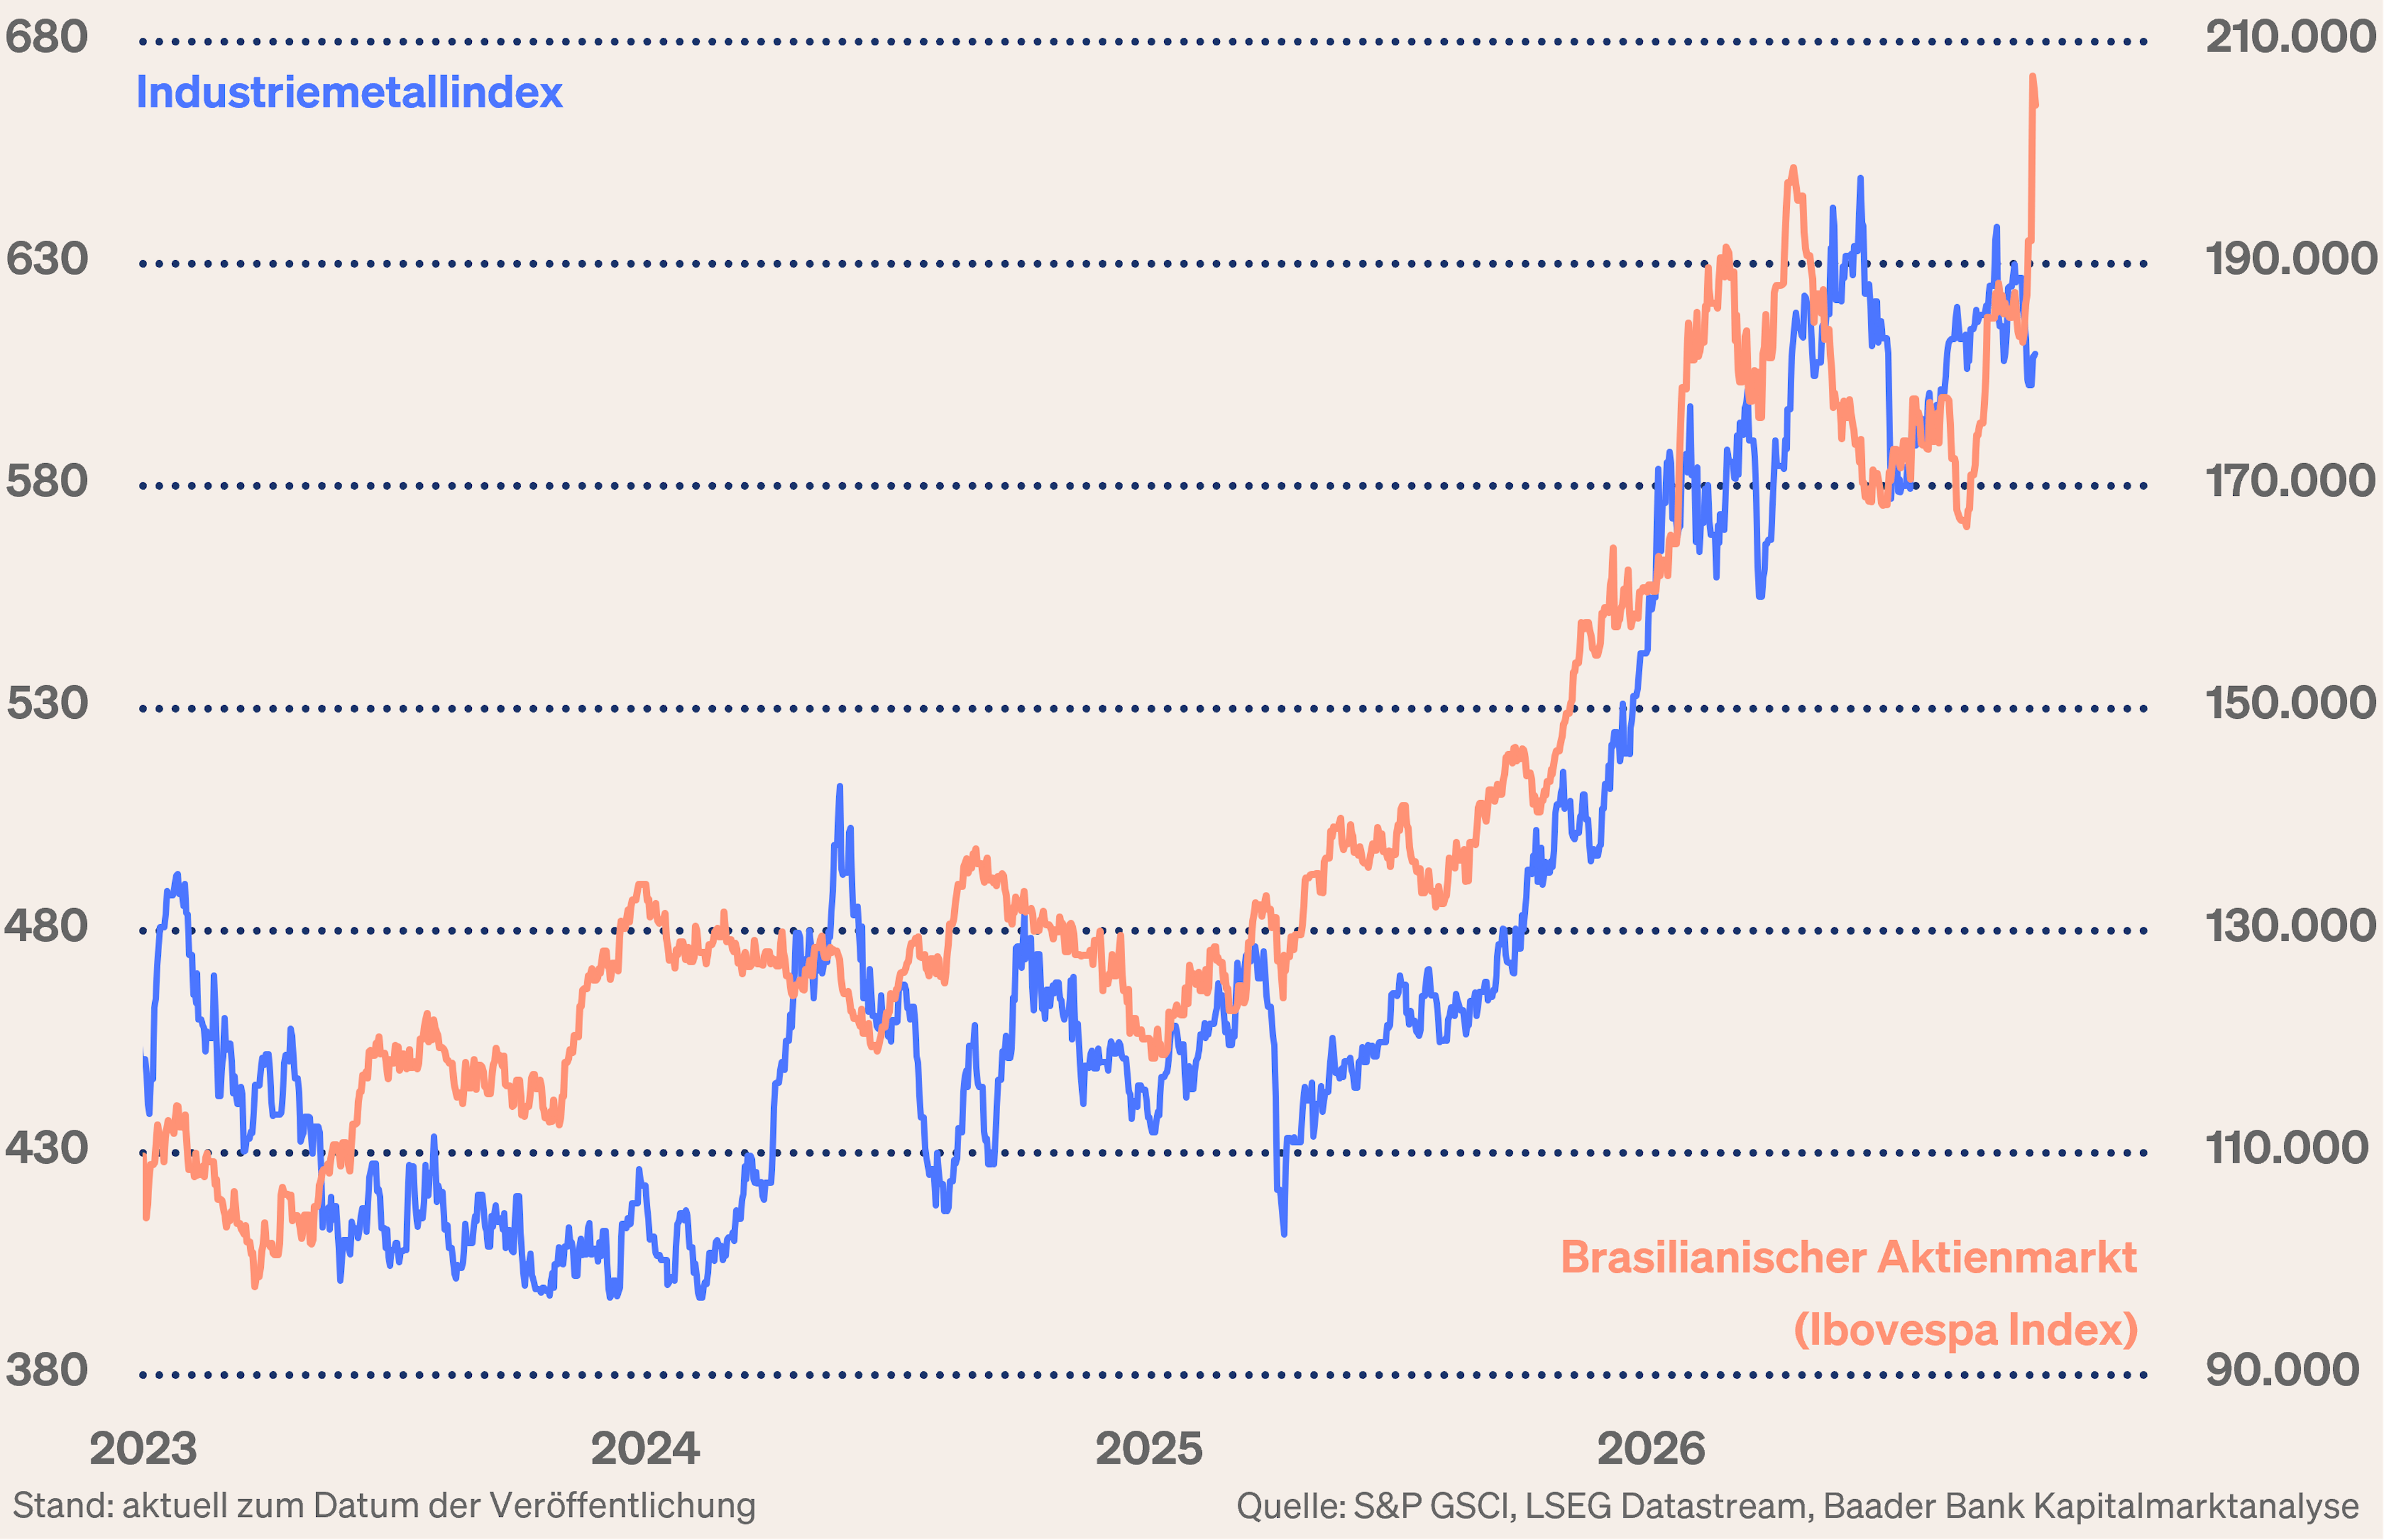
In Brasilien entwickeln sich die Aktien robust, nachdem der rechts-konservative und gegenüber Lula da Silva marktwirtschaftsfreundlich auftretende Flavio Bolsonaro als Sieger aus der ersten Runde der Präsidentschaftswahl hervorging. Damit hat er gute Chancen, in der zweiten Wahlrunde am 25. Oktober den Amtsinhaber zu besiegen.
Der brasilianische Aktienleitindex profitiert gleichermaßen von der Preisstabilisierung bei Rohöl und Industriemetallen, da Öl-, Metall- und Bergbau-Titel darin einen Anteil von rund 30 Prozent einnehmen. Ohnehin hält der rasante globale Ausbau von KI-Datencentern speziell die Nachfrage nach Kupfer hoch. Brasilien ist der Trittbrettfahrer der KI-Fantasie.
Nicht zuletzt, mit seiner hohen Korrelation zu Rohstoffen stellt die brasilianische Börse ein attraktives Gegengewicht zu den technologielastigen asiatischen Schwellenländern dar. Globale Investoren nutzen den brasilianischen Aktienmarkt ebenso als sachkapitalistischen Zufluchtsort, um sich gegen die Volatilität und geopolitische Unsicherheiten abzusichern. Und da auch die USA Industriemetalle brauchen, hat Brasilien auch noch einen Trumpf gegen Trump.
Sentiment und Charttechnik DAX - Jahresendrallye? Warum nicht!
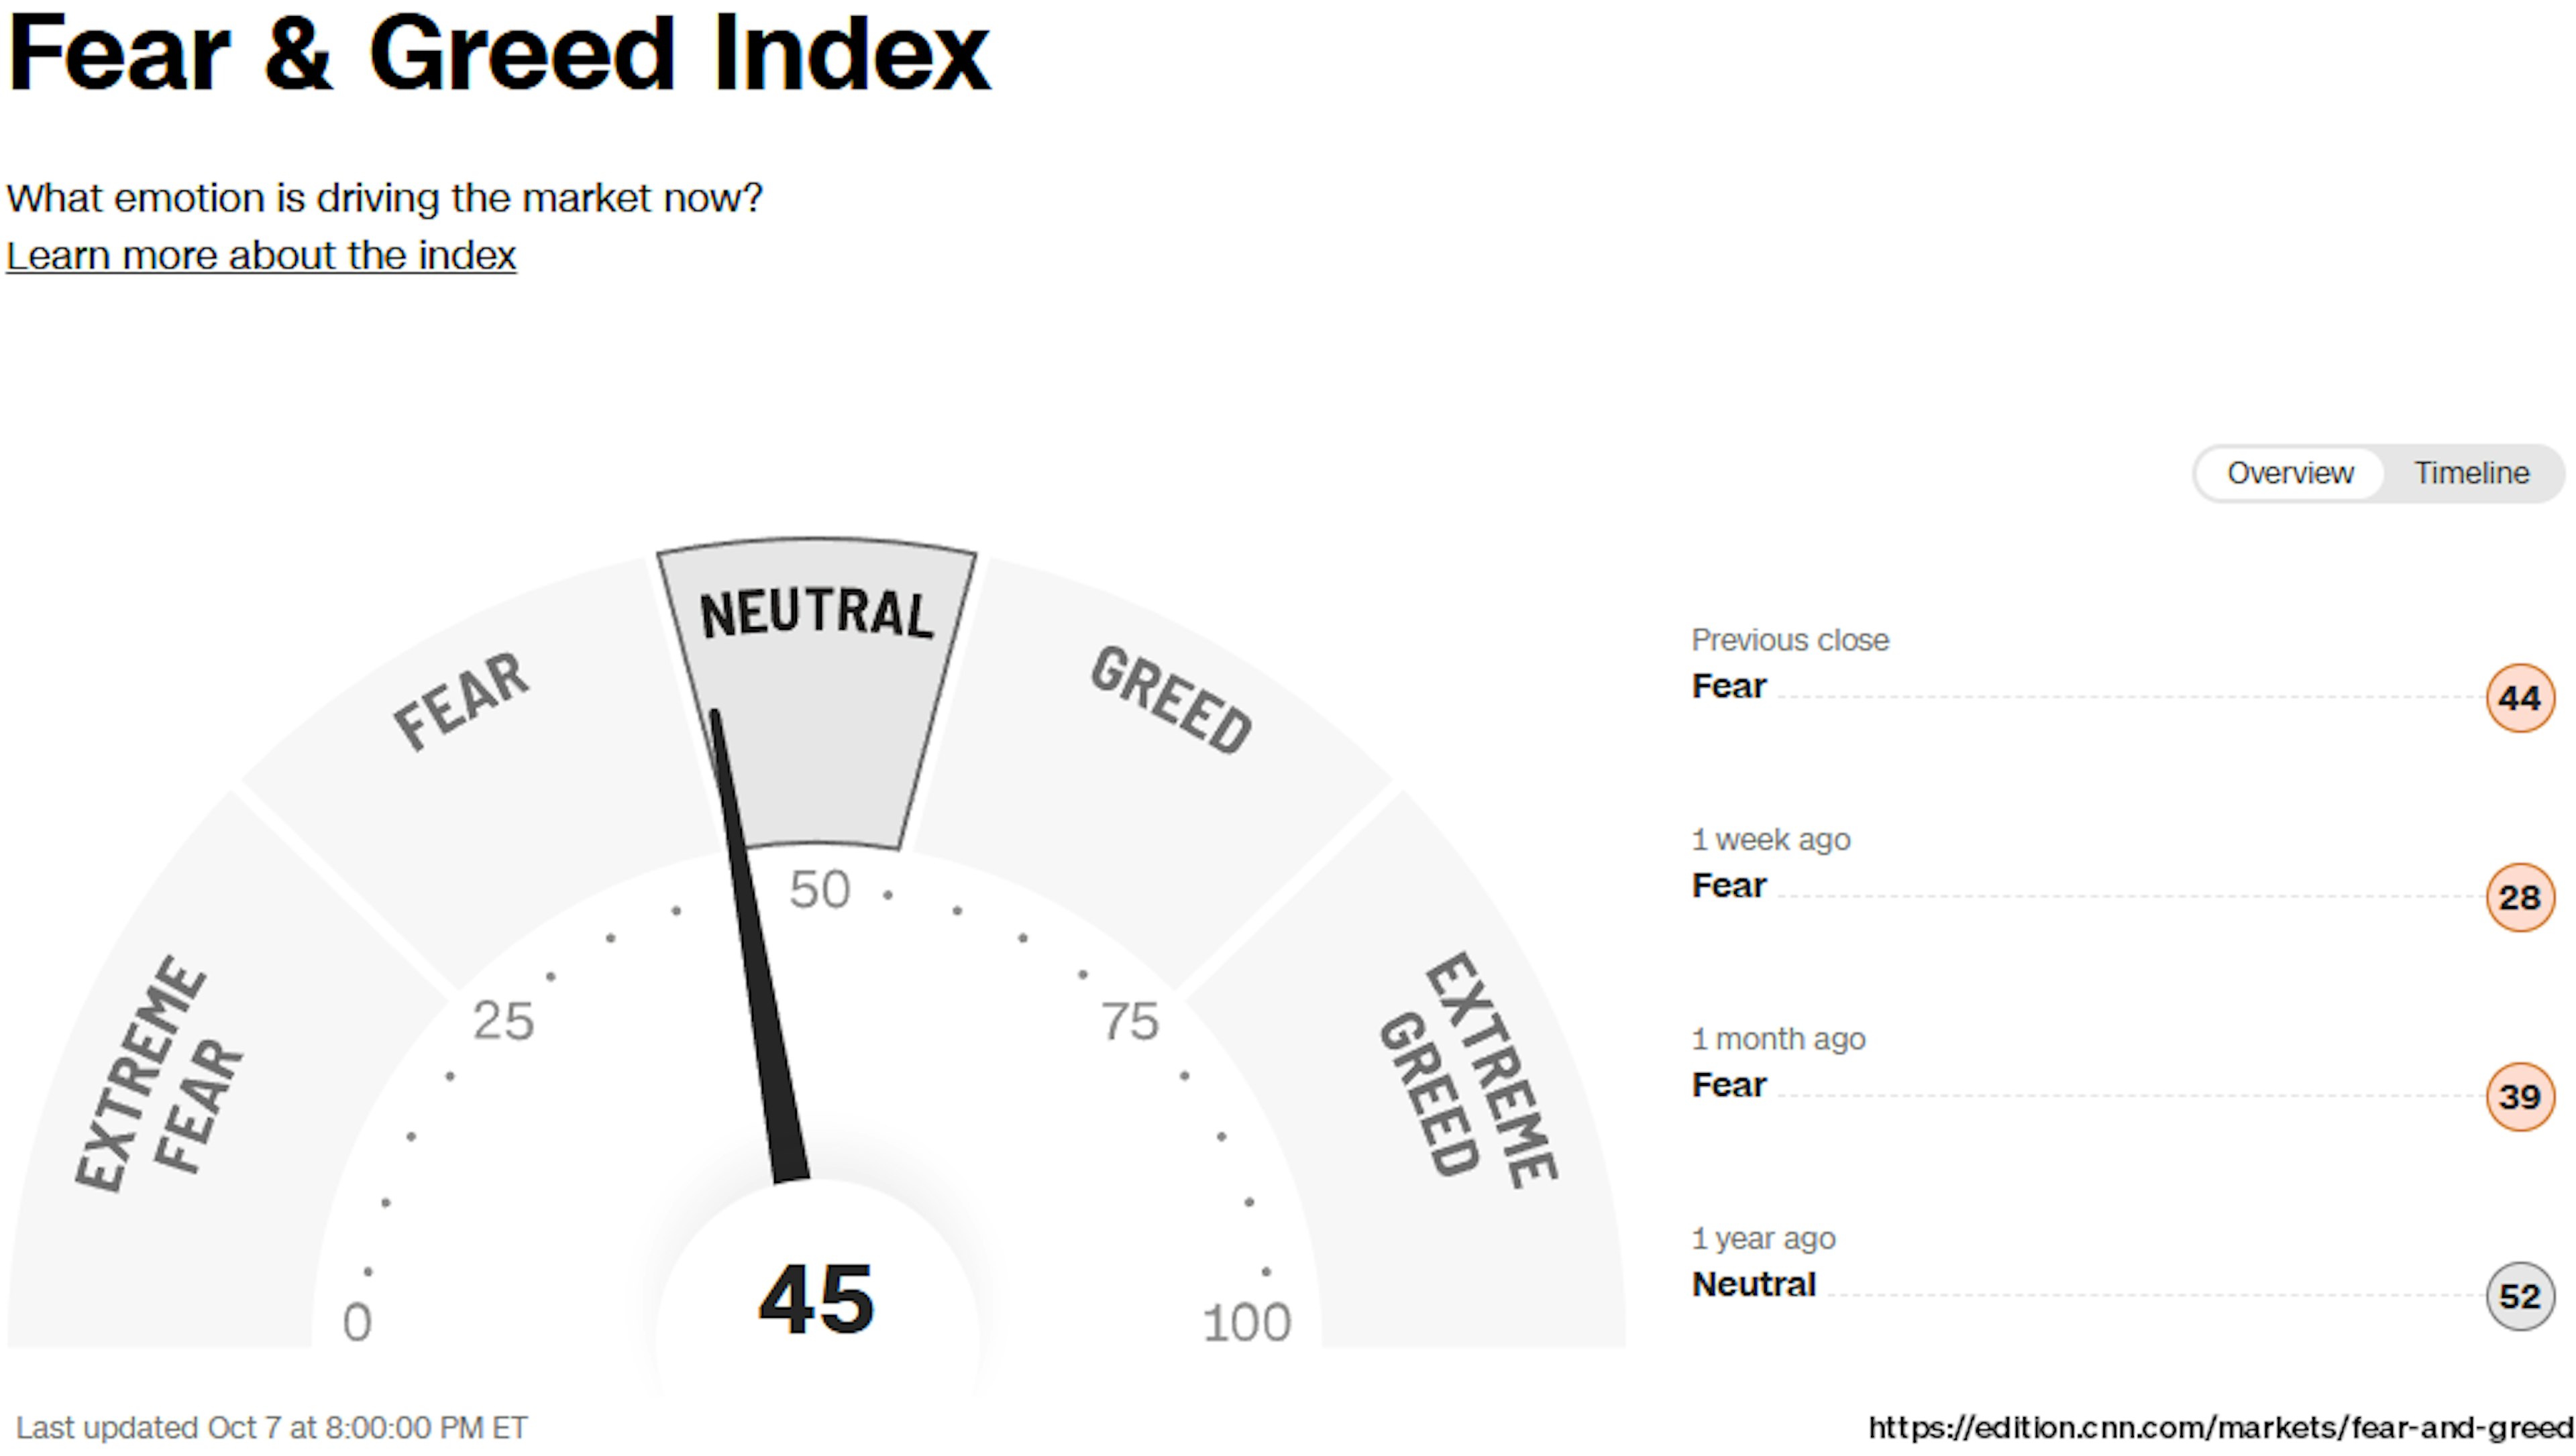
Aus Sentimentsicht zeigt die Markttechnik aktuell keine überkaufte Situation an, so dass nicht mit massiven Gewinnmitnahmen oder sogar dramatischen Aktieneinbrüchen zu rechnen ist.
Rückenwind für die Börsen kommt in den Schlusswochen des Jahres von der Saisonalität. Im Durchschnitt der letzten 30 Jahre setzten der US-Aktienmarkt und der DAX ab Mitte Oktober zu einer stimmungsvollen Jahresend-Rallye an. Mögen sich die Dinge so entwickeln wie oben beschrieben.
Charttechnisch verlaufen Unterstützungen bei 24.890, 24.850, 24.650 und 24.640 Punkten. Im Falle einer Erholung trifft der DAX bei 25.165, 25.170, 25.175 und 25.610 Punkten auf Widerstände.